猜你想问
丙烯市场最新价格走势如何?
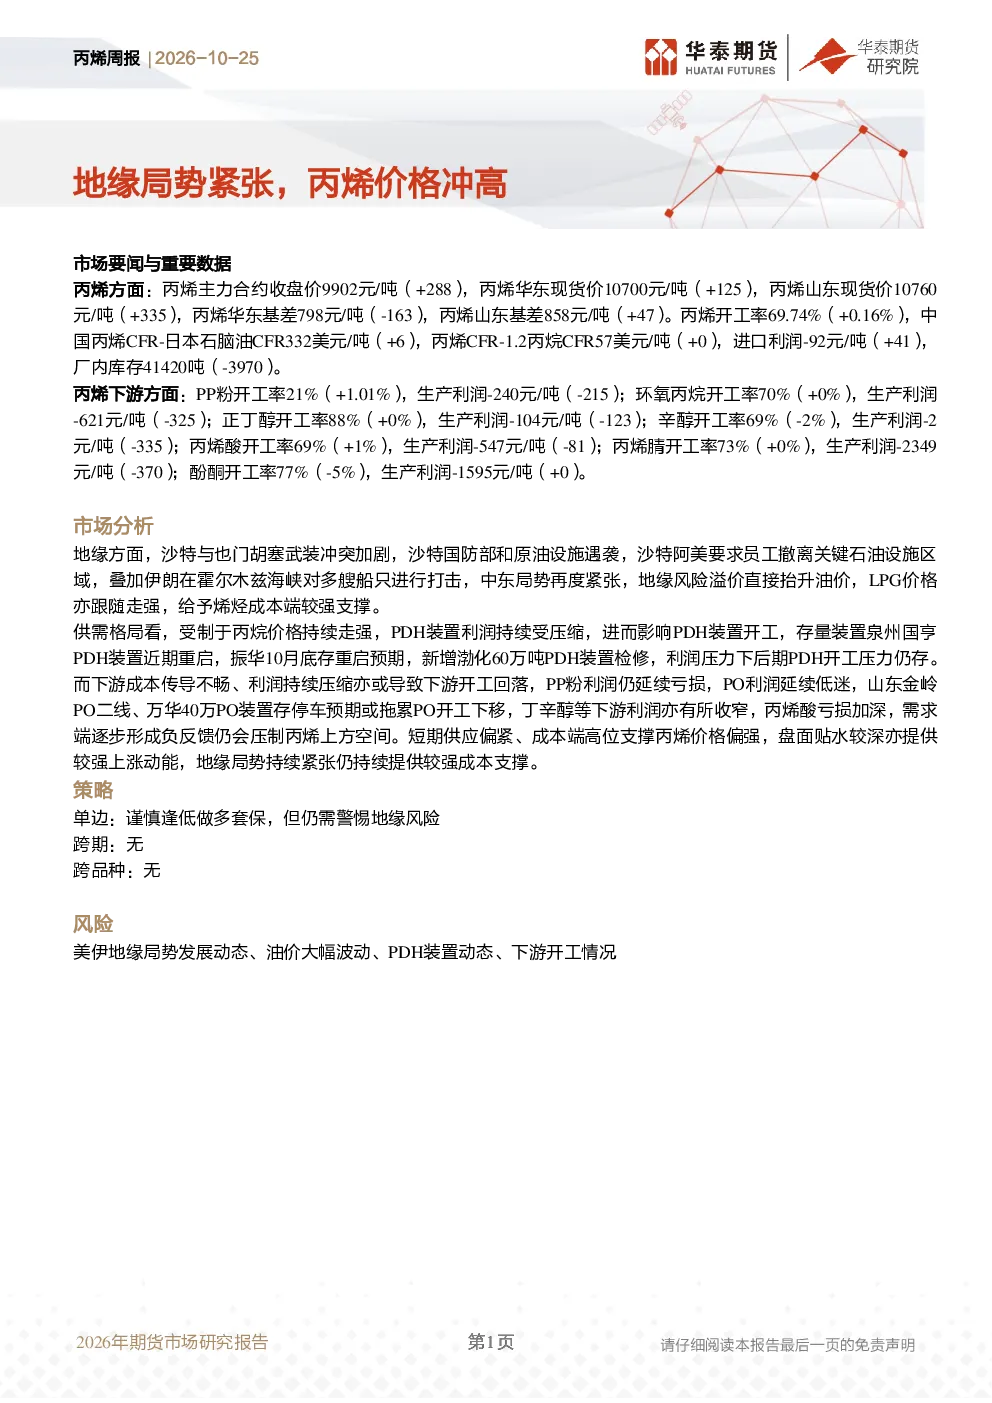
丙烯市场方面,主力合约收盘价9902元/吨,华东现货价10700元/吨,山东现货价10760元/吨。丙烯开工率69.74%,中国丙烯CFR-日本石脑油CFR 332美元/吨,丙烯CFR-1.2丙烷CFR 57美元/吨,进口利润-92元/吨,厂内库存41420吨。市场短期供应偏紧,成本端高位支撑,盘面贴水较深提供上涨动能。
丙烯行业未来发展趋势是什么?
地缘方面,沙特与也门胡塞武装冲突加剧,中东局势紧张,地缘风险溢价支撑油价和烯烃成本。供需格局看,丙烷价格走强压缩PDH装置利润,影响开工,存量装置泉州国亨PDH装置重启,振华10月底存重启预期,新增渤化60万吨PDH装置检修。下游成本传导不畅,PP粉、PO利润持续压缩,山东金岭PO二线、万华40万PO装置存停车预期,丁辛醇等下游利润收窄,丙烯酸亏损加深,需求端逐步形成负反馈压制丙烯价格。
本报告重点分析了哪些方面?
本报告重点分析了丙烯市场的供需格局、成本支撑因素、下游需求变化及地缘风险影响。报告指出,短期供应偏紧,成本端高位支撑,盘面贴水较深提供上涨动能。同时,下游利润压缩导致需求端负反馈,压制丙烯上方空间。报告还分析了丙烯基差结构、生产利润与开工率、下游利润与开工率、库存等关键指标。
当前丙烯市场处于什么状态?
当前丙烯市场处于供应偏紧状态,成本端高位支撑明显。主力合约收盘价9902元/吨,华东现货价10700元/吨,山东现货价10760元/吨。丙烯开工率69.74%,中国丙烯CFR-日本石脑油CFR 332美元/吨,丙烯CFR-1.2丙烷CFR 57美元/吨,进口利润-92元/吨,厂内库存41420吨。地缘风险溢价支撑油价和烯烃成本,但下游利润压缩导致需求端逐步形成负反馈。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括美伊地缘局势发展动态、油价大幅波动、PDH装置动态及下游开工情况。地缘风险溢价支撑油价和烯烃成本,但若地缘局势恶化或油价大幅波动,可能影响丙烯成本支撑。PDH装置重启或检修将直接影响市场供应,下游开工情况变化则影响需求端表现。需密切关注这些因素变化对丙烯市场的影响。