猜你想问
沙特装置重启对乙二醇市场有何影响?
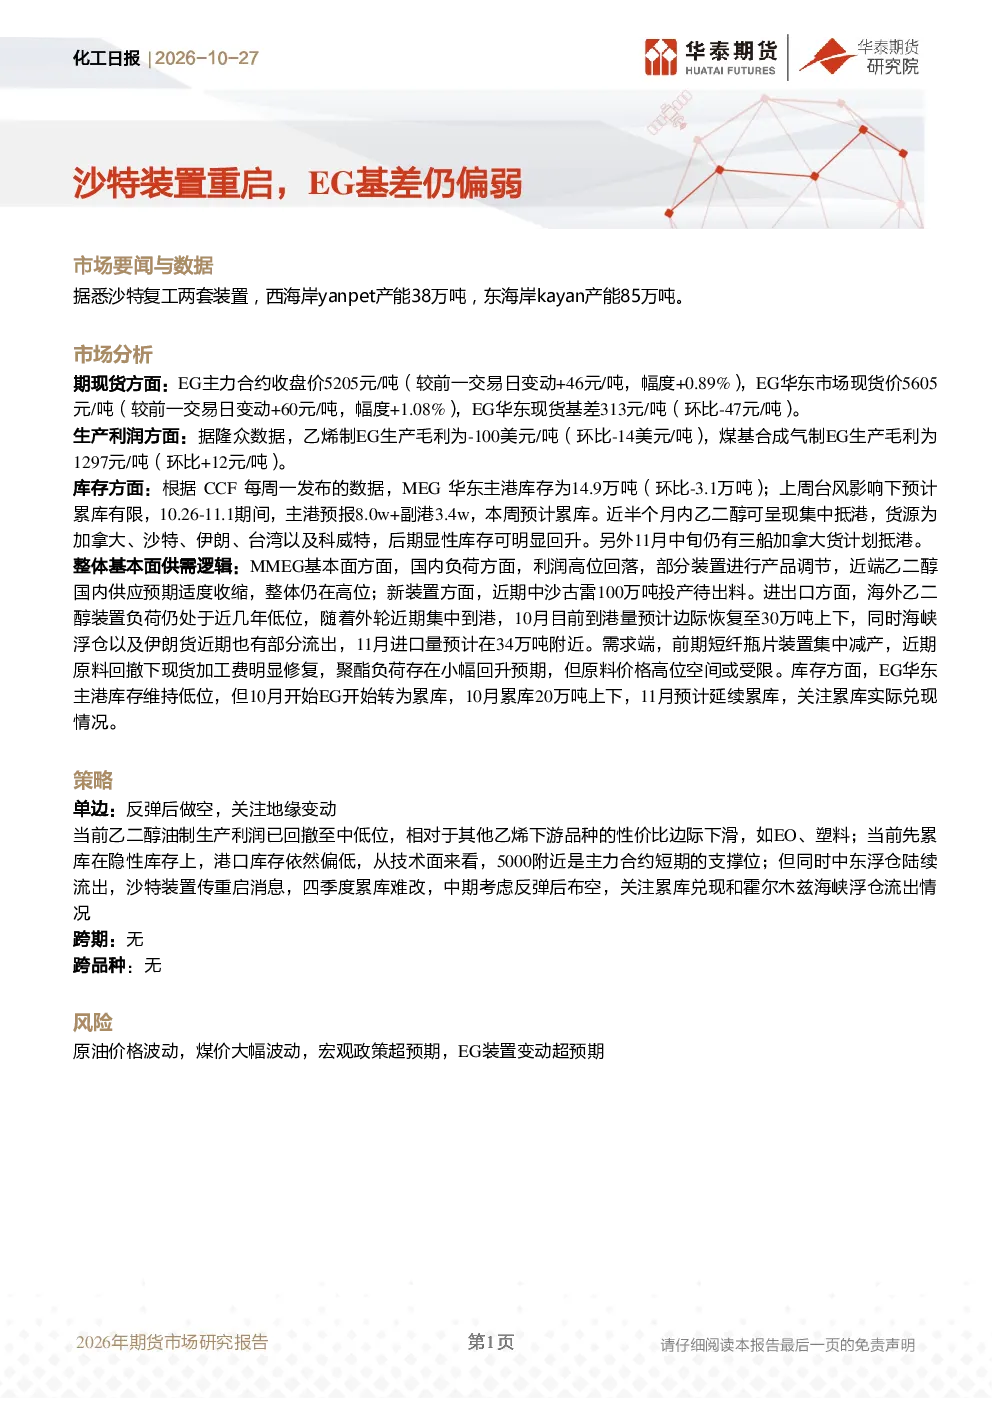
沙特复工两套装置,西海岸yanpet产能38万吨,东海岸kayan产能85万吨,将增加全球乙二醇供应。近期EG华东现货基差313元/吨,环比下降47元/吨,显示市场对供应增加的预期。乙烯制EG生产毛利为-100美元/吨,煤基合成气制EG生产毛利为1297元/吨,煤制EG仍具成本优势。MEG华东主港库存为14.9万吨,但10月开始转为累库,预计11月延续累库,需关注累库实际兑现情况。海外乙二醇装置负荷低位,10月到港量预计恢复至30万吨上下,海峡浮仓及伊朗货部分流出,11月进口量预计34万吨。国内负荷利润高位回落,部分装置调节产品,供应预期适度收缩。聚酯负荷存在小幅回升预期,但原料价格高位空间受限。中东浮仓陆续流出,沙特装置重启消息加剧市场对四季度累库的担忧。港口库存偏低,5000元/吨附近是主力合约短期支撑位,但需关注累库兑现和霍尔木兹海峡浮仓流出情况。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注供需关系变化。供应端,沙特装置重启及海外装置低负荷将维持供应压力,但国内部分装置调节产品或适度收缩供应。需求端,聚酯负荷存在小幅回升预期,但高位原料价格可能限制反弹空间。库存方面,EG华东主港库存维持低位但开始累库,10月预计累库20万吨上下,11月延续累库,需关注累库兑现。进口方面,海外装置低负荷下10月到港量预计恢复至30万吨上下,海峡浮仓及伊朗货部分流出,11月进口量预计34万吨。成本端,乙烯制EG生产毛利回撤至中低位,煤制EG仍具优势。需关注原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动等风险因素对行业的影响。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇市场的供需逻辑及价格驱动因素。首先,关注沙特装置重启对供应的影响,西海岸yanpet和东海岸kayan装置将增加全球乙二醇供应。其次,分析了期现货价格走势,EG主力合约收盘价5205元/吨,华东现货价5605元/吨,现货基差环比下降。再次,评估了生产利润,乙烯制EG生产毛利为-100美元/吨,煤基合成气制EG生产毛利为1297元/吨,煤制EG仍具成本优势。此外,跟踪了库存变化,MEG华东主港库存为14.9万吨,但10月开始累库,预计11月延续累库。还探讨了国内负荷、进出口及需求端变化,国内负荷利润高位回落,部分装置调节产品,供应预期适度收缩;海外装置低负荷,10月到港量预计恢复至30万吨上下,海峡浮仓及伊朗货部分流出,11月进口量预计34万吨;需求端聚酯负荷存在小幅回升预期,但原料价格高位空间受限。最后,提出了市场策略建议,关注地缘变动及累库兑现情况。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为供应端增加预期与库存累库压力并存。沙特装置重启及海外装置低负荷低位增加了供应预期,但近期EG华东现货基差环比下降,显示市场对供应增加的消化。库存方面,MEG华东主港库存为14.9万吨,但10月开始转为累库,预计11月延续累库,需关注累库实际兑现情况。成本端,乙烯制EG生产毛利回撤至中低位,煤基合成气制EG生产毛利为1297元/吨,煤制EG仍具优势。供需方面,国内负荷利润高位回落,部分装置调节产品,供应预期适度收缩;需求端聚酯负荷存在小幅回升预期,但高位原料价格可能限制反弹空间。进口方面,海外装置低负荷下10月到港量预计恢复至30万吨上下,海峡浮仓及伊朗货部分流出,11月进口量预计34万吨。整体来看,市场处于供应增加预期与库存累库压力的博弈中,需关注累库兑现和霍尔木兹海峡浮仓流出情况。
本报告提示哪些风险因素?
本报告提示的风险因素包括原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动。原油价格波动将影响乙烯成本,进而影响乙二醇生产利润;煤价大幅波动将影响煤制EG成本竞争力。宏观政策超预期可能影响下游聚酯等需求行业,进而影响乙二醇需求。EG装置变动,如检修或意外停产,可能对短期供需平衡造成冲击。此外,中东浮仓陆续流出及沙特装置重启消息加剧市场对四季度累库的担忧,需关注累库实际兑现情况。需持续跟踪这些风险因素的变化,评估其对乙二醇市场的影响。