猜你想问
这份贵金属有色早报主要分析了哪些内容?
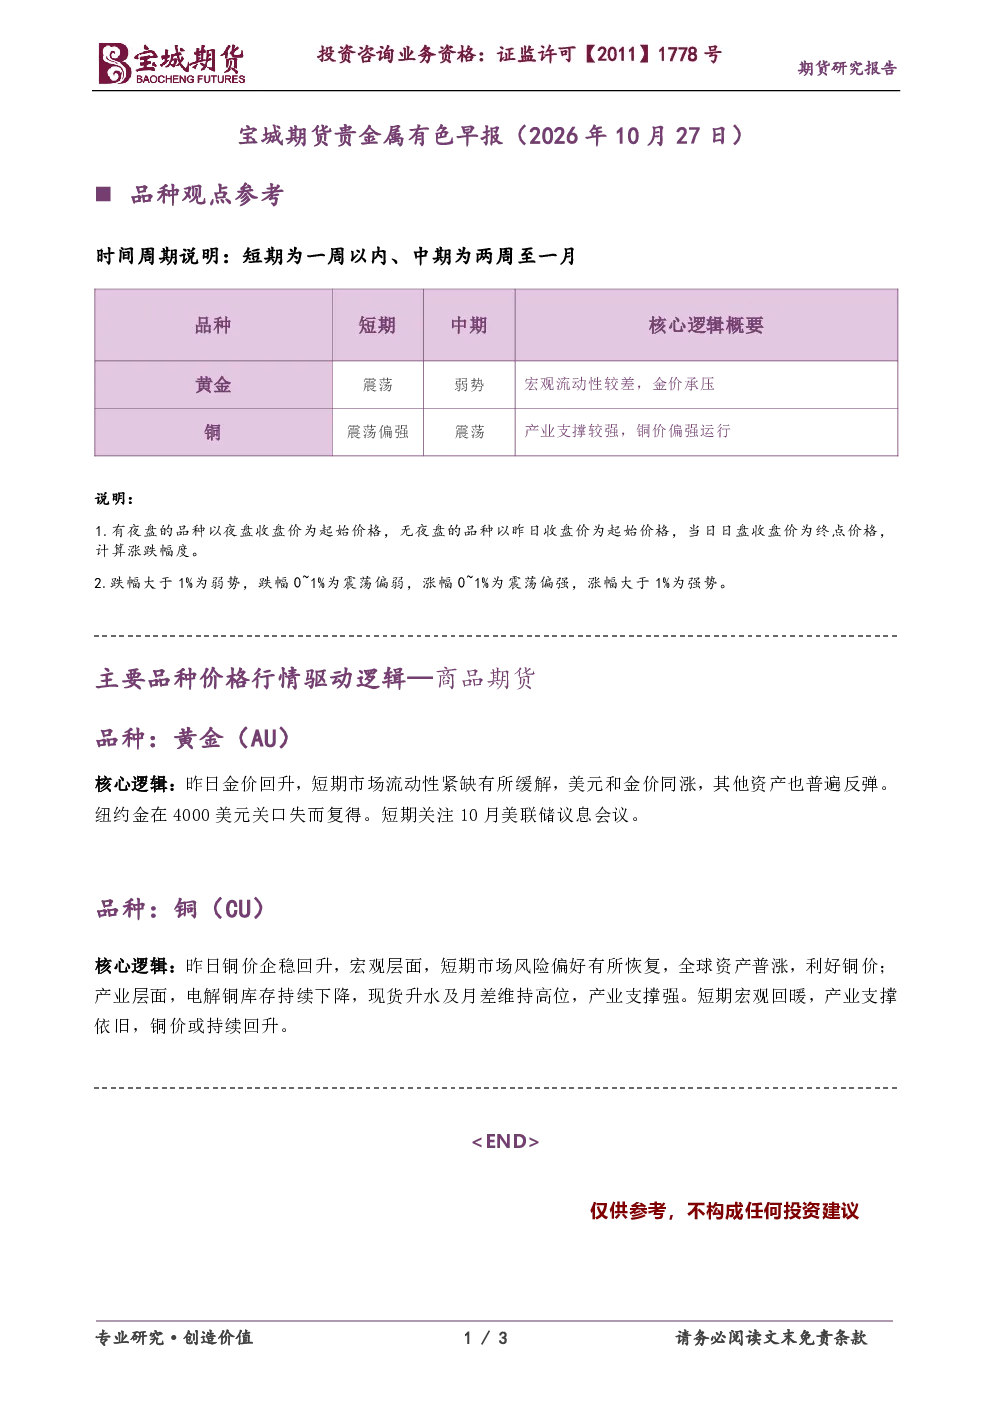
这份早报主要分析了黄金和铜两个品种的市场表现。黄金方面,报告指出昨日金价回升,短期流动性紧缺缓解,美元和金价同涨,其他资产反弹,纽约金在4000美元关口失而复得,短期需关注10月美联储议息会议。铜价方面,报告显示昨日铜价企稳回升,宏观层面风险偏好恢复,全球资产普涨利好铜价,产业层面电解铜库存持续下降,现货升水及月差维持高位,产业支撑强,铜价或持续回升。报告还提供了计算涨跌幅度的方法,以及跌涨幅度的判断标准。
贵金属和有色金属行业未来发展趋势如何?
贵金属和有色金属行业的发展趋势需结合宏观经济环境和产业供需状况综合判断。从宏观层面看,全球资产价格波动和市场情绪会影响贵金属和有色金属的避险和工业属性需求。从产业层面看,库存变化、现货升水、月差等指标反映了供需关系,是判断价格走势的重要参考。例如,电解铜库存持续下降表明供应紧张,现货升水及月差维持高位则显示市场对远期价格的预期。此外,美元走势、主要经济体货币政策等也会对贵金属价格产生影响。投资者需持续关注这些因素的变化。
报告中重点分析了哪些品种?
报告中重点分析了黄金和铜两个品种。黄金方面,报告关注了短期流动性变化、美元金价关系以及美联储议息会议对金价的影响。铜价方面,报告分析了宏观风险偏好恢复对铜价的影响,以及产业层面的库存下降、现货升水维持高位等因素对铜价的支撑作用。报告还提供了计算涨跌幅度的方法,将跌幅大于1%定义为弱势,0~1%为震荡偏弱;将涨幅0~1%定义为震荡偏强,大于1%为强势。这些分析为投资者理解贵金属和有色金属市场提供了参考。
当前贵金属和有色金属市场处于什么状态?
当前贵金属和有色金属市场表现不一,但整体呈现企稳回升态势。黄金市场方面,短期流动性缓解和美元金价同涨带动金价回升,需关注美联储议息会议的后续影响。铜价市场方面,宏观风险偏好恢复和产业支撑强劲推动铜价企稳回升。从计算方法看,涨跌幅度是判断市场状态的重要指标,跌幅大于1%为弱势,0~1%为震荡偏弱;涨幅0~1%为震荡偏强,大于1%为强势。投资者需结合这些指标和市场动态综合判断市场状态。
投资这份研报需要注意哪些风险?
投资贵金属和有色金属需注意以下风险:首先,宏观经济波动和市场情绪变化可能影响品种价格;其次,主要经济体货币政策调整可能带来不确定性;再次,产业供需关系变化可能影响价格走势;此外,地缘政治事件也可能引发市场波动。报告内容仅供参考,不构成投资建议,投资者需独立判断。本报告由宝城期货有限责任公司发布,版权所有,未经授权不得复制或传播。不构成法律、会计或税务建议,不担保内容准确性或完整性。宝城期货不对使用本报告导致的损失负责。