猜你想问
这份研报主要分析了哪些科技板块?
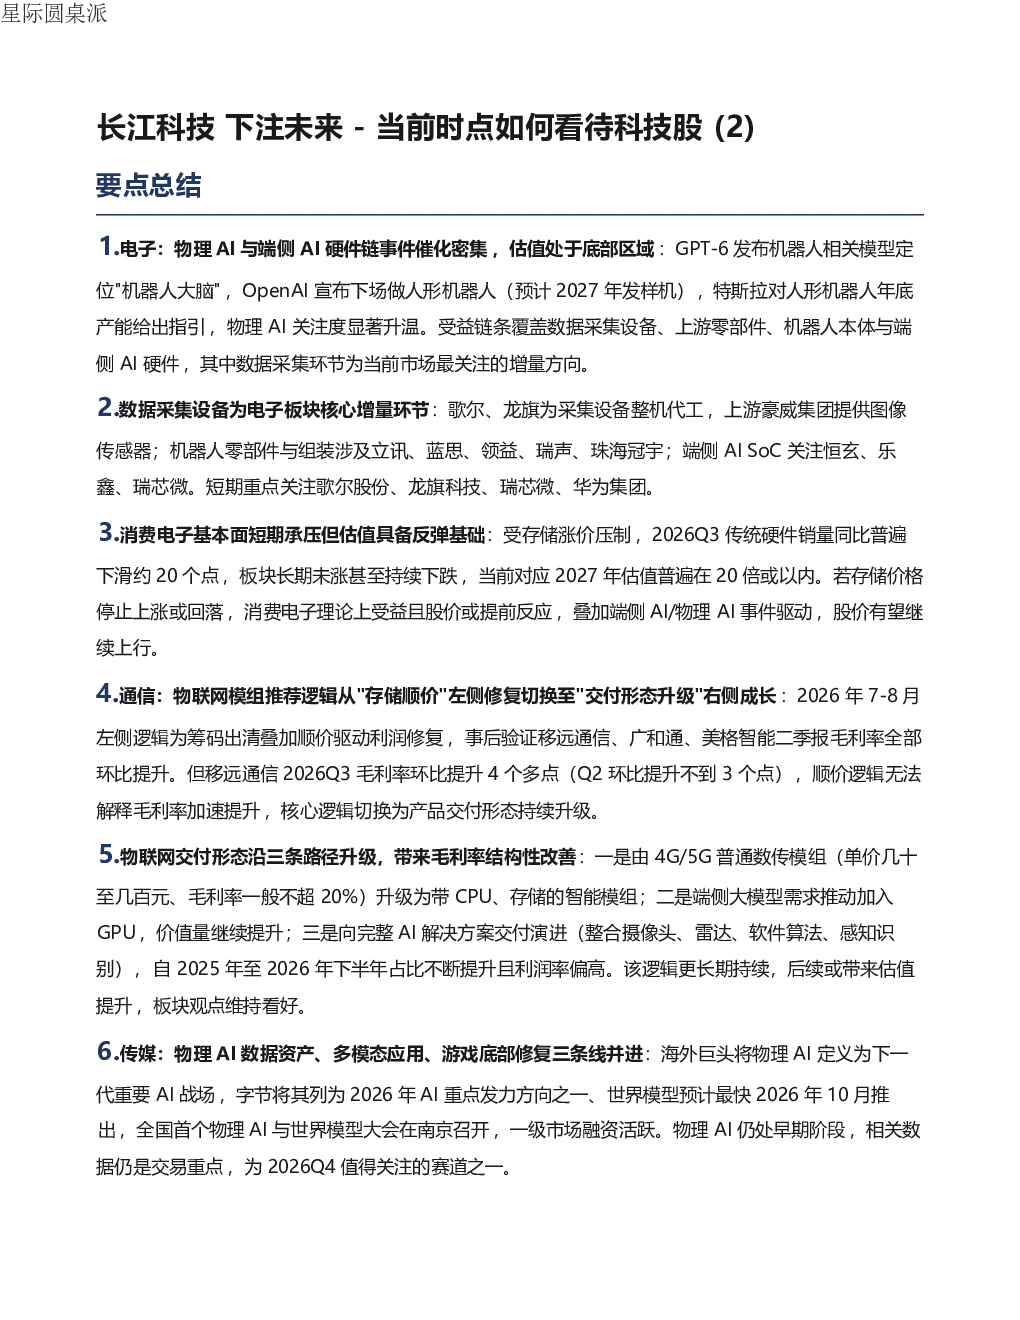
研报重点分析了电子、通信、传媒和计算机四个科技板块。电子板块关注物理AI与端侧AI硬件链,通信板块聚焦物联网模组交付形态升级,传媒板块探讨物理AI数据资产、多模态应用和游戏底部修复,计算机板块则分析AI应用从硬件叙事转向场景消纳的趋势。
电子板块中哪些公司值得关注?
电子板块中,数据采集设备环节最受关注,相关公司包括歌尔股份、龙旗科技、豪威集团等。此外,端侧AI硬件方面有恒玄、乐鑫、瑞芯微等。这些公司在物理AI和端侧AI硬件链中具有优势地位,受益于相关事件驱动和估值反弹基础。
通信板块的核心逻辑是什么?
通信板块的核心逻辑从“存储顺价”左侧修复切换至“交付形态升级”右侧成长。物联网模组通过升级为带CPU、存储的智能模组,加入GPU提升价值量,或向完整AI解决方案演进,实现利润率提升和估值改善。移远通信、广和通、美格智能等公司在此逻辑下展现积极趋势。
研报对传媒板块的看法如何?
研报指出传媒板块呈现物理AI数据资产、多模态应用、游戏底部修复三条线并进的趋势。物理AI数据资产方面,风语筑、凡拓数创、宝通科技等公司布局相关领域。多模态应用从短剧向长视频、院线及互动引流,上海电影、芒果超媒等受益。游戏板块2026Q3业绩稳健,腾讯、网易、米哈游等公司有新游戏上线,估值安全边际较强。
研报提示了哪些风险?
研报提示科技板块存在一定风险,如物理AI和端侧AI硬件链的技术落地不确定性,物联网模组交付形态升级的长期性,以及传媒板块对市场趋势变化的敏感性。此外,计算机板块新场景落地仍处早期,市场存在轮动特征,需关注CSP厂商财报和边际变化。
你可能感兴趣
长江科技 下注未来 当前时点如何看待科技股
未知机构2026-07-19
长江科技 下注未来 当前时点如何看待科技股
未知机构2026-10-18
长江 下注未来-当前时点如何看待科技股
未知机构2025-05-18
下注未来当前时点如何看待科技股
信息技术-2026-09-20
当前时点如何看待科技股20260719
未知机构2026-07-19
当前时点如何看待科技股20261018
未知机构2026-10-18
当前时点如何看待科技股–20230910
未知机构2023-09-11
当前时点如何看待科技股20241013
未知机构2024-10-13
当前时点如何看待科技股
长江电子2025-10-12
当前时点如何看待科技股20261025
未知机构2026-10-25