猜你想问
这份研报主要讲了什么内容?
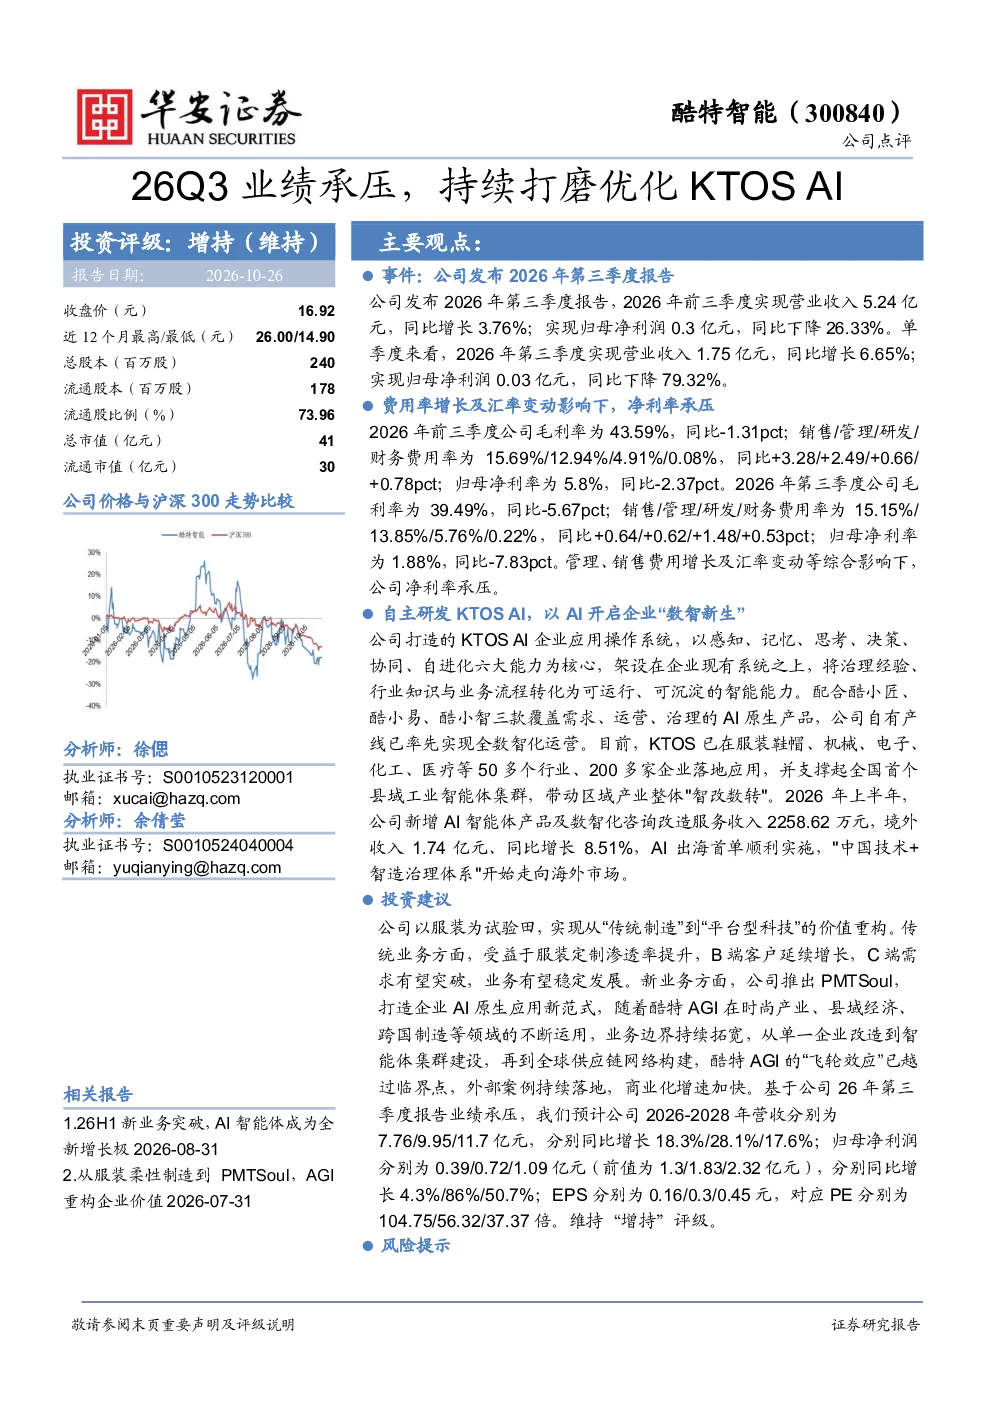
本报告分析了酷特智能2026年前三季度的业绩表现,指出公司营收同比增长3.76%至5.24亿元,但归母净利润同比下降26.33%至0.3亿元。第三季度营收同比增长6.65%至1.75亿元,归母净利润同比下降79.32%至0.03亿元。报告重点介绍了公司自主研发的KTOS AI企业应用操作系统,该系统以六大能力为核心,架设在企业现有系统之上,将治理经验、行业知识与业务流程转化为可运行、可沉淀的智能能力。目前,KTOS已在50多个行业、200多家企业落地应用,并支撑起全国首个县域工业智能体集群。报告还提到,2026年上半年,新增AI智能体产品及数智化咨询改造服务收入2258.62万元,境外收入1.74亿元、同比增长8.51%
纺织服装行业的发展趋势如何?
纺织服装行业正经历数字化转型,智能化、个性化定制成为重要发展方向。随着消费者对个性化需求的提升,服装定制渗透率逐步提高,为传统服装制造企业带来新的增长机遇。同时,AI、大数据等技术的应用,推动行业向智能制造转型,提升生产效率和产品竞争力。报告指出,酷特智能以服装为试验田,实现从“传统制造”到“平台型科技”的价值重构,其自主研发的KTOS AI系统已在多个行业落地应用,展现出智能化转型的广阔前景。未来,具备AI和数字化能力的服装企业将更具竞争优势
报告重点分析了酷特智能的哪些方面?
报告重点分析了酷特智能的业绩表现、自主研发的KTOS AI系统以及未来发展战略。在业绩方面,报告指出公司2026年前三季度营收和利润的具体数据,并分析了费用率增长及汇率变动对净利率的影响。在KTOS AI方面,报告详细介绍了该系统的核心能力、应用场景及市场落地情况,强调其以AI开启企业“数智新生”的潜力。在发展战略方面,报告提到公司以服装为试验田,实现价值重构,并推出PMTSoul等新产品,拓展业务边界至时尚产业、县域经济、跨国制造等领域
当前市场对酷特智能的判断是什么?
当前市场对酷特智能的判断呈现多元视角。一方面,公司2026年前三季度业绩承压,净利润同比下降明显,显示出传统业务面临的挑战。另一方面,公司积极布局AI和数字化领域,KTOS AI系统已在多个行业落地应用,展现出较强的技术实力和市场潜力。报告预测2026-2028年公司营收和净利润将保持增长,EPS分别为0.16/0.3/0.45元,对应PE分别为104.75/56.32/37.37倍。整体来看,市场对酷特智能的判断既关注短期业绩压力,也重视其长期技术布局和发展前景
研报提到了哪些风险提示?
研报提示了酷特智能面临的多重风险。首先,市场竞争加剧可能导致市场份额下降,影响公司业绩增长。其次,市场需求波动可能影响传统服装业务的稳定性。此外,人力资源成本上升、汇率波动等因素也可能对公司财务表现产生不利影响。最后,新业务进展不及预期是另一风险点,虽然公司积极布局AI和数字化领域,但新业务的商业化落地仍需时间验证。这些风险因素需要投资者密切关注