猜你想问
这份研报主要讲了什么内容?
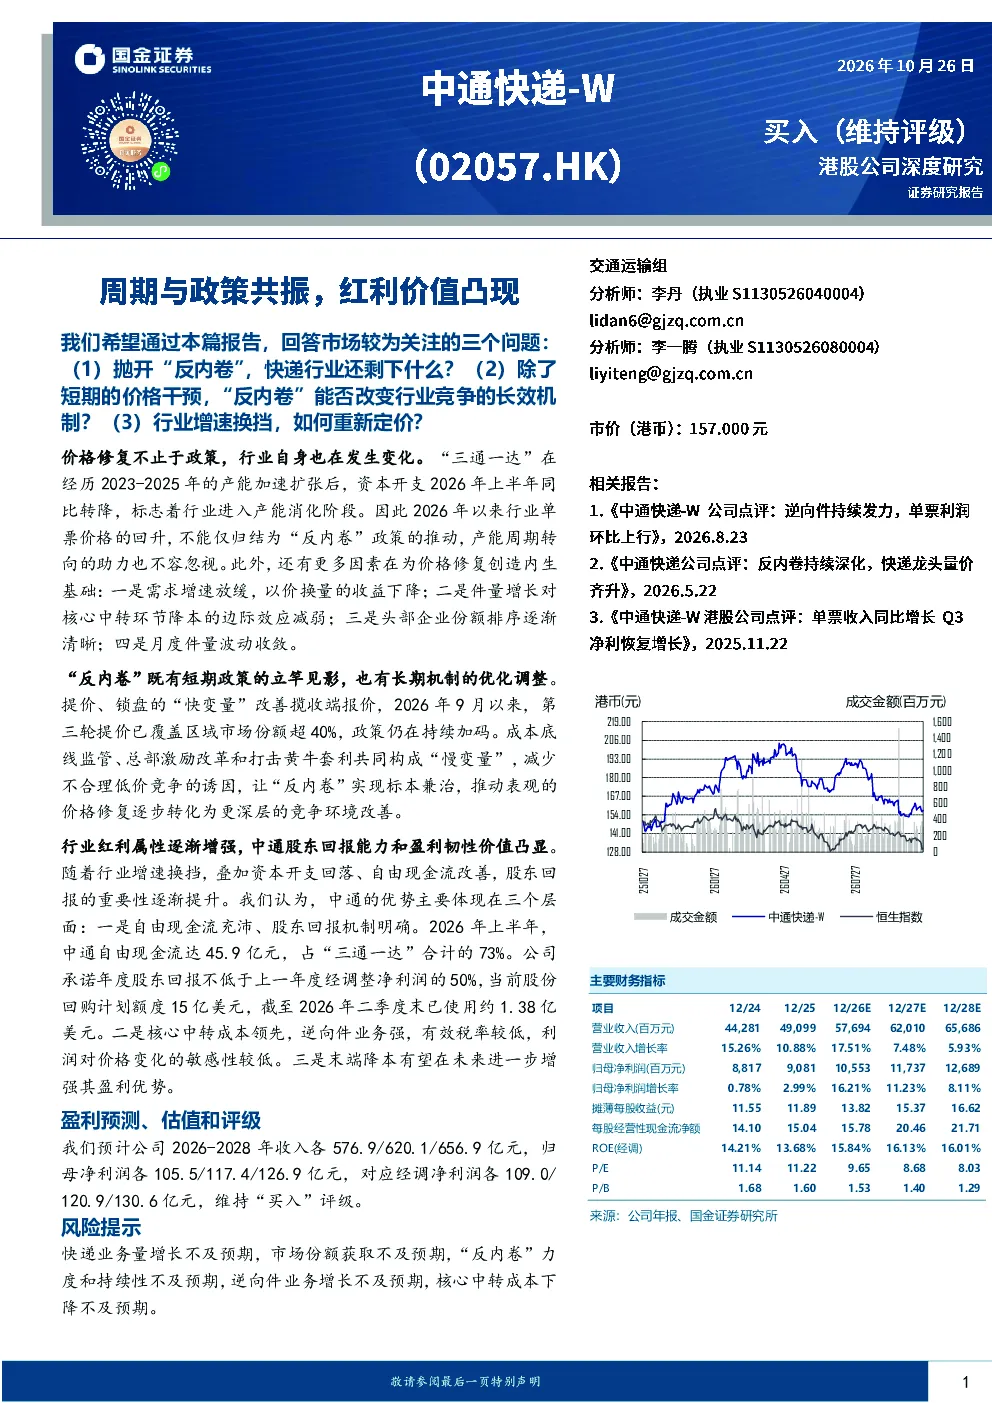
本报告探讨了快递行业在“反内卷”政策及产能周期变化下的发展趋势,重点分析了中通快递的竞争优势和投资价值。报告指出行业产能周期已转向消化阶段,单票价格回升得益于政策与产能双重因素,同时需求增速放缓、降本效应减弱,市场份额排序逐渐清晰。报告还分析了“反内卷”政策的标本兼治措施,以及中通快递在自由现金流、成本结构、逆向件业务等方面的优势,认为其兼具现金回报与盈利韧性。
快递行业未来的发展趋势如何?
快递行业正经历从高速增长向平稳增长的转型,产能周期由扩张转向消化,单票价格有望回升。随着“反内卷”政策的实施,行业竞争将趋于理性,单纯低价竞争的吸引力下降。同时,需求增速放缓、降本效应减弱,市场份额排序逐渐清晰,头部企业优势进一步巩固。月度件量波动趋于收敛,转运和干线运输效率提升,行业整体盈利能力有望改善。
研报为什么重点分析中通快递?
研报重点分析中通快递,主要基于其在行业中的领先地位和综合优势。中通拥有充沛的自由现金流,股东回报机制明确,持续提高回报承诺并实施股份回购计划。其核心中转成本领先,逆向件业务占比较高且单票利润高于平均,有效税率较低,增强了价格竞争下的盈利韧性。此外,中通在末端自动化方面仍有降本空间,其对逆向件的规模化承接能力也侧面反映了其末端运营效率。
当前快递行业的市场状况是怎样的?
当前快递行业正从高速增长阶段转向平稳增长,件量增速明显放缓,与线上商品需求增速差收窄。产能周期方面,“三通一达”在2023-2025年经历产能加速扩张后,2026年上半年资本开支同比转降,行业进入产能消化阶段。单票价格回升既受益于“反内卷”政策,也得益于产能周期转向。市场份额排序逐渐清晰,头部企业竞争趋于理性,低价抢量的效应减弱。
研报提示了哪些风险因素?
研报提示了几个主要风险因素:一是快递业务量增长可能不及预期,二是市场份额获取可能面临挑战,三是“反内卷”政策的力度和持续性可能不及预期,四是逆向件业务增长可能放缓,五是核心中转成本下降可能不及预期。这些风险因素可能对行业整体及中通快递的经营表现产生影响,需要持续关注。