猜你想问
本周美股市场表现如何?
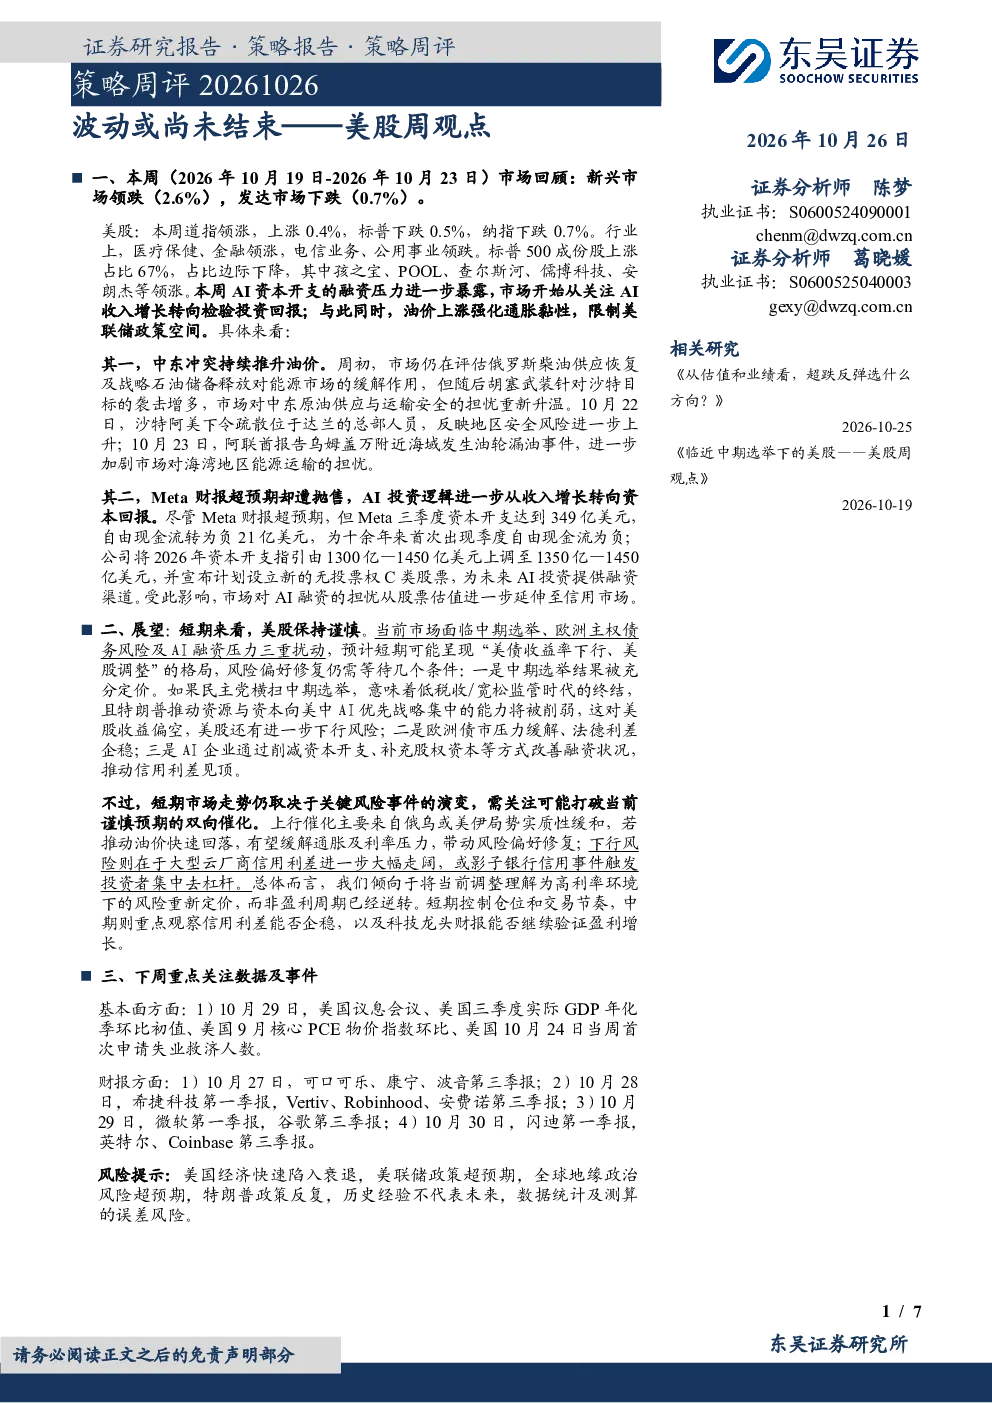
本周美股震荡,道指上涨0.4%,标普下跌0.5%,纳指下跌0.7%。医疗保健和金融领涨,电信和公用事业领跌。标普500成分股上涨占比67%,边际下降,孩之宝、POOL等领涨。行业表现分化,市场整体波动较大。
AI领域资本开支压力对市场有何影响?
Meta三季度资本开支达349亿美元,自由现金流首次为负,2026年资本开支指引上调至1350亿-1450亿美元。AI融资压力从股票估值延伸至信用市场,市场担忧加剧。高资本开支可能限制科技股估值空间,需关注行业长期发展。
油价与通胀对美股有何影响?
中东冲突推升油价,阿联酋油轮漏油事件加剧担忧。通胀黏性限制美联储政策空间,可能影响美股估值。投资者需关注通胀数据变化及美联储政策动向,评估对市场情绪的影响。
短期美股市场面临哪些风险?
短期美股保持谨慎,面临中期选举、欧洲主权债务风险及AI融资压力三重扰动。美债收益率下行、美股调整压力较大。投资者需关注多重风险因素,谨慎评估市场走势。
本研报有哪些风险提示需要注意?
本研报提示美国经济衰退、美联储政策超预期、地缘政治风险、特朗普政策反复等风险。这些因素可能对美股市场产生重大影响,投资者需充分了解并评估潜在风险。
你可能感兴趣
煤炭周报:节后调整尚未结束,煤价或窄幅波动运行
化石能源民生证券2025-02-08
流动性与机构行为周度跟踪:政府债支出或缓和税期波动 机构行为尚未出现极端特征
信达证券2024-01-14
医药生物行业周观点:中报披露结束,“补短板”+“消费”或成主旋律
医药生物万联证券2020-09-07
周观点:黄金稀土板块或已调整结束,再配置机会来临
有色金属太平洋证券2019-08-04
有色金属行业周观点报告:锂探底或结束,重视铝冶炼加工端修复
有色金属万联证券2020-10-31
两融策略日报:美股本轮调整尚未结束
华鑫证券2018-10-16
流动性和通胀是美股波动的核心——策略周观点
信达证券2025-11-22
美股周观点:迎接波动率放大
金融东吴证券2026-01-13
策略点评:迎接波动率放大——美股周观点
东吴证券2026-01-12
海外策略周报:全球多数市场波动期尚未结束
华西证券2023-04-02