猜你想问
碳酸锂价格近期走势如何?
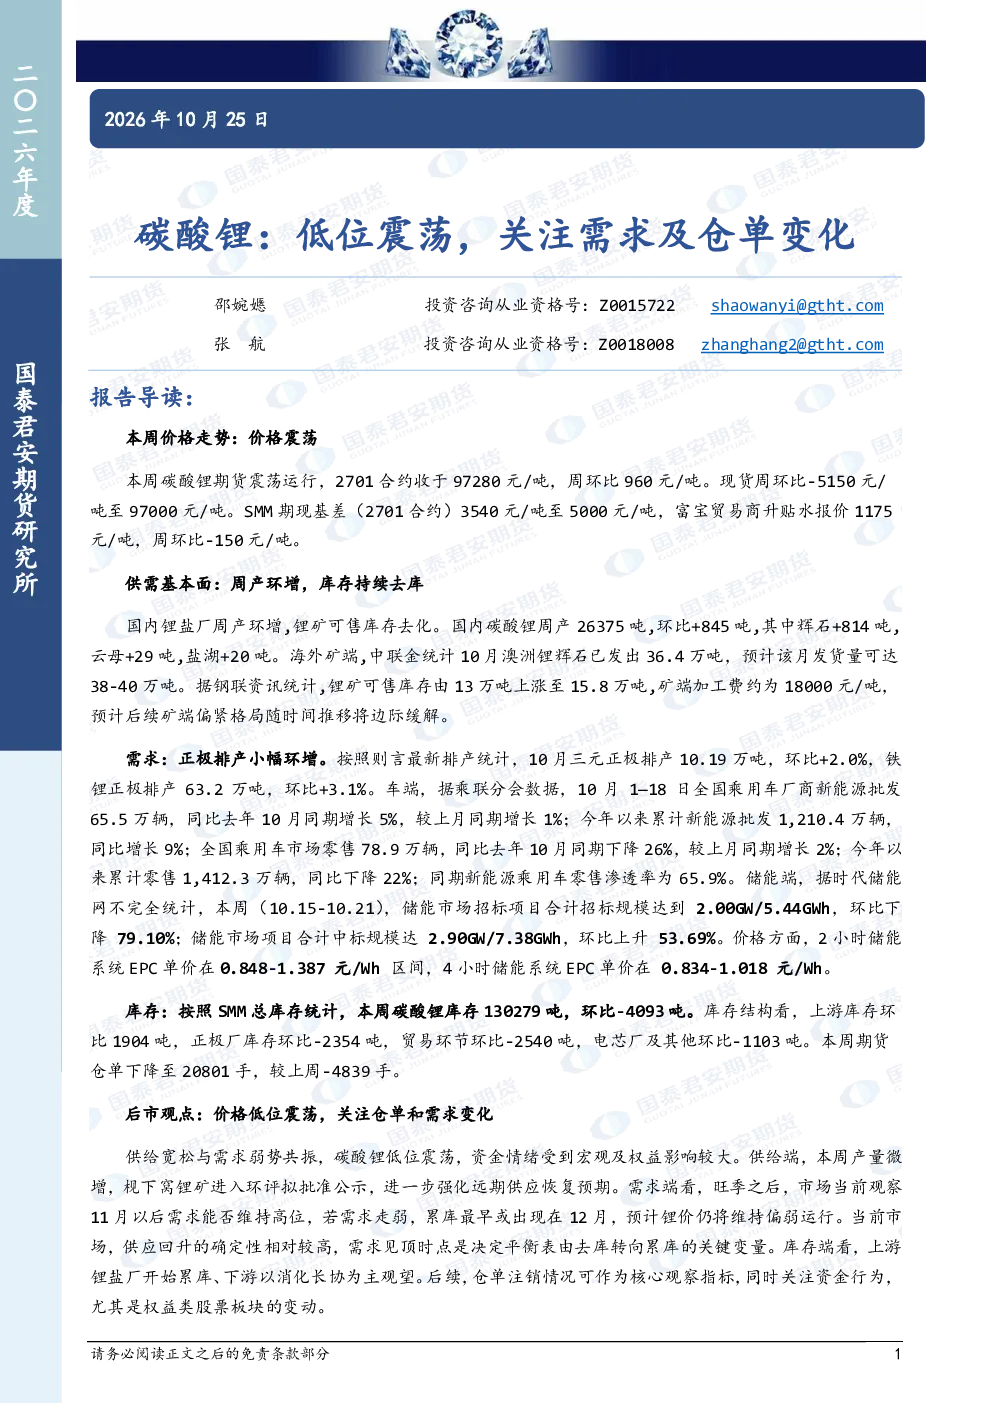
本周碳酸锂期货震荡运行,2701合约收于97280元/吨,周环比上涨960元/吨;现货价格周环比下跌5150元/吨至97000元/吨。SMM期现基差扩大至5000元/吨,富宝贸易商升贴水报价1175元/吨,周环比下降150元/吨。价格波动主要受供需基本面、库存变化及资金情绪等多重因素影响。
碳酸锂行业未来发展趋势是什么?
国内锂盐厂周产环增,锂矿可售库存去化,供给端呈现宽松态势。需求端,正极排产小幅环增,但车端零售市场增速放缓,储能招标规模环比下降,显示需求存在不确定性。未来市场关注点在于旺季后需求能否维持高位,以及远期锂矿供应恢复预期对价格的影响。
本报告重点分析了哪些方面?
本报告重点分析了碳酸锂的供需基本面、市场库存变化、价格走势及后市观点。从基本面看,国内锂盐厂产量微增,海外矿端发货量稳定,锂矿可售库存有所上升。库存方面,SMM总库存环比下降,但上游锂盐厂开始累库,期货仓单减少。
当前碳酸锂市场处于什么状态?
当前碳酸锂市场处于供给宽松与需求弱势共振的状态,价格低位震荡。资金情绪受宏观及权益市场影响较大,市场关注点在于需求能否在旺季后维持,以及远期供应恢复对价格的潜在压力。库存结构显示上游库存增长,下游以消化长协为主。
本报告提示了哪些风险点?
本报告提示的风险点包括下游需求负反馈、隐性库存显性化、市场监管加严以及电车销量不及预期等。需求端不确定性较大,若旺季后需求走弱,可能导致累库出现在12月,进而对锂价形成压力。同时,远期供应恢复预期也需持续关注。
你可能感兴趣
碳酸锂:低位震荡,关注需求及仓单变化
国泰君安证券2026-10-25
碳酸锂:价格震荡下行,关注仓单和需求变化
国泰君安证券2026-10-08
碳酸锂:价格震荡下行,关注仓单和需求变化
国泰君安证券2026-10-07
新能源及有色金属日报:碳酸锂价格反复,关注仓单边际变化
华泰期货2026-07-29
碳酸锂周度行情分析:关注仓单变化,碳酸锂震荡运行
海证期货2025-07-11
碳酸锂:宽幅震荡,关注仓单变化情况
国泰君安证券2026-06-08
新能源及有色金属日报:关注储能需求端边际变化,碳酸锂盘面高位宽度震荡
华泰期货2026-03-03
新能源及有色金属周报:周度价格震荡反弹,关注基差仓单边际变化
华泰期货2026-08-24
碳酸锂早报:LC开盘创阶段性新低,关注仓单变化
信达期货2026-10-12