猜你想问
这份研报的核心内容是什么?
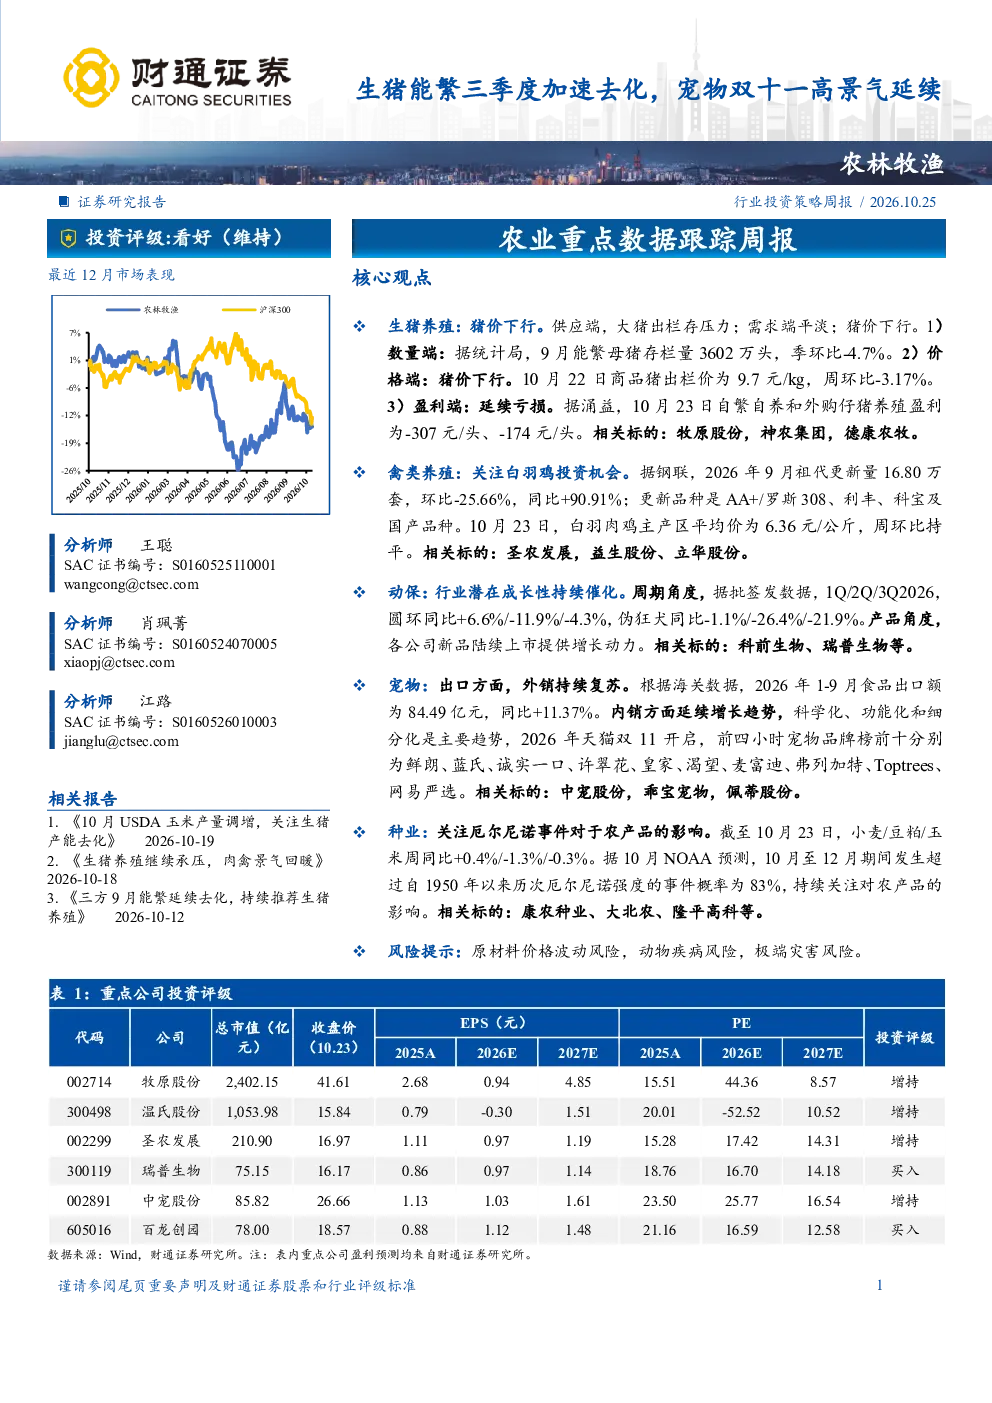
这份研报主要分析了生猪养殖、禽类养殖、动物保健、宠物和种业五个板块。生猪养殖方面,报告指出9月能繁母猪存栏量环比下降4.7%,显示三季度加速去化,但猪价下行,行业延续亏损。禽类养殖方面,关注白羽鸡投资机会,祖代更新量环比下降但同比增加,白羽肉鸡价格持平。动物保健行业潜在成长性持续催化,新品上市提供增长动力。宠物行业出口复苏,内销延续增长趋势。种业方面,关注厄尔尼诺事件对农产品的影响。
农林牧渔行业发展趋势如何?
农林牧渔行业发展趋势呈现多元化特点。生猪养殖进入周期下行阶段,但产能去化加速。禽类养殖特别是白羽鸡存在投资机会,祖代引种不确定性利好产业链。动物保健行业受益于新品研发和行业成长性催化。宠物行业内外销均呈现复苏和增长,科学化、功能化、细分化是主要趋势。种业需关注生物育种和转基因技术进展,同时警惕厄尔尼诺事件影响。
研报重点分析了哪些方向?
研报重点分析了生猪养殖的数量、价格和盈利变化,禽类养殖的祖代更新和白羽鸡价格,动物保健的批签发数据和产品研发进展,宠物行业的出口和内销趋势,以及种业受厄尔尼诺事件影响的潜在风险。每个板块均提供了关键数据和研究结论,并提出了相关投资标的建议。
当前市场现状如何判断?
当前市场现状显示农林牧渔各板块呈现分化态势。生猪养殖市场供大于求,猪价下行导致行业亏损。禽类养殖市场相对稳定,白羽鸡产业链价格受祖代引种影响存在不确定性。动物保健行业受益于产品创新和行业成长。宠物行业内外销均表现积极,品牌集中度提升。种业面临农产品价格波动和极端天气的双重影响。
研报有哪些风险提示?
研报提示了农林牧渔行业面临的主要风险,包括原材料价格波动风险,动物疾病风险,以及极端灾害风险。这些风险可能对生猪养殖的成本控制、动物保健产品的市场需求和宠物行业的供应链稳定性产生影响。此外,种业还需关注全球气候变化对农产品产量的潜在影响。
你可能感兴趣
生猪价格延续下行,三方3月能繁加速去化
财通证券2026-04-07
行业周报:能繁加速去化已开启,生猪重点布局正当时
农林牧渔开源证券2023-07-09
生猪产业链持续亏损,关注能繁加速去化
财通证券2026-04-13
农林牧渔行业三方5月能繁加速去化,持续推荐生猪养殖-农业重点数据跟踪周报
农林牧渔财通证券2026-06-06
一季度能繁加速去化,持续推荐生猪养殖
财通证券2026-04-20
华创农业周报:12月规模种猪场能繁加速去化,建议加大布局生猪养殖板块
农林牧渔华创证券2024-01-14
生猪期货大幅上涨,能繁加速去化回归合理水平
国投期货2022-04-19
8月三方能繁加速去化,持续推荐生猪养殖
财通证券2026-09-08
农业重点数据跟踪周报:8月三方能繁加速去化,持续推荐生猪养殖
财通证券2026-09-14
行业点评报告:猪价低迷能繁加速去化,天气转凉腌腊需求或对年末猪价形成支撑
农林牧渔开源证券2023-11-14