猜你想问
Optimus量产爬坡对行业有何影响?
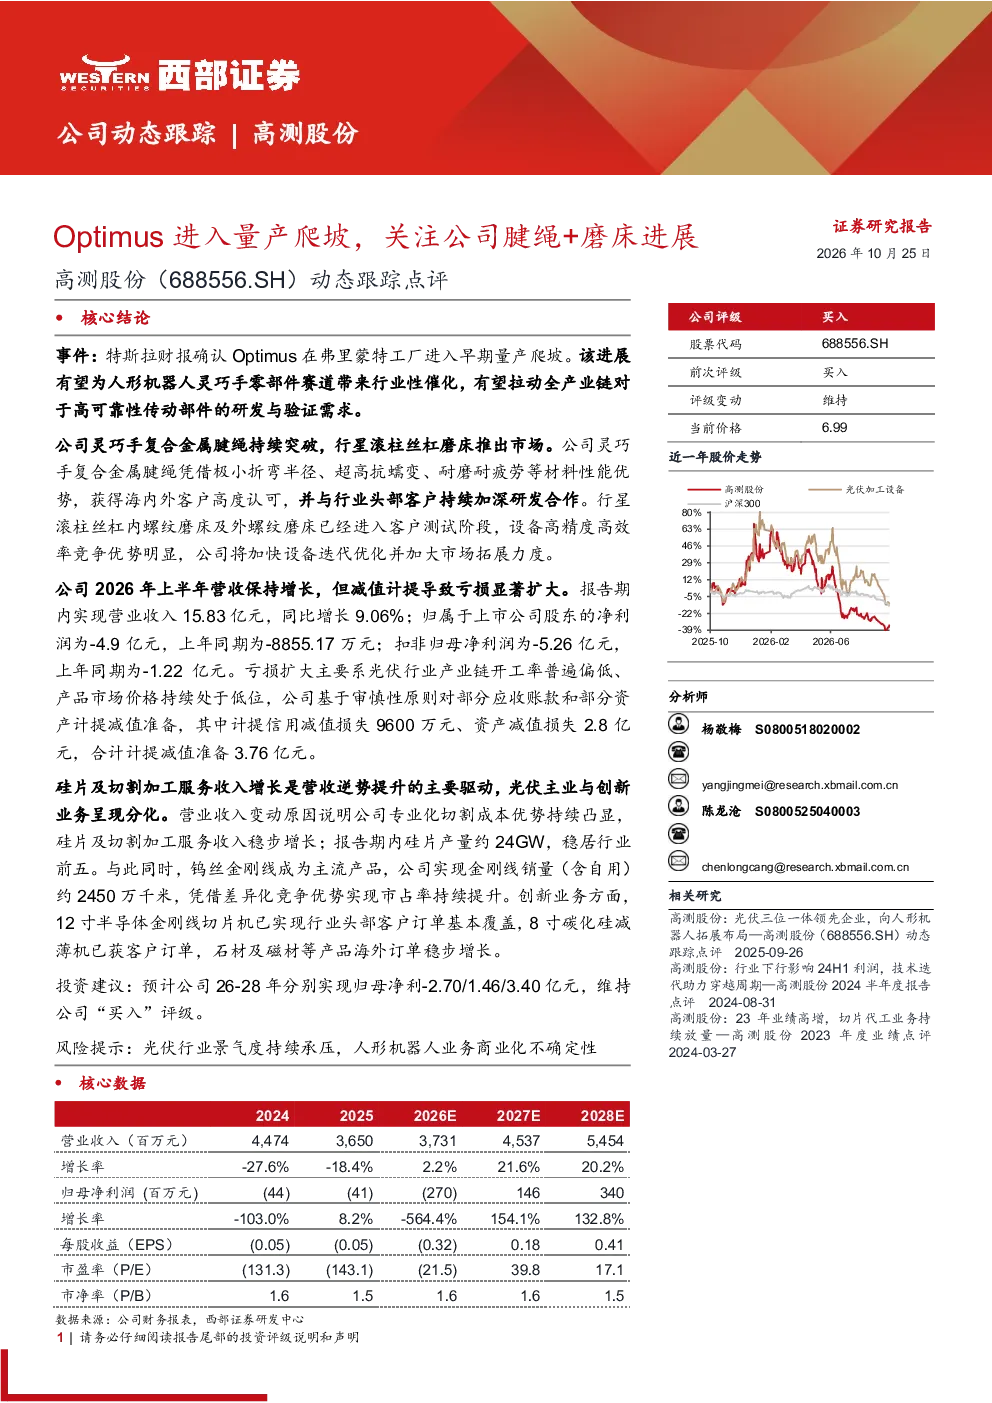
特斯拉财报确认Optimus在弗里蒙特工厂进入早期量产爬坡,为人形机器人灵巧手零部件赛道带来行业性催化,拉动全产业链对高可靠性传动部件的研发与验证需求。公司灵巧手复合金属腱绳持续突破,获得海内外客户高度认可,并与行业头部客户持续加深研发合作,推动行业技术升级。
公司腱绳和磨床业务进展如何?
公司灵巧手复合金属腱绳持续突破,获得海内外客户高度认可,并与行业头部客户持续加深研发合作。行星滚柱丝杠磨床及外螺纹磨床已进入客户测试阶段,设备高精度高效率竞争优势明显,公司将加快设备迭代优化并加大市场拓展力度,展现强劲的技术实力和市场竞争力。
报告主要分析了哪些内容?
报告分析了Optimus量产爬坡对行业的影响,公司腱绳和磨床业务的进展情况,以及公司整体经营状况。报告指出,公司灵巧手复合金属腱绳获得海内外客户高度认可,并与行业头部客户持续加深研发合作,行星滚柱丝杠磨床及外螺纹磨床已进入客户测试阶段,设备高精度高效率竞争优势明显。同时,报告也分析了公司2026年上半年营收保持增长,但减值计提导致亏损显著扩大,实现营业收入15.83亿元,同比增长9.06%;归属于上市公司股东的净利润为-4.9亿元,扣非归母净利润为-5.26亿元。亏损主要系光伏行业产业链开工率偏低、产品市场价格持续低位,计提信用减值损失9600万元、资产减值损失2.8亿元。
光伏行业及创新业务现状如何?
光伏主业与创新业务呈现分化。硅片及切割加工服务收入增长是营收逆势提升的主要驱动,硅片产量约24GW,稳居行业前五;钨丝金刚线销量约2450万千米,市占率持续提升。创新业务方面,12寸半导体金刚线切片机已实现行业头部客户订单基本覆盖,8寸碳化硅减薄机已获客户订单,石材及磁材等产品海外订单稳步增长,显示出公司多元化发展的良好态势。
研报提示哪些风险?
研报提示的主要风险包括光伏行业景气度持续承压,以及人形机器人业务商业化不确定性。光伏行业产业链开工率偏低、产品市场价格持续低位,计提信用减值损失9600万元、资产减值损失2.8亿元,导致公司2026年上半年亏损显著扩大。同时,人形机器人业务尚处于商业化初期,存在市场接受度和商业化落地的不确定性,需要持续关注其发展进展。