猜你想问
石墨烯垫片在AI算力散热中的核心应用是什么?
石墨烯垫片主要应用于TIM1.5与TIM2层级,尤其在Rubin机柜GPU中价值量约100至150元。其优势在于长期运行可靠性极高,可有效避免高功率芯片因泵出效应导致的散热失效。相较于硅脂价格高出约50倍,但通过界面填充优势提升热传递效率,是高功率芯片散热的重要材料。
AI算力散热材料行业未来发展趋势如何?
AI算力散热材料行业未来发展趋势聚焦于石墨烯垫片等高性能材料的替代应用。随着芯片功率提升,传统硅脂和凝胶面临挑战,石墨烯垫片在汽车电子、光模块等领域具备替代潜力。全球传统TIM材料市场规模达万亿级别,石墨烯垫片当前市场规模约100亿,未来有望增长至千亿级别甚至更高。
本报告重点分析了石墨烯垫片的哪些方面?
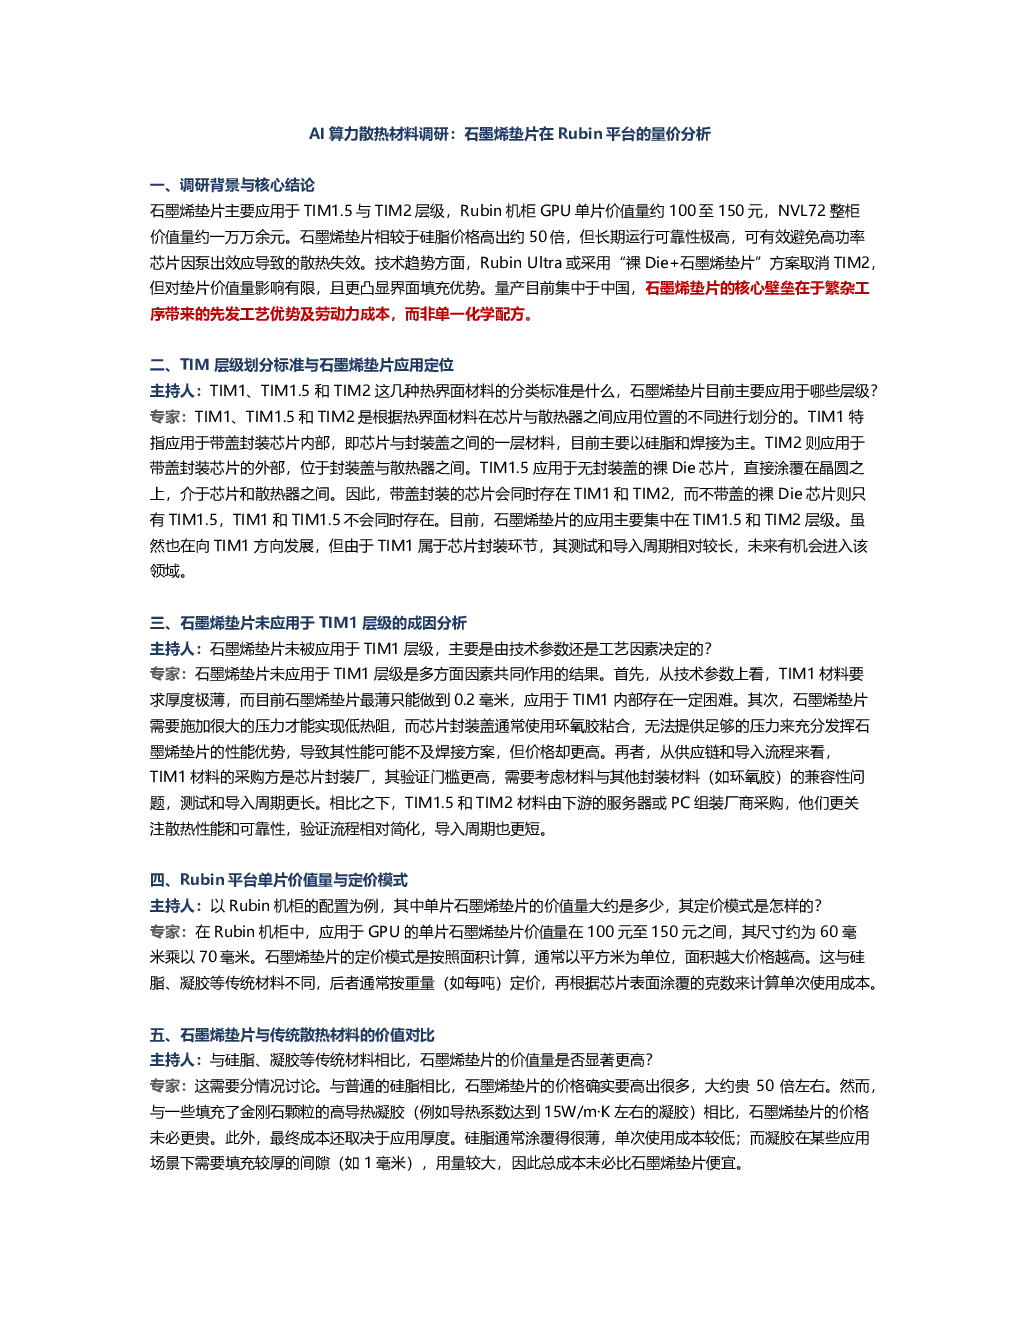
本报告重点分析了石墨烯垫片在Rubin平台的量价分析,包括其应用层级、单片价值量约100至150元、定价模式按面积计算等。同时探讨了TIM层级划分标准、未应用于TIM1层级的成因、与传统材料的对比,以及Rubin机柜TIM方案构成及石墨烯价值占比等关键信息。
当前AI算力散热材料市场现状如何?
当前AI算力散热材料市场现状显示,石墨烯垫片主要集中于中国量产,核心壁垒在于工艺和工序的先发优势及劳动力成本。Rubin机柜中石墨烯垫片部分总价值量约在一万多元,市场更关注其应用于核心算力芯片。实际市场规模约6至7亿元,预计明年该部分市场规模有望翻一番。
本报告提示了哪些潜在风险?
本报告提示了石墨烯垫片业务潜在风险,包括客户结构高度集中主要依赖海外客户,产品线收入主要由石墨烯垫片和金属碳基复合垫片支撑。双重集中带来了潜在风险,增长主要依赖于价格下降后带来的应用场景拓宽,而利润率则预计会随之下降。此外,技术壁垒高导致生产工序繁杂,容错率低也构成风险因素。
你可能感兴趣
AI算力散热材料调研:石墨烯垫片在Rubin平台的量价分析、竞争格局和龙头优势壁垒
未知机构2026-10-22
算力升级倒逼散热材料换代石墨烯TIM技术将使哪些A股上市公司受益
未知机构2026-10-03
计算机:十五五・新质生产力|Vera Rubin开启量产周期,AI算力硬件环节迎来量价齐升
信息技术中证鹏元2026-08-14
AI散热系列(一):AI算力驱动TIM迭代,石墨烯散热产业化提速
基础化工开源证券2026-10-06
开源中小盘丨AI散热系列一AI算力驱动TIM迭代石墨烯散热产业化提速
未知机构2026-10-06
开源中小盘AI散热系列 一 AI算力驱动TIM迭代 石墨烯散热产业化提速
未知机构2026-10-06
中小盘策略专题:AI散热系列(一):AI算力驱动TIM迭代,石墨烯散热产业化提速
开源证券2026-09-29
AI算力驱动TIM迭代石墨烯散热产业化提速26100720261008
未知机构2026-10-08
AI算力驱动TIM迭代石墨烯散热产业化提速20261006 原文
未知机构2026-10-06
AI算力驱动TIM迭代石墨烯散热产业化提速26100720261008 导读
未知机构2026-10-08