猜你想问
烧碱市场近期表现如何?
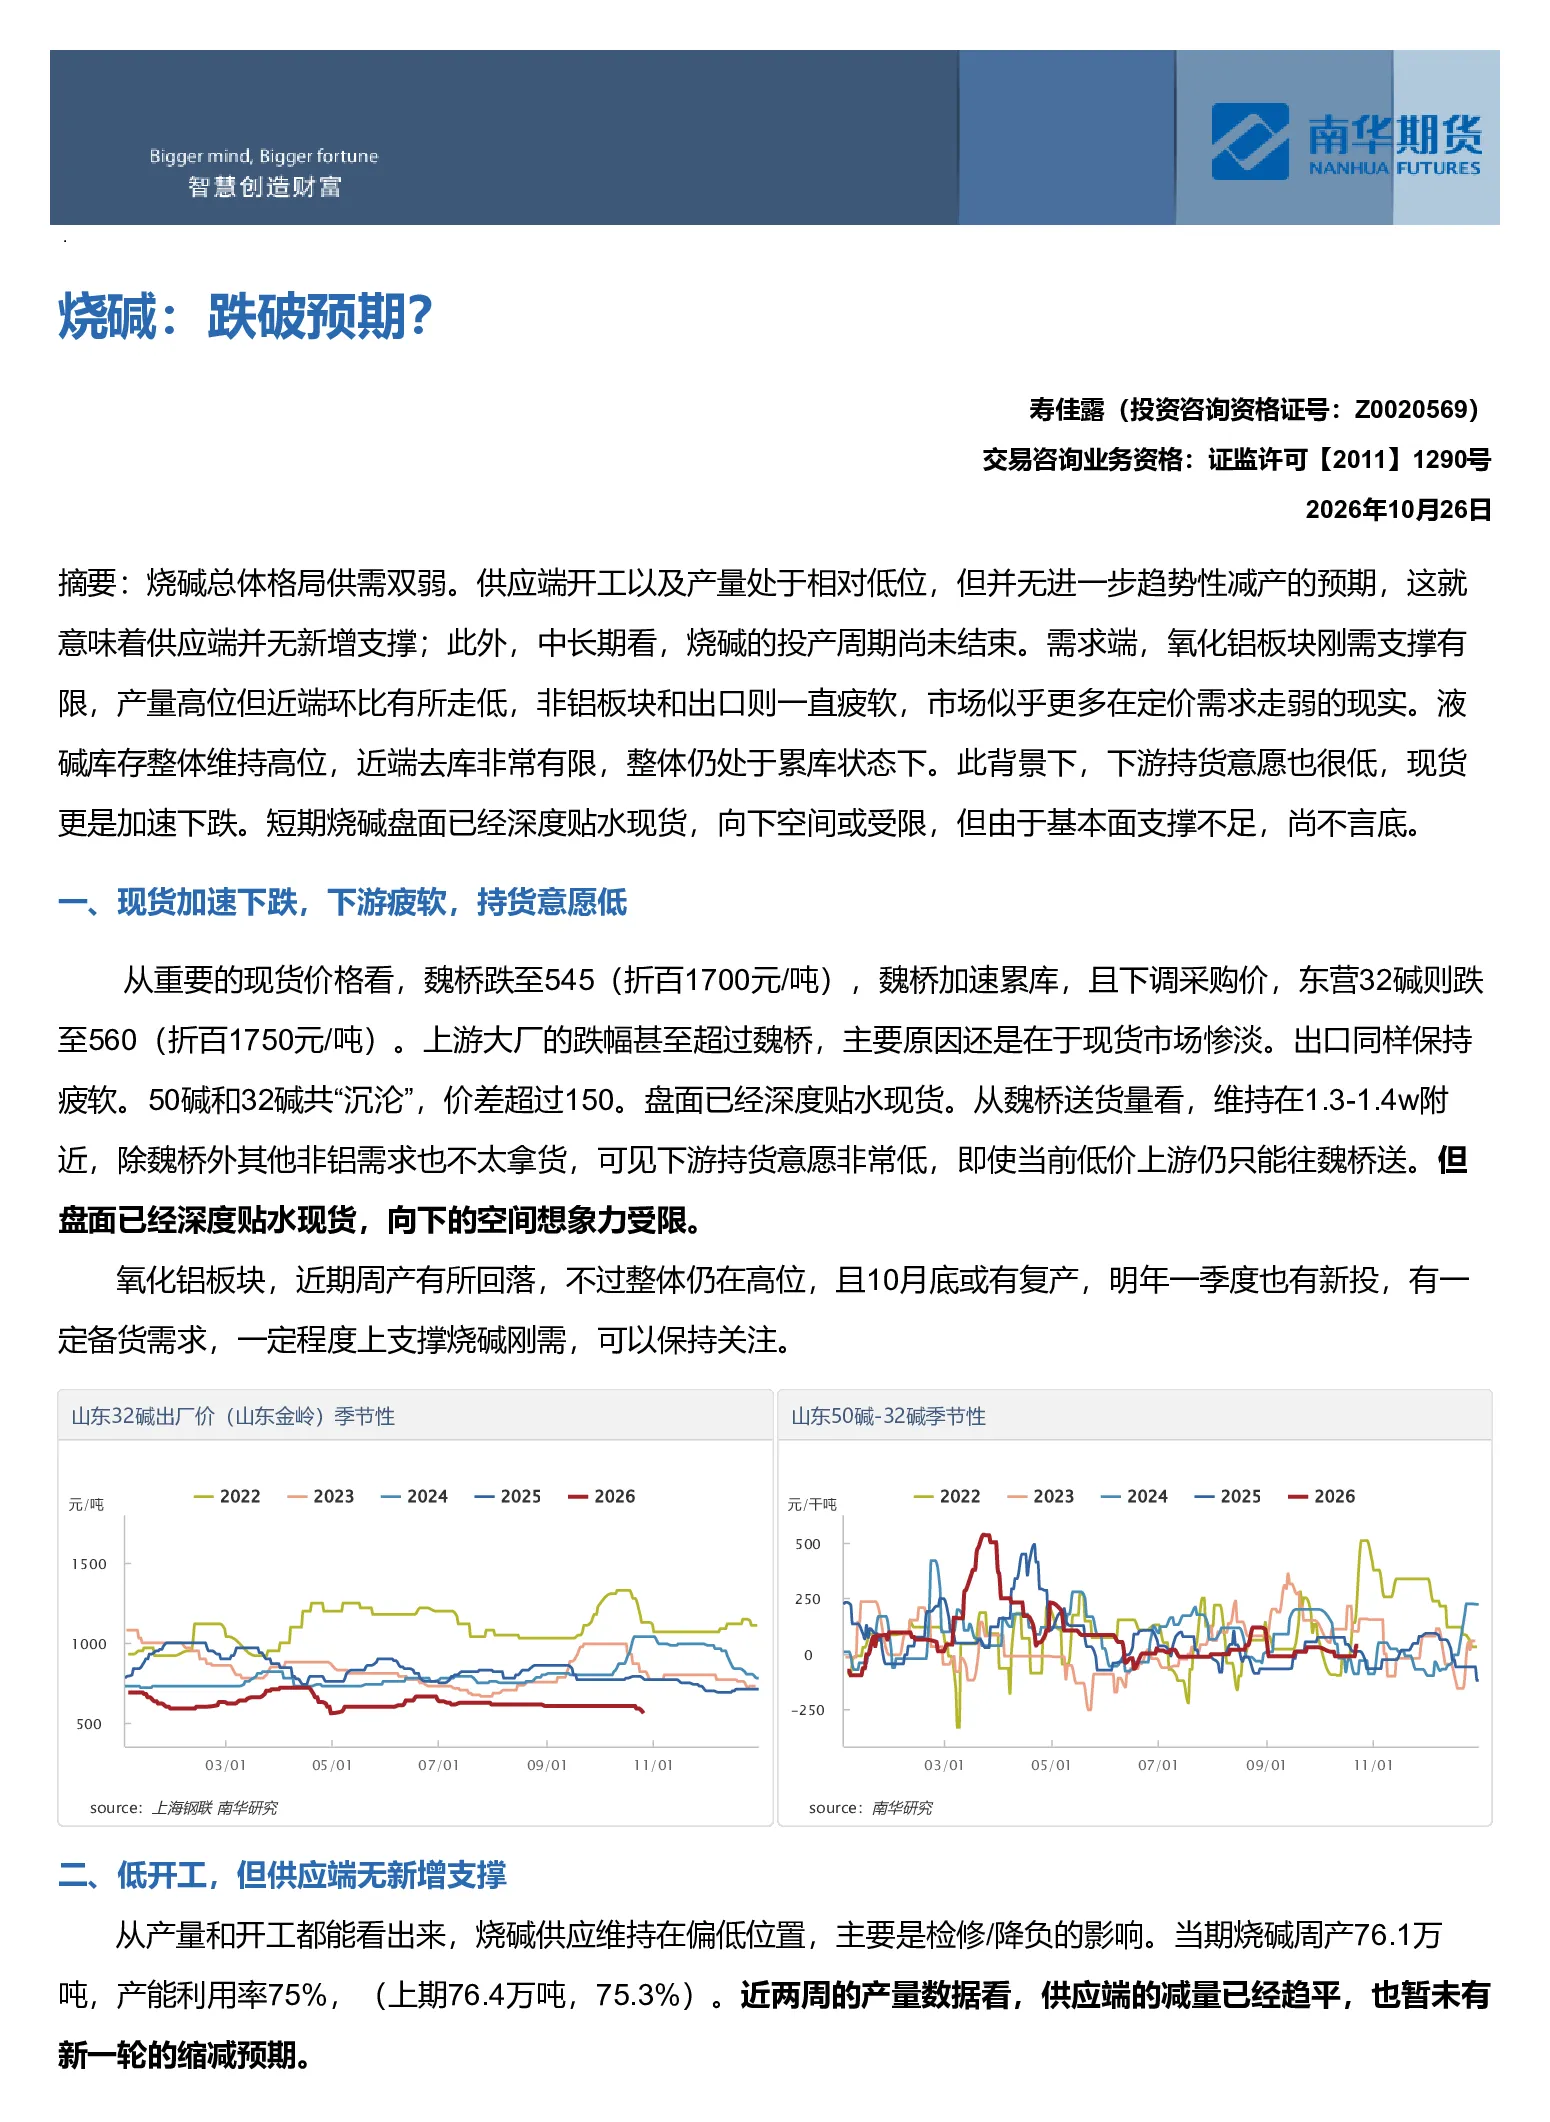
烧碱市场近期供需格局总体双弱。供应端开工及产量处于相对低位,主要受检修/降负影响,但无进一步减产预期;中长期投产周期未结束,新增支撑有限。需求端氧化铝板块刚需支撑有限,非铝板块和出口持续疲软。现货市场加速下跌,魏桥50碱跌至545元/吨(折百1700元/吨),东营32碱跌至560元/吨(折百1750元/吨),下游持货意愿低,整体库存高位,短期去库有限,不构成趋势。
烧碱行业未来发展趋势是什么?
烧碱行业未来发展趋势显示供需两端均缺乏强劲支撑。供应端中长期投产周期未结束,新增产能支撑有限;需求端氧化铝板块刚需支撑有限,非铝板块和出口持续疲软,整体需求疲软态势可能持续。液氯价格预期震荡,短期难深跌,但氯碱利润整体下滑。市场需关注需求端能否企稳以及氧化铝板块的备货需求。
本报告重点分析了哪些方面?
本报告重点分析了烧碱市场的供需格局、现货市场表现、供应端情况、库存情况及研究结论。报告指出供应端开工及产量处于相对低位,需求端氧化铝板块刚需支撑有限,现货市场加速下跌,下游持货意愿低,整体库存高位。研究结论认为短期烧碱盘面已深度贴水现货,向下空间受限,但基本面支撑不足,尚不言底。
当前烧碱市场现状如何判断?
当前烧碱市场现状表现为供需双弱,现货市场加速下跌,下游持货意愿低,整体库存高位。供应端开工及产量处于相对低位,但无进一步减产预期;需求端氧化铝板块刚需支撑有限,非铝板块和出口持续疲软。价格表现方面,魏桥50碱跌至545元/吨(折百1700元/吨),东营32碱跌至560元/吨(折百1750元/吨),上游大厂跌幅超魏桥,出口疲软。库存数据方面,隆众口径液碱厂库54.88万吨(湿),环比微增。
本报告有哪些风险提示?
本报告风险提示包括:短期烧碱盘面已深度贴水现货,向下空间受限,但基本面支撑不足,尚不言底;下游持货意愿低,库存高位压力持续,市场需关注需求端能否企稳;氧化铝板块有一定备货需求,但整体需求疲软态势可能持续;液氯价格预期震荡,短期难深跌,但氯碱利润整体下滑。报告未涉及投资涨跌、买入卖出时机的判断。