猜你想问
这份研报的核心内容是什么?
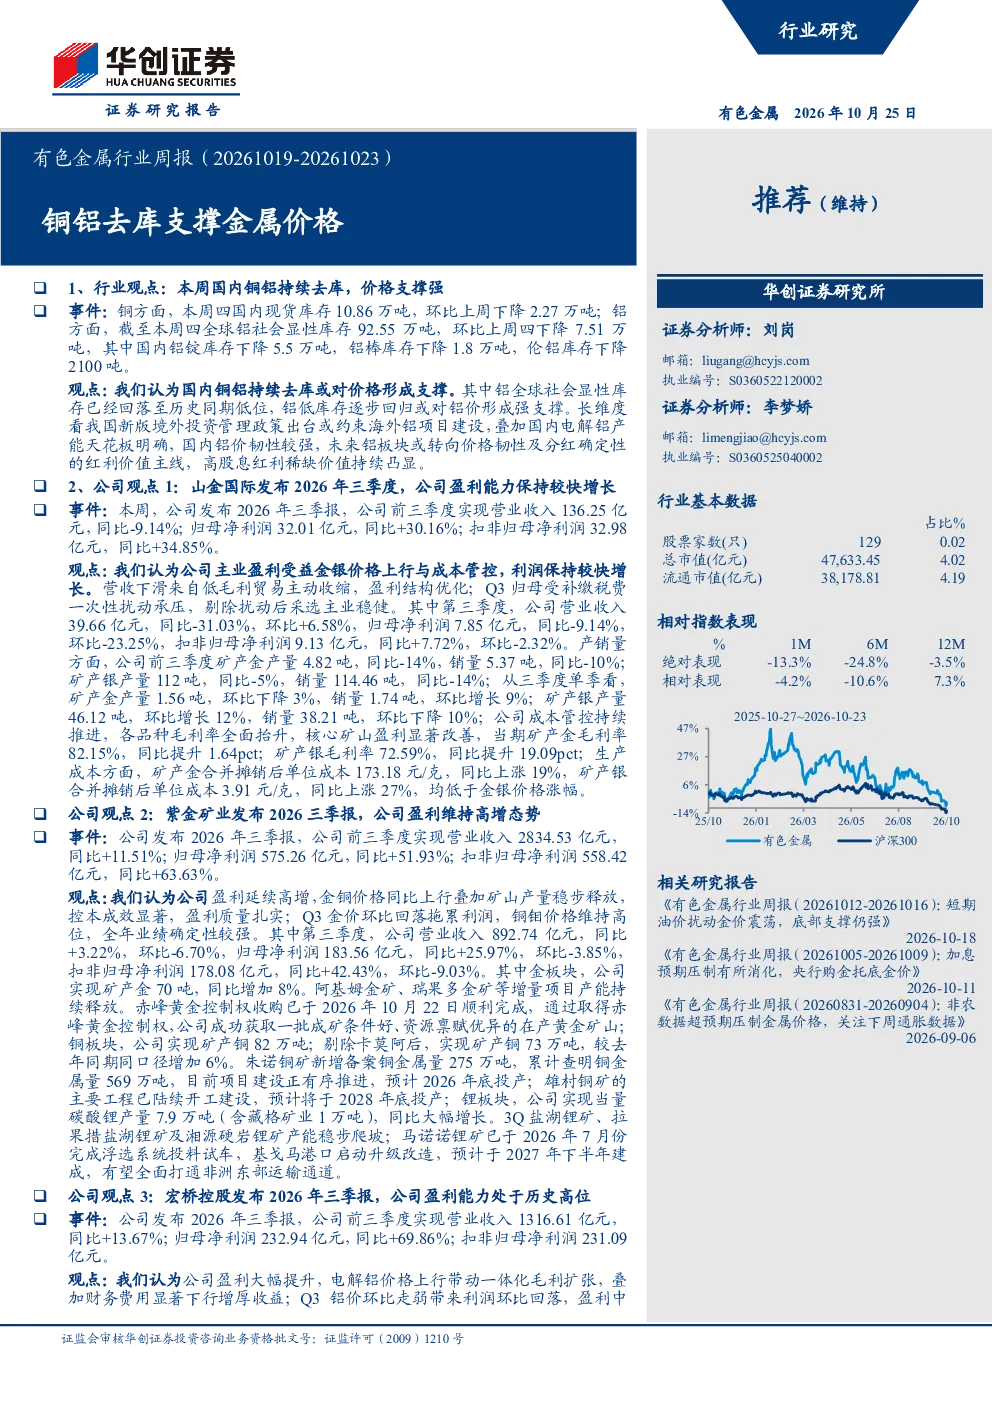
本报告指出国内铜铝持续去库,价格支撑强。铝全球社会显性库存已回落至历史同期低位,铝低库存逐步回归对铝价形成强支撑。长维度看,我国新版境外投资管理政策或约束海外铝项目建设,叠加国内电解铝产能天花板明确,国内铝价韧性较强,未来铝板块或转向价格韧性及分红确定性的红利价值主线,高股息红利稀缺价值持续凸显。
有色金属行业未来发展趋势如何?
报告认为铝板块未来或转向价格韧性及分红确定性的红利价值主线,高股息红利稀缺价值持续凸显。同时,铜铝持续去库支撑金属价格,全球宏观的不确定性、海外经济衰退超预期、国内经济复苏不及预期是主要风险因素。看好铜板块和铝板块,建议关注洛阳钼业、西部矿业、宏桥控股等。
研报重点分析了哪些方向?
报告重点分析了铜铝去库对金属价格的影响,国内电解铝产能天花板及境外投资管理政策对铝价的影响,以及铜铝板块重点公司的盈利能力。报告建议关注铜板块的洛阳钼业、西部矿业、金诚信、宏达股份、紫金矿业等,以及铝板块的中国宏桥、宏桥控股、神火股份、天山铝业、云铝股份、中孚实业等。
当前有色金属市场现状如何?
当前国内铜铝持续去库,价格支撑强。铝全球社会显性库存已回落至历史同期低位,铝低库存逐步回归对铝价形成强支撑。铜铝板块重点公司盈利能力保持较快增长或处于历史高位,但部分公司受产量扰动和成本上行影响。报告建议关注铜板块和铝板块的多个公司。
研报提到了哪些风险提示?
报告提示全球宏观的不确定性、海外经济衰退超预期、国内经济复苏不及预期是主要风险因素。此外,部分公司受矿山技改检修扰动生产节奏、成本端上涨等因素影响,需关注产量和成本变化对盈利能力的影响。
你可能感兴趣
有色金属行业周报:跌价去库支撑铜铝行情,需求景气带动EV新能源金属价格
有色金属国盛证券2021-06-20
基本金属行业周报:宏观预期反复,矿端偏紧与去库支撑铜铝表现
有色金属华西证券2026-08-02
铜铝去库支撑价格韧性,政策发力拉动能源金属板块上行
有色金属国盛证券2023-06-04
有色金属行业周报:去库凸显铜铝需求韧性,年末钴锂价格加速上行
有色金属国盛证券2022-01-09
有色金属行业周报:去库趋势明显,铜、铝价格中枢上移
有色金属华安证券2021-04-25
有色金属行业:旺季来临拉动铜铝去库,EV热销能源金属延续高景气
有色金属国盛证券2021-04-25
有色金属行业点评:中国铜、铝进口数据支撑金属价格
有色金属大通证券2010-04-13
基本金属及贵金属行业周报:铝,去库加速、出口大增;铜,长牛可期
有色金属中泰证券2018-06-10