猜你想问
国信期货PTA月报核心内容是什么?
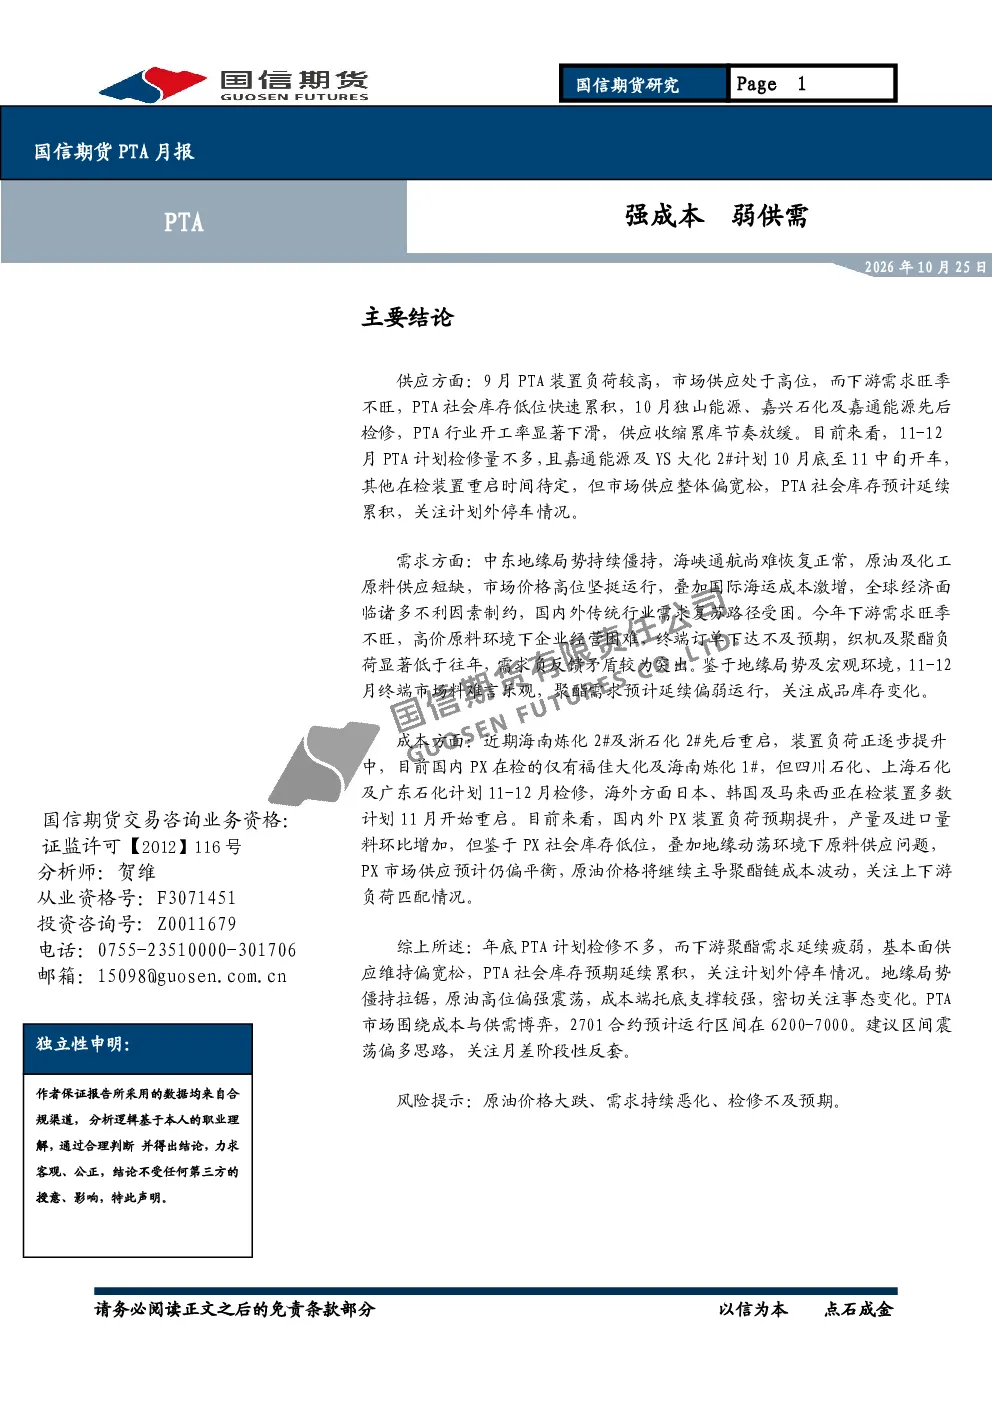
本报告分析了PTA的供应、需求、成本及市场现状。9月PTA供应高位导致库存快速累积,10月检修累库放缓,11-12月供应偏宽松预计延续累库。需求端受地缘局势、全球经济等因素影响持续疲弱,聚酯负荷低于往年。成本方面,PX供应预计平衡,原油主导成本波动。报告建议关注计划外停车、成品库存变化及上下游负荷匹配情况。
PTA行业未来发展趋势如何?
PTA行业未来供应整体偏宽松,关注计划检修及计划外停车情况。需求端预计延续疲弱,需关注终端市场及成品库存变化。成本端PX供应预计平衡,原油价格仍是主导因素。市场围绕成本与供需博弈,需关注月差阶段性反套机会。
国信期货PTA月报重点分析了哪些方向?
本报告重点分析了PTA供应端装置检修影响、社会库存变化、需求端聚酯负荷及出口情况、成本端PX供应及原油价格影响。同时关注了地缘局势、全球经济等因素对下游需求的制约,以及市场运行区间及风险提示。
当前PTA市场现状如何判断?
当前PTA市场供应处于高位,社会库存低位快速累积,需求端旺季不旺,聚酯负荷显著低于往年。成本端PX供应预计平衡,原油价格主导成本波动。市场围绕成本与供需博弈,需关注计划外停车及上下游负荷匹配情况。
国信期货PTA月报有哪些风险提示?
本报告提示的风险包括原油价格大跌、需求持续恶化、检修不及预期。需关注地缘局势对供应链的影响,以及终端市场及成品库存变化可能带来的需求波动。同时需关注PX供应及成本端的变动情况。
你可能感兴趣
国信期货PTA月报:累库节奏较慢,成本仍是核心驱动
国信期货2022-01-24
国信期货 PTA 月报:供需预期修复,PTA跟随成本波动
国信期货2024-08-26
国信期货PTA月报:成本驱动主导,供需弹性不足
国信期货2022-05-31
国信期货PTA周报:重启去库、成本利空趋缓,PTA下方空间或有限
国信期货2024-05-13
国信期货PTA周报:PTA工厂加大检修,短期或震荡企稳
国信期货2021-12-07
国信期货PTA周报:PTA跟随成本走强,关注大厂检修意愿
国信期货2021-05-11
国信期货PTA季报:弱供需、强成本,PTA僵持前行
国信期货2021-09-27
国信期货PTA周报:供需弱势,PTA跟随油价波动
国信期货2020-12-07
国信期货PTA日评
国信期货2016-12-08
国信期货PTA早评
国信期货2016-12-05