主要观点
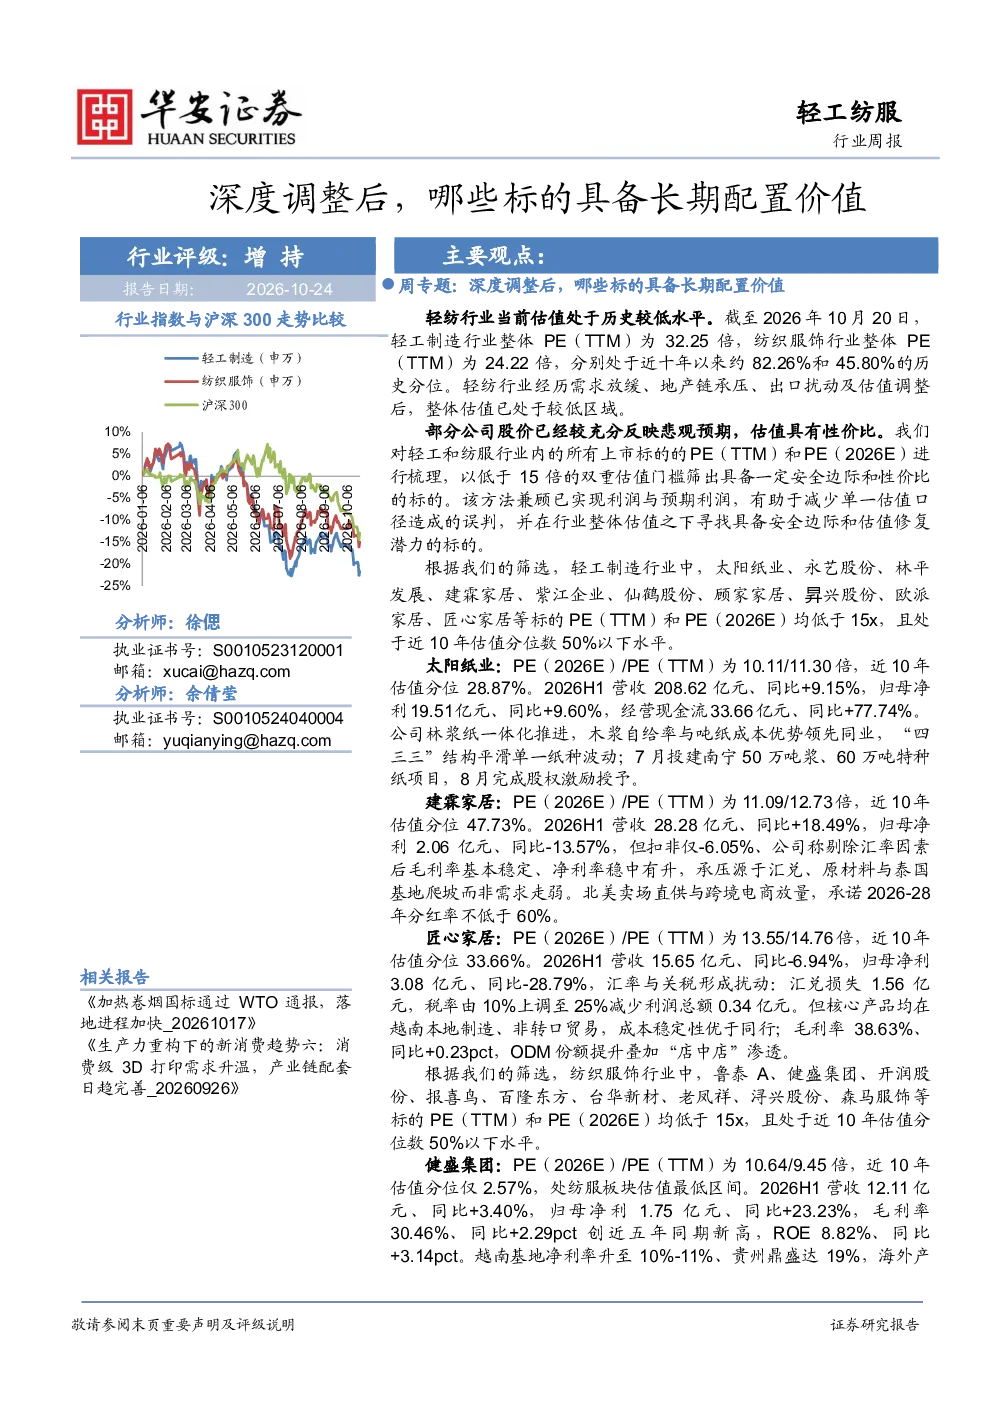
轻纺行业当前估值处于历史较低水平。截至2026年10月20日,轻工制造行业整体PE(TTM)为32.25倍,纺织服饰行业整体PE(TTM)为24.22倍,分别处于近十年以来约82.26%和45.80%的历史分位。经历需求放缓、地产链承压、出口扰动及估值调整后,行业整体估值已处于较低区域。
部分公司股价已充分反映悲观预期,估值具有性价比。通过梳理轻工和纺服行业内所有上市标的的PE(TTM)和PE(2026E),以低于15倍的双重估值门槛筛选出具备安全边际和性价比的标的。该方法兼顾已实现利润与预期利润,有助于减少单一估值口径造成的误判,并在行业整体估值之下寻找具备安全边际和估值修复潜力的标的。
关键数据和筛选结果
根据筛选,轻工制造行业中,太阳纸业、永艺股份、林平发展、建霖家居、紫江企业、仙鹤股份、顾家家居、昇兴股份、欧派家居、匠心家居等标的PE(TTM)和PE(2026E)均低于15x,且处于近10年估值分位数50%以下水平。
纺织服饰行业中,鲁泰A、健盛集团、开润股份、报喜鸟、百隆东方、台华新材、老凤祥、浔兴股份、森马服饰等标的PE(TTM)和PE(2026E)均低于15x,且处于近10年估值分位数50%以下水平。
具体公司分析
轻工制造行业:
- 太阳纸业:PE(2026E)/PE(TTM)为10.11/11.30倍,近10年估值分位28.87%。公司林浆纸一体化推进,木浆自给率与吨纸成本优势领先同业,“四三三”结构平滑单一纸种波动;7月投建南宁50万吨浆、60万吨特种纸项目,8月完成股权激励授予。
- 建霖家居:PE(2026E)/PE(TTM)为11.09/12.73倍,近10年估值分位47.73%。2026H1营收28.28亿元、同比+18.49%,归母净利2.06亿元、同比-13.57%,但扣非仅-6.05%,公司称剔除汇率因素后毛利率基本稳定、净利率稳中有升,承压源于汇兑、原材料与泰国基地爬坡而非需求走弱。北美卖场直供与跨境电商放量,承诺2026-28年分红率不低于60%。
- 匠心家居:PE(2026E)/PE(TTM)为13.55/14.76倍,近10年估值分位33.66%。2026H1营收15.65亿元、同比-6.94%,归母净利3.08亿元、同比-28.79%,汇率与关税形成扰动:汇兑损失1.56亿元,税率由10%上调至25%减少利润总额0.34亿元。但核心产品均在越南本地制造、非转口贸易,成本稳定性优于同行;毛利率38.63%、同比+0.23pct,ODM份额提升叠加“店中店”渗透。
纺织服饰行业:
- 健盛集团:PE(2026E)/PE(TTM)为10.64/9.45倍,近10年估值分位仅2.57%,处纺服板块估值最低区间。2026H1营收12.11亿元、同比+3.40%,归母净利1.75亿元、同比+23.23%,毛利率30.46%、同比+2.29pct创近五年同期新高,ROE 8.82%、同比+3.14pct。越南基地净利率升至10%-11%、贵州鼎盛达19%,海外产能盈利爬坡;回购5.99%股本用于注销,中期分红率55.6%。
- 开润股份:PE(2026E)/PE(TTM)为10.80/11.84倍,近10年估值分位仅1.56%,处上市以来估值底部。2026H1营收25.49亿元、同比+5.02%,归母净利2.11亿元、同比+13.06%,扣非+16.29%,ROE 9.77%、同比+1.34pct,利润端重回双位数增长。箱包代工基本盘稳固,服装代工处放量初期,中国、印尼、印度产能协同;品牌端“90分”与小米渠道加速出海,双轮驱动空间打开。
- 森马服饰:PE(2026E)/PE(TTM)为13.58/14.26倍,近10年估值分位22.28%。2026H1营收67.22亿元、同比+9.32%,归母净利4.79亿元、同比+47.45%,扣非+59.27%,修复弹性居纺服板块前列;毛利率47.81%、同比+1.11pct,存货周转天数157天、同比加快,经营现金流由-2.77亿元转为+2.69亿元。童装收入同比+11.92%,线上占比升至45.29%,中期分红率84.32%。
一周行情回顾
2026年10月19日至10月23日,上证综指下跌0.69%,深证成指下跌1.09%,创业板指下跌3.18%。分行业来看,申万轻工制造下跌2.43%,相较沪深300指数-0.87pct,在31个申万一级行业指数中排名24;申万纺织服饰下跌1.66%,相较沪深300指数-0.09pct,在31个申万一级行业指数中排名17。
重点数据追踪
家居:
- 地产数据:2026年10月11日至10月18日,全国30大中城市商品房成交面积141.97万平方米,环比+26.36%;100大中城市住宅成交土地面积543.57万平方米,环比+170.94%。截至2026年9月,住宅新开工面积2.48亿平方米,累计同比-25.4%;住宅竣工面积1.63亿平方米,累计同比-26.6%;商品房销售面积5.65亿平方米,累计同比-13.2%。
- 原材料数据:截至2026年10月23日,软体家居上游TDI现货价为17350元/吨,周环比-2.25%;MDI现货价为18100元/吨,周环比-1.63%。
- 销售数据:2026年9月,家具销售额为160.5亿元,同比-3%;当月家具及其零件出口金额为570788.5万美元,同比+22.1%;建材家居卖场销售额为1247.63亿元,同比-4.64%。
包装造纸:
- 纸浆&纸产品价格:截至2026年10月23日,针叶浆/阔叶浆/化机浆价格分别为4866.67/4587.11/3578.33元/吨,周环比+0.06%/-0.33%/0%;废黄板纸/废书页纸/废纯报纸价格分别为1779/1803/2355元/吨,周环比-0.39%/-0.28%/0%;白卡纸/白板纸/箱板纸/瓦楞纸价格分别为3809/3475/3741.2/3051.88元/吨,周环比-0.78%/-2.46%/-0.48%/-1.49%;双铜纸/双胶纸价格分别为4200/4312.5元/吨,周环比0%/0%;生活用纸价格为5666.67元/吨,周环比0%。
- 吨盈数据:截至2026年10月23日,双铜纸/双胶纸/箱板纸/白卡纸每吨毛利分别为-903.93/-863.59/339.97/-602.77元/吨。
- 纸类库存:截至2026年9月30日,青岛港月度库存为1466千吨,月环比-6.51%;白卡纸/双胶纸/铜版纸月度企业库存天数分别为17.82/19.95/24.52天,月环比-11.52%/+6.4%/+4.43%;白板纸/瓦楞纸/箱板纸月度企业库存分别为815/820/820千吨,月环比+2.9%/-12.16%/-35%;生活用纸月度企业库存为519.8千吨,月环比-5.28%。
纺织服饰:
- 原材料:截至2026年10月23日,中国棉花价格指数:3128B为17330元/吨,周环比-0.59%。截至2026年10月22日,Cotlook A指数为92.75美分/磅,周环比+1.42%。截至2026年10月16日,中国粘胶短纤市场价为14650元/吨,周环比+0.69%;中国涤纶短纤市场价为8950元/吨,周环比-2.51%。截至2026年10月22日,内外棉差价为1876元/吨,周环比-17.9%;截至2026年10月20日,中国长绒棉价格指数:137为27310元/吨,周环比+0.26%;中国长绒棉价格指数:237为26470元/吨,周环比+0.3%。
- 销售数据:2026年9月,当月服装鞋帽、针、纺织品类零售额为1213.4亿元,同比+1.2%;当月服装及衣着附件出口金额为1541692万美元,同比+23.9%。
投资建议
- 家居:中共中央政治局提出要促进房地产市场止跌回稳,各地以旧换新政策落地,有望刺激家居消费增长。家居板块当前估值折价较多,头部公司估值处于历史底部,建议关注经营稳健的板块头部公司和成长性较高的智能家居赛道。
- 造纸:反内卷催化,叠加头部企业停机减产下,行业格局或有所改善,行业底部,建议关注横向产品多元化、纵向林浆纸一体化的太阳纸业。
- 包装:奥瑞金收购中粮包装,市占率将从20%提升至37%,成为二片罐行业头部企业,议价能力有望提升,从而带动行业整体盈利提升。建议关注包装头部企业。
- 出口:关税扰动持续,关注后续全球博弈,建议关注交易关税情绪下错杀的出海标的。
风险提示
宏观经济增长不及预期风险;企业经营状况低于预期风险;原料价格上升风险;汇率波动风险;竞争格局加剧。