猜你想问
9月内需表现多数改善的具体表现是什么?
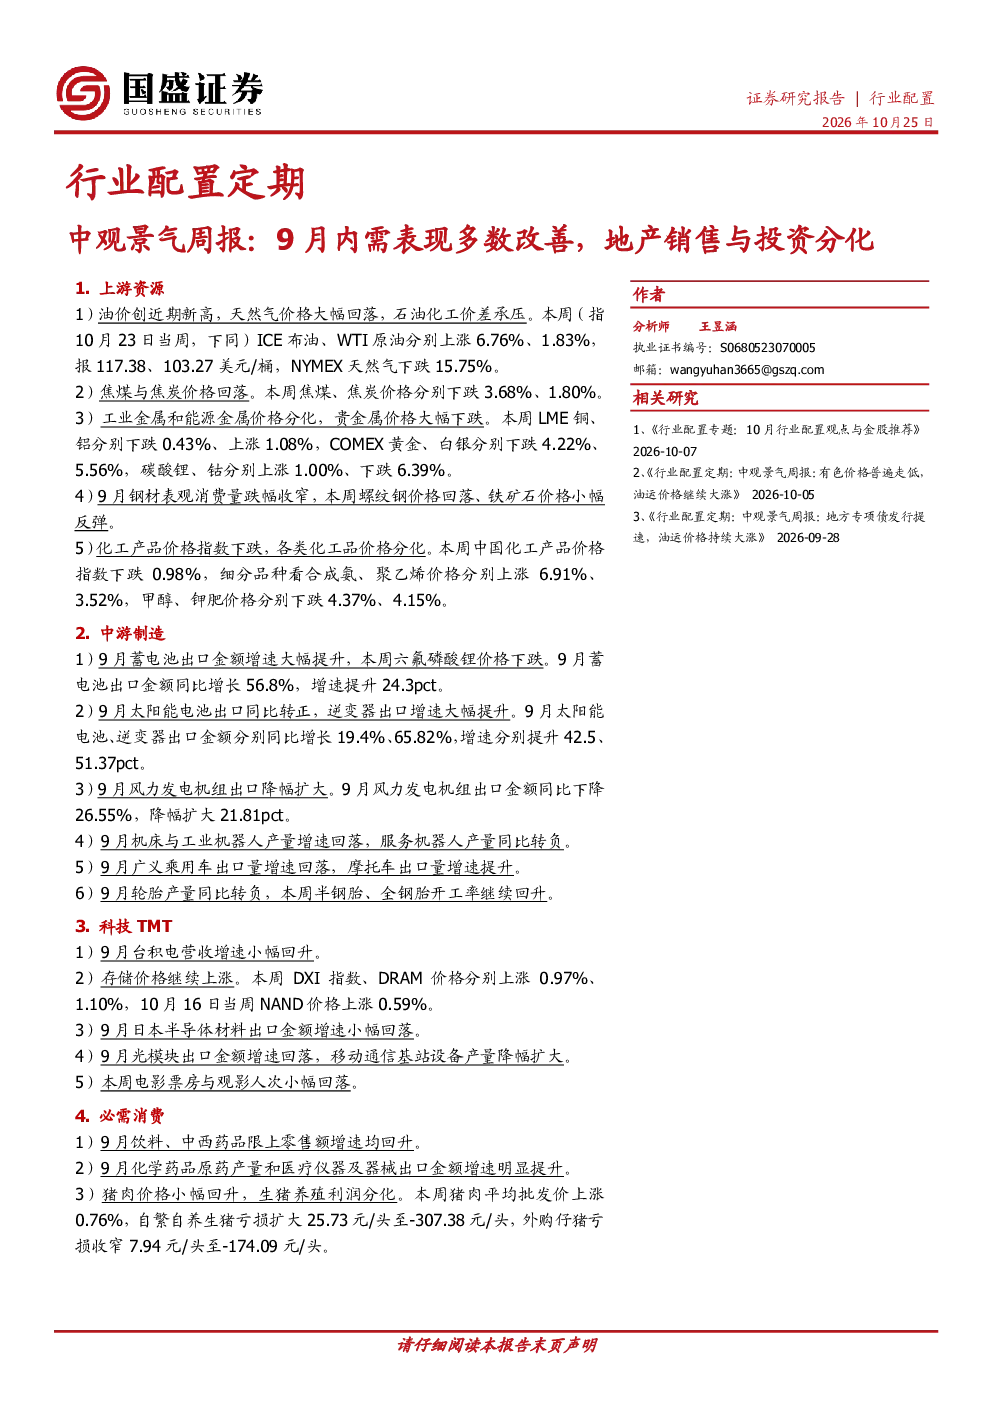
9月内需多数改善主要体现在多个行业领域。必需消费方面,饮料、中西药品限上零售额增速回升,化学药品原药产量和医疗仪器及器械出口金额增速明显提升。可选消费方面,家具限上零售额同比降幅收窄,文化办公用品、体育娱乐用品、日用品和化妆品等限上零售额增速均有所回升,服装限上零售额增速转正,金银珠宝限上零售额同比跌幅收窄,餐饮收入同比增速改善。中游制造方面,蓄电池出口金额增速大幅提升,太阳能电池出口同比转正,逆变器出口增速大幅提升。此外,上游资源中钢材表观消费量跌幅收窄,中游制造中部分产品出口表现良好。这些数据共同表明9月内需呈现多数改善态势。
地产销售与投资分化具体体现在哪些方面?
地产销售与投资分化主要体现在两个方面。销售方面,9月商品房销售面积增速明显下滑,但新房价格指数跌幅收窄,显示市场情绪有所稳定。投资方面,房地产开发投资跌幅扩大,表明开发商投资意愿仍显不足。这种分化反映了当前房地产市场供需两端的不同表现,销售端略有企稳迹象,而投资端仍面临较大压力。同时,固定资产投资和基建投资完成额增速修复,地方新增专项债发行规模小幅回升,为地产市场提供了一定支撑。房屋新开工和施工面积同比增速回升,但房屋竣工面积增速下降,进一步加剧了分化态势。
报告对公用事业赛道的分析重点是什么?
报告对公用事业赛道的分析重点在于其供需两端的变化。上游资源方面,油价创近期新高,天然气价格大幅回落,石油化工价差承压;焦煤与焦炭价格回落;工业金属和能源金属价格分化,贵金属价格大幅下跌;钢材表观消费量跌幅收窄,螺纹钢价格回落,铁矿石价格小幅反弹;化工产品价格指数下跌,各类化工品价格分化。这些变化共同影响了公用事业赛道的成本端和价格端表现。中游制造方面,部分产品出口表现良好,如蓄电池出口金额增速大幅提升,太阳能电池出口同比转正,逆变器出口增速大幅提升。这些数据为公用事业赛道提供了部分积极信号。
当前市场现状有哪些值得关注的特征?
当前市场现状呈现多领域分化特征。一方面,内需多数改善,如必需消费、可选消费、部分中游制造领域表现良好,显示经济韧性仍在。另一方面,地产销售与投资分化,销售端略有企稳,投资端仍显疲弱。上游资源价格波动明显,油价上涨、天然气回落、金属分化,化工品价格指数下跌,各类化工品价格分化。中游制造领域出口表现分化,部分产品出口增速提升,如蓄电池、太阳能电池、逆变器,但风力发电机组出口降幅扩大,机床与工业机器人产量增速回落。此外,大金融领域各类银行总负债增速多数回落,仅股份制商业银行总负债增速回升,保费收入增速回升转正,人身险保费收入增速改善较为显著,但A股成交与两融继续降温。这些特征共同构成了当前市场的复杂局面。
研报提示的主要风险有哪些?
研报提示的主要风险包括地缘政治恶化、经济大幅衰退以及政策超预期变化。地缘政治恶化可能引发供应链中断、能源价格剧烈波动等风险,对多个行业造成冲击。经济大幅衰退可能导致需求疲软、企业盈利下滑,进而影响投资和消费意愿。政策超预期变化可能引发市场预期波动,影响资产价格和行业发展趋势。此外,报告还关注到部分领域如电力供需、建材价格等的变化,这些也可能成为潜在风险点。投资者需密切关注这些风险因素,做好风险管理。