猜你想问
这份报告主要分析了哪些宏观经济数据?
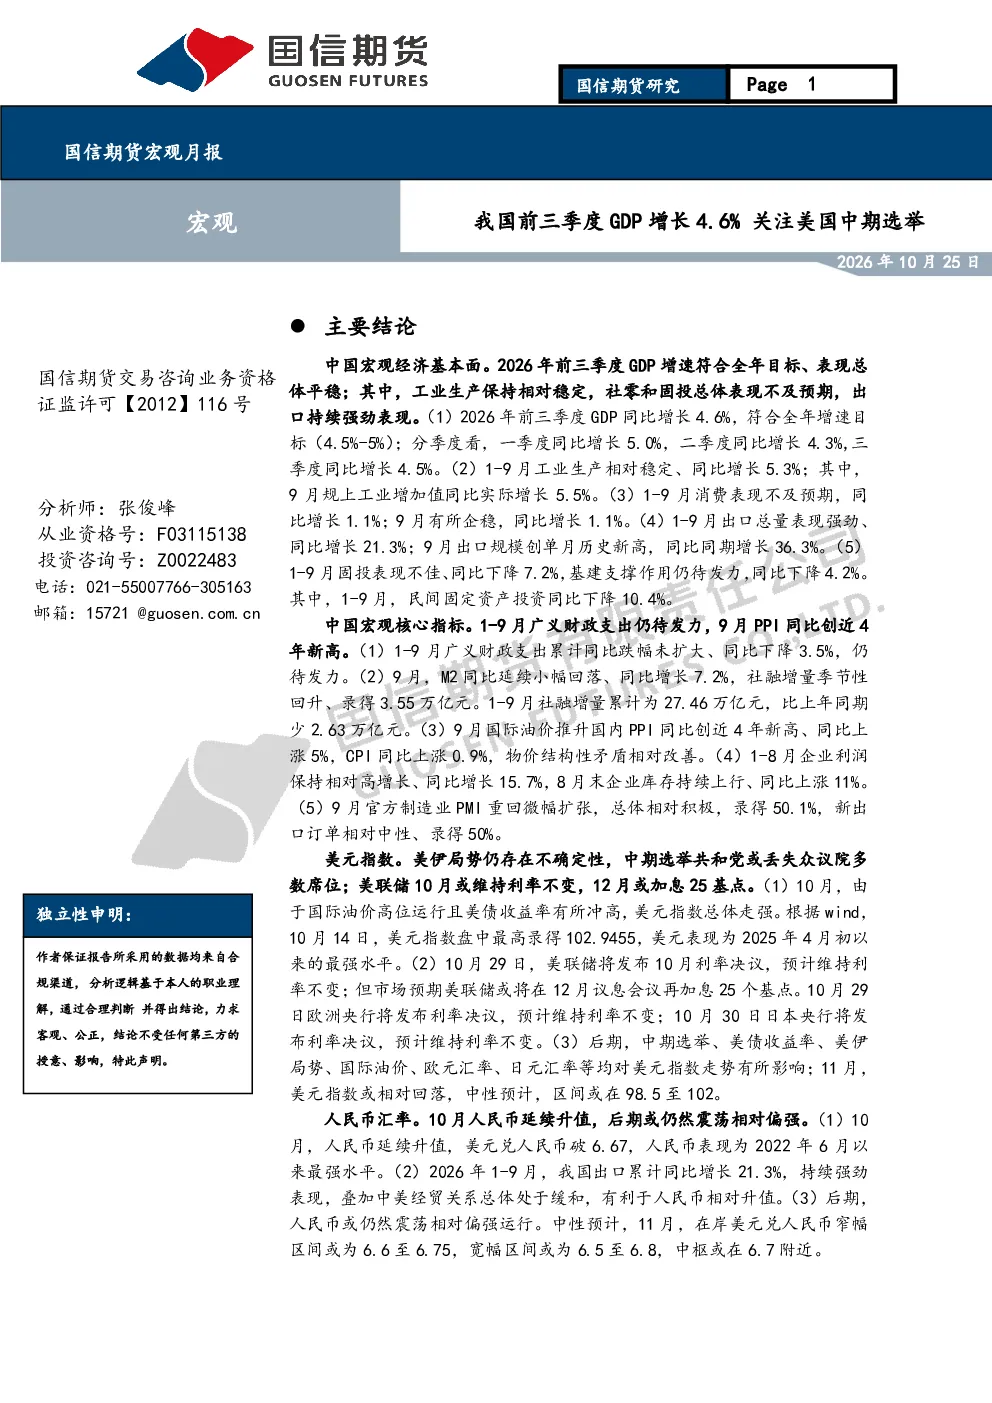
报告分析了2026年前三季度GDP增长4.6%的核心数据,包括工业生产、社会消费品零售、固定资产投资及出口表现。工业生产保持稳定,规上工业增加值同比增长5.3%。社会消费品零售和固定资产投资表现不及预期,分别同比增长1.1%和下降7.2%。出口持续强劲,1-9月同比增长21.3%,9月出口规模创单月历史新高,同比增长36.3%
报告对中国宏观经济核心指标有哪些重点分析?
报告重点分析了财政收支、货币供应、物价水平、企业利润和库存、制造业景气度等核心指标。1-9月广义财政支出同比下降3.5%,仍待发力;9月M2同比增长7.2%,社融增量季节性回升。9月PPI同比上涨5%,CPI同比上涨0.9%,物价结构性矛盾相对改善。1-8月企业利润同比增长15.7%,8月末企业库存同比上涨11%。9月官方制造业PMI重回微幅扩张,录得50.1%
报告如何看待美元指数和人民币汇率走势?
报告分析认为,美元指数10月总体走强,市场预期美联储12月或加息25基点,但11月或相对回落,中性预计区间在98.5至102。人民币汇率10月延续升值,美元兑人民币破6.67,后期或仍然震荡相对偏强,中性预计11月窄幅区间为6.6至6.75,宽幅区间为6.5至6.8。美伊局势仍存在不确定性,中期选举共和党或丢失众议院多数席位
报告对中国宏观经济整体表现有何判断?
报告认为,中国宏观经济总体平稳,但部分指标表现不及预期,如社会消费品零售和固定资产投资。出口持续强劲表现,成为重要支撑。核心指标显示财政支出仍待发力,物价结构性矛盾相对改善。整体经济表现符合全年目标,但结构性问题仍需关注
这份报告有哪些需要关注的风险提示?
报告提示,宏观经济部分指标表现不及预期,如固定资产投资下降7.2%,基建支撑作用仍待发力。房地产供需总体不佳,需求侧压力相对缓解。财政支出仍待发力,1-9月广义财政支出同比下降3.5%。美伊局势不确定性及美联储政策变动也可能对市场产生影响
你可能感兴趣
市场日报:沪深指数收红 前三季度GDP同比增长4.6%
大同证券2026-10-19
宏观月报:据8月数据,三季度GDP增速为2.7%,内外部经济增速差下人民币贬值压力大,我国增长模式选择是最大的汇率预期稳定器
腾景AI经济预测2022-09-07
宏观周报:三季度GDP同比增长4.6%
华联期货2024-10-20
华联期货周报:中国前三季度GDP增长5.2%美国通胀低于预期
华联期货2025-10-26
我国前三季度GDP同比增长5.2%,资金面整体均衡,债市走弱
东方金诚2025-10-29
我国前三季度GDP同比增长5.2%;资金面整体均衡,债市走弱
东方金诚2025-10-21
宏观月报:中美经贸会谈相对乐观 国内前三季度GDP高于全年目标
国信期货2025-10-26
贵金属月报:反弹暂告段落,关注美国中期选举
弘业期货2018-11-01
宏观金融每日观察:关注美国中期选举
中大期货2018-11-07
宏观大类日报:美国中期选举胶着 关注美国10月CPI
华泰期货2022-11-10