猜你想问
南方传媒的研报核心内容是什么?
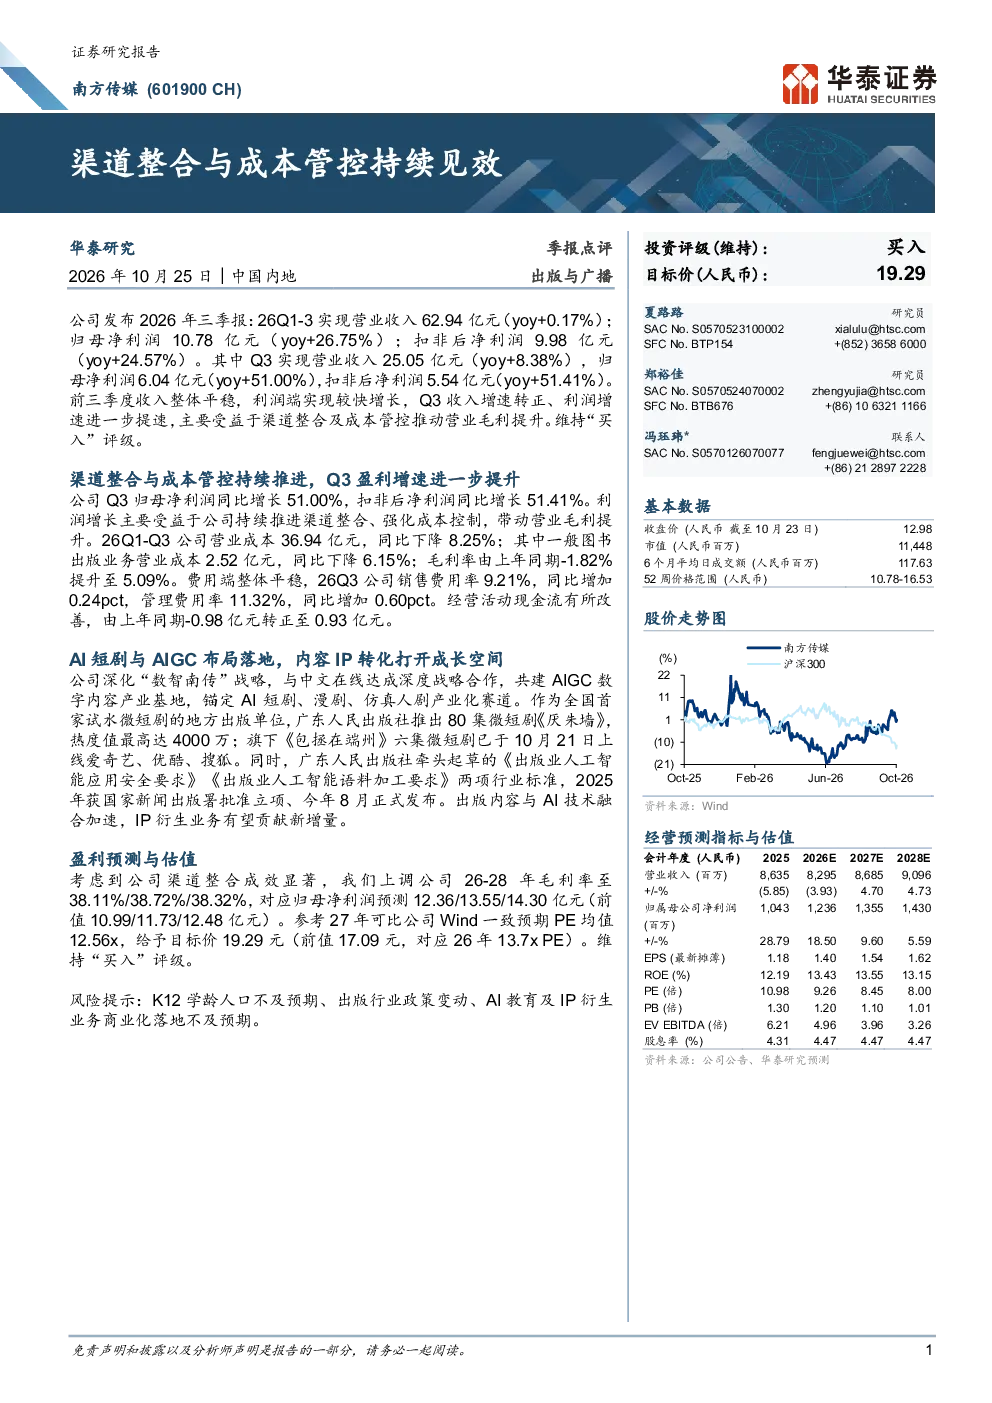
研报维持“买入”评级,主要受益于公司持续推进渠道整合、强化成本控制,带动营业毛利提升。Q3归母净利润同比增长51.00%,扣非后净利润同比增长51.41%。公司深化“数智南传”战略,与中文在线达成深度战略合作,共建AIGC数字内容产业基地,锚定AI短剧、漫剧、仿真人剧产业化赛道。广东人民出版社推出80集微短剧《厌朱墙》,热度值最高达4000万。牵头起草的两项行业标准已正式发布。
出版行业AI赛道发展趋势如何?
出版行业AI赛道发展趋势积极。公司深化“数智南传”战略,与中文在线共建AIGC数字内容产业基地,锚定AI短剧、漫剧、仿真人剧产业化赛道。广东人民出版社推出80集微短剧《厌朱墙》,热度值最高达4000万,《包拯在端州》六集微短剧上线主流平台。此外,公司牵头起草的两项AI行业标准已正式发布,推动行业规范化发展。
研报重点分析了南方传媒的哪些方面?
研报重点分析了南方传媒的渠道整合与成本管控成效,以及AI数字内容产业化布局。数据显示,公司Q3归母净利润同比增长51.00%,扣非后净利润同比增长51.41%,毛利率由上年同期-1.82%提升至5.09%。公司正深化“数智南传”战略,与中文在线合作共建AIGC产业基地,并推出多部AI短剧,同时牵头起草行业标准,推动产业升级。
当前出版行业市场现状如何?
当前出版行业市场现状呈现数字化转型趋势。公司通过渠道整合与成本管控提升盈利能力,Q3毛利率提升至5.09%。AI技术应用成为行业新焦点,公司积极布局AI短剧、漫剧、仿真人剧产业化赛道,推出《厌朱墙》等热门作品,并牵头制定AI行业标准,显示行业对AI技术的重视与积极探索。
研报提示了哪些风险?
研报提示了三方面风险:K12学龄人口不及预期可能影响教育业务;出版行业政策变动可能带来不确定性;AI教育及IP衍生业务商业化落地不及预期,影响长期增长。此外,公司Q3销售费用率同比增加0.24pct,管理费用率同比增加0.60pct,需关注费用控制效果。