猜你想问
紫金矿业控制赤峰黄金的股权比例是多少?
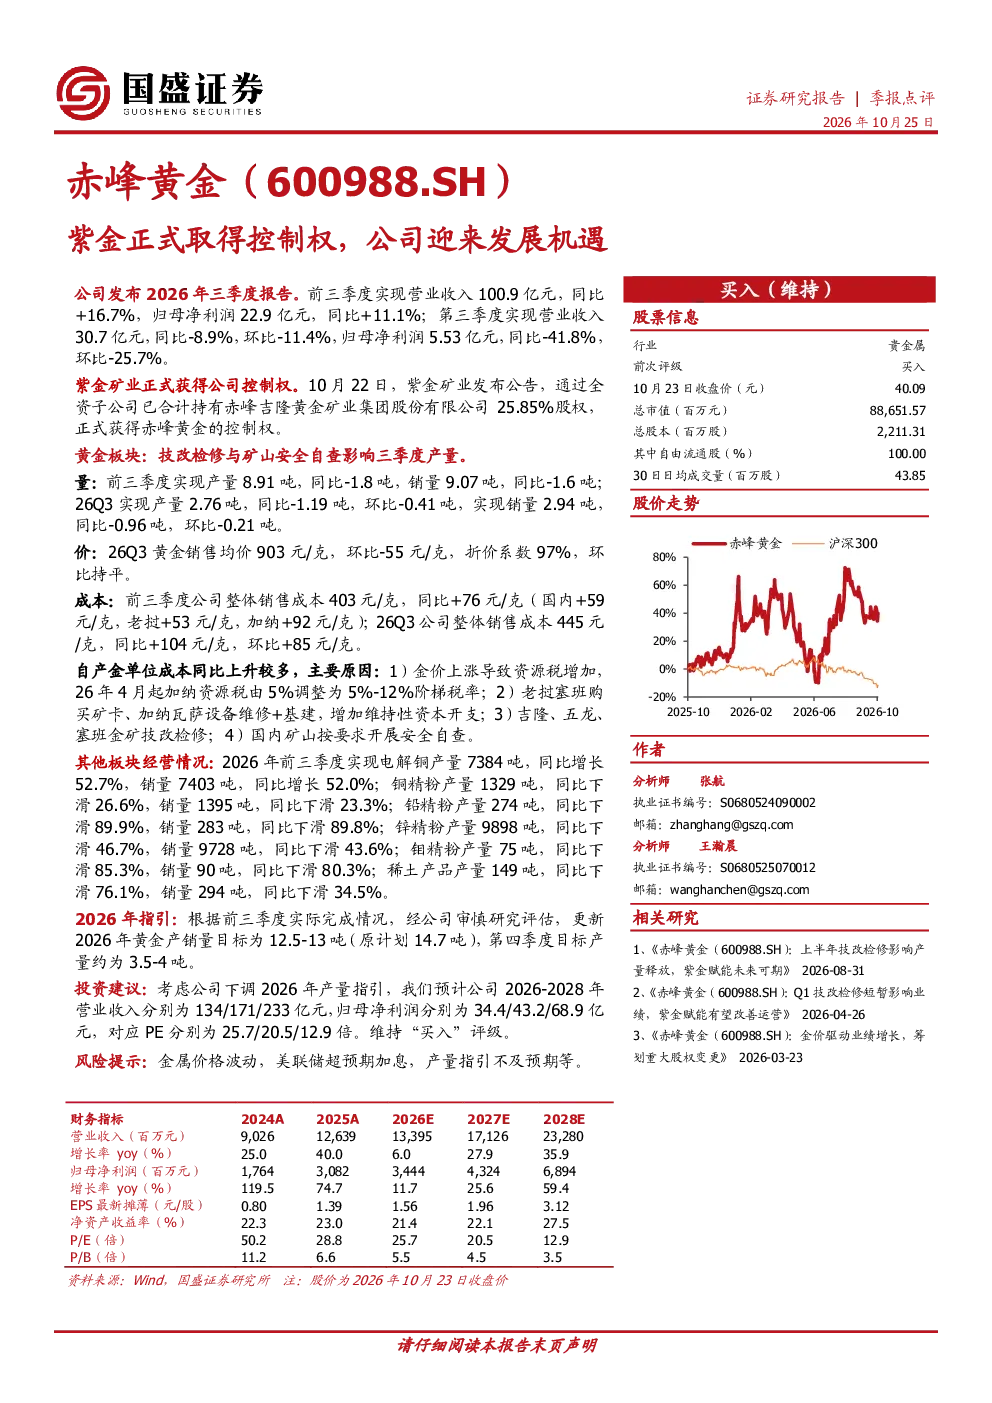
紫金矿业正式获得赤峰黄金控制权,持有其25.85%股权。这一控股地位的确立标志着赤峰黄金进入新的发展阶段,紫金矿业的战略布局进一步巩固。紫金矿业作为国内领先的矿业企业,其资源整合能力与资本运作水平将对赤峰黄金的未来经营产生深远影响。此次控股不仅提升了紫金矿业的行业话语权,也为赤峰黄金带来了更广阔的市场机遇和协同效应。投资者可关注双方后续的整合进展及协同效应的释放情况。
赤峰黄金前三季度的业绩表现如何?
赤峰黄金前三季度营业收入达到100.9亿元,同比增长16.7%;归母净利润为22.9亿元,同比增长11.1%。然而,第三季度业绩出现下滑,营业收入为30.7亿元,同比减少8.9%,环比下降11.4%;归母净利润为5.53亿元,同比大幅减少41.8%,环比下降25.7%。业绩波动主要受黄金价格周期性波动及成本上升影响。成本方面,前三季度黄金成本为403元/克,同比增加76元/克;第三季度成本更是达到445元/克,同比增加104元/克。成本上升原因包括资源税增加、资本开支增加、技改检修及安全自查等。尽管短期业绩承压,但长期来看,公司仍具备较强的盈利能力。
黄金板块的发展趋势如何?
黄金板块的发展趋势受多重因素影响。产量方面,前三季度黄金产量为8.91吨,同比减少1.8吨;销量为9.07吨,同比减少1.6吨。第三季度产量为2.76吨,同比减少1.19吨,环比减少0.41吨;销量为2.94吨,同比减少0.96吨,环比减少0.21吨。销售均价方面,第三季度为903元/克,环比下降55元/克,折价系数为97%。成本方面,前三季度黄金成本为403元/克,同比增加76元/克;第三季度成本为445元/克,同比增加104元/克。成本上升主要源于资源税增加、资本开支增加、技改检修及安全自查等因素。未来黄金板块的发展仍需关注国际金价走势及成本控制能力。
赤峰黄金的市场现状如何?
赤峰黄金目前的市场现状呈现多元化发展态势。黄金板块虽然产量和销量略有下滑,但公司仍具备较强的资源储备和产能规模。电解铜板块表现亮眼,产量和销量均同比大幅增长,显示出公司在非黄金金属领域的布局成效。其他板块如铜精粉、铅精粉、锌精粉、钼精粉、稀土产品产量和销量均同比下滑,反映出公司在部分非核心板块的调整策略。总体来看,赤峰黄金在黄金板块面临成本压力的同时,其他板块的多元化发展为公司提供了新的增长点。市场需关注公司各板块的协同效应及未来发展方向。
研报提示的主要风险有哪些?
研报提示的主要风险包括金属价格波动、美联储超预期加息及产量指引不及预期等。金属价格波动是矿业公司面临的最主要风险,黄金、铜等金属价格的剧烈波动将直接影响公司的盈利能力。美联储超预期加息可能导致全球流动性收紧,进而影响矿业公司的融资成本和资本开支计划。产量指引不及预期则可能影响公司的市场表现和投资者信心。此外,地缘政治风险、安全生产问题及环保政策变化等也是公司需关注的潜在风险因素。投资者在关注公司业绩的同时,需充分评估这些风险因素对公司经营的影响。