猜你想问
这份研报的核心内容是什么?
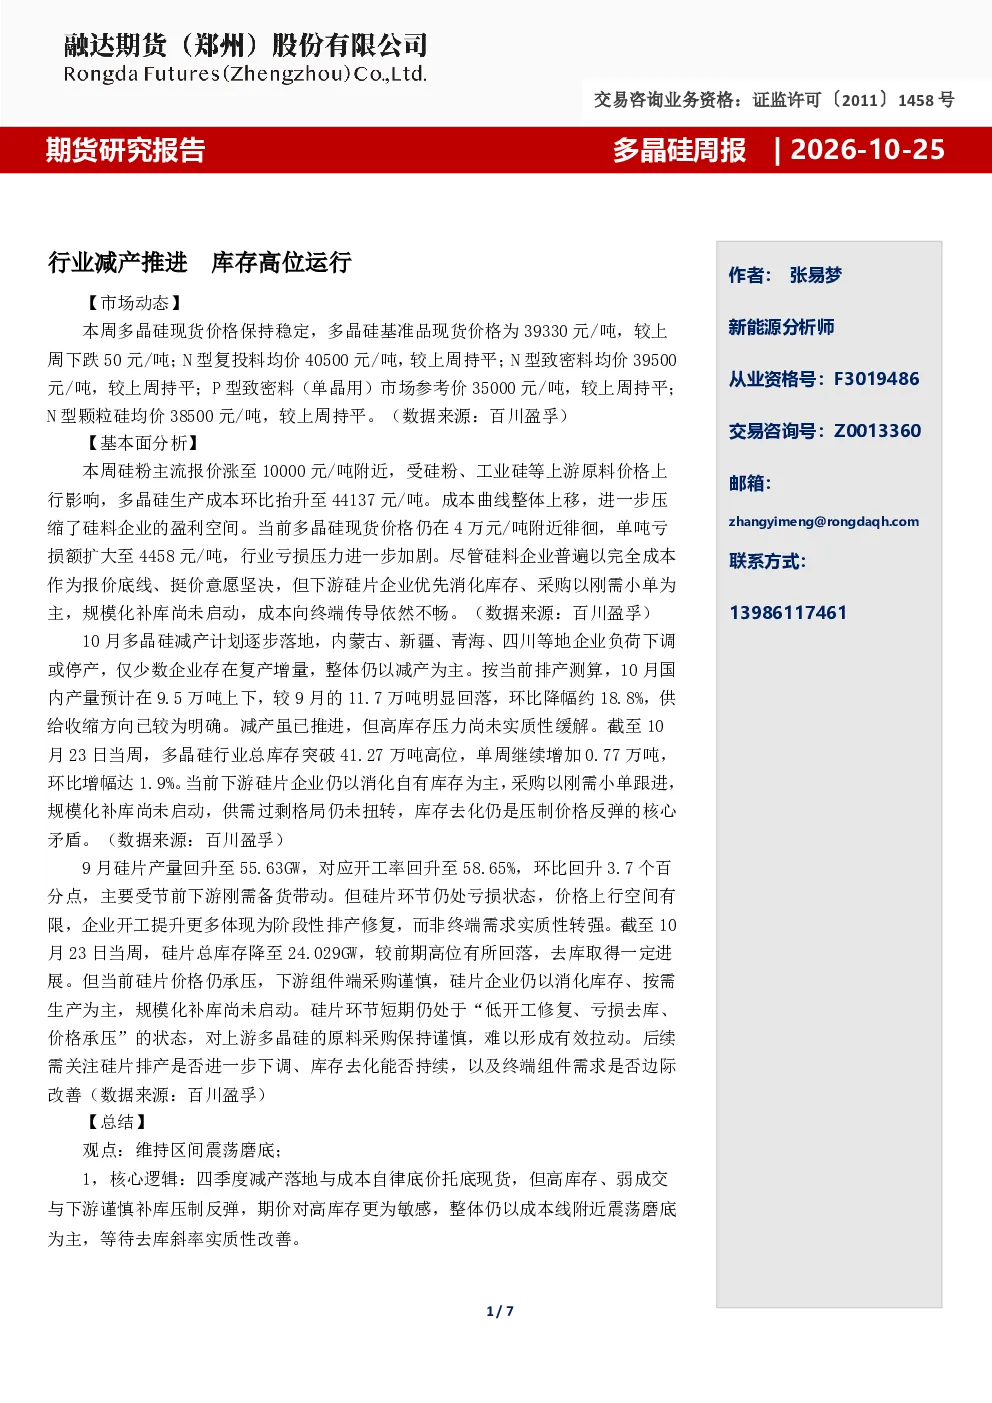
本报告核心观点为维持区间震荡磨底。报告指出,四季度减产落地与成本自律底价托底现货,但高库存、弱成交与下游谨慎补库压制反弹。期价对高库存更为敏感,整体仍以成本线附近震荡磨底为主,等待去库斜率实质性改善。报告分析了价格走势、成本端变化、生产端变化及消费端变化,指出基本面整体延续“供给收缩、成本托底、需求偏弱、库存高企”的博弈格局。供应端减产计划逐步落地,10月产量环比明显回落,供给收缩方向已较为明确。但需求端并未同步改善,下游硅片企业仍以消化自有库存和刚需小单采购为主,规模化补库尚未启动。当前多晶硅行业库存仍处高位且继续累积,高库存与弱成交仍是压制价格反弹的核心矛盾。短期现货价格预计维持区间震荡,后续行情走向主要取决于减产落地力度、库存去化进度以及下游补库节奏是否实质性改善。
多晶硅行业未来发展趋势如何?
多晶硅行业未来发展趋势呈现供给收缩与需求偏弱的博弈格局。供应端,减产计划逐步落地,10月国内产量预计在9.5万吨上下,较9月环比降幅约18.8%,供给收缩方向已较为明确。内蒙古、新疆、青海、四川等地企业负荷下调或停产,整体仍以减产为主。成本端,硅粉主流报价涨至10000元/吨附近,推动多晶硅生产成本环比抬升至44137元/吨,成本曲线整体上移,进一步压缩了硅料企业的盈利空间。需求端,9月硅片产量回升至55.63GW,但硅片环节仍处亏损状态,价格上行空间有限,企业开工提升更多体现为阶段性排产修复。下游组件端采购谨慎,硅片企业仍以消化库存、按需生产为主,规模化补库尚未启动。整体来看,多晶硅行业库存仍处高位且继续累积,高库存与弱成交仍是压制价格反弹的核心矛盾,预计短期现货价格维持区间震荡,后续行情走向主要取决于减产落地力度、库存去化进度以及下游补库节奏是否实质性改善。
报告重点分析了哪些方向?
报告重点分析了多晶硅行业的供需关系、价格走势、成本变化及库存情况。在供需关系方面,报告指出供给收缩方向已较为明确,10月国内产量预计在9.5万吨上下,环比降幅约18.8%,而需求端并未同步改善,下游硅片企业仍以消化自有库存和刚需小单采购为主,规模化补库尚未启动。价格走势方面,报告认为期价对高库存更为敏感,整体仍以成本线附近震荡磨底为主,等待去库斜率实质性改善。成本变化方面,硅粉价格上涨推动多晶硅生产成本环比抬升至44137元/吨,进一步压缩了硅料企业的盈利空间。库存情况方面,截至10月23日当周,多晶硅行业总库存突破41.27万吨高位,单周继续增加0.77万吨,环比增幅达1.9%,高库存与弱成交仍是压制价格反弹的核心矛盾。报告强调短期现货价格预计维持区间震荡,后续行情走向主要取决于减产落地力度、库存去化进度以及下游补库节奏是否实质性改善。
当前多晶硅市场现状如何判断?
当前多晶硅市场现状呈现供给收缩、成本托底、需求偏弱、库存高企的博弈格局。供给端,四季度减产落地与成本自律底价托底现货,10月国内产量预计在9.5万吨上下,环比降幅约18.8%,内蒙古、新疆、青海、四川等地企业负荷下调或停产,整体仍以减产为主。成本端,硅粉主流报价涨至10000元/吨附近,推动多晶硅生产成本环比抬升至44137元/吨,成本曲线整体上移,进一步压缩了硅料企业的盈利空间。需求端,9月硅片产量回升至55.63GW,但硅片环节仍处亏损状态,价格上行空间有限,企业开工提升更多体现为阶段性排产修复。下游组件端采购谨慎,硅片企业仍以消化库存、按需生产为主,规模化补库尚未启动。库存方面,截至10月23日当周,多晶硅行业总库存突破41.27万吨高位,单周继续增加0.77万吨,环比增幅达1.9%,高库存与弱成交仍是压制价格反弹的核心矛盾。报告认为短期现货价格预计维持区间震荡,后续行情走向主要取决于减产落地力度、库存去化进度以及下游补库节奏是否实质性改善。
这份研报有哪些风险提示?
本报告提示多晶硅行业面临的主要风险包括供需错配风险、成本上升风险及库存累积风险。供需错配风险方面,虽然供应端减产计划逐步落地,但需求端并未同步改善,下游硅片企业仍以消化自有库存和刚需小单采购为主,规模化补库尚未启动,可能导致供需关系持续紧张。成本上升风险方面,上游硅粉及工业硅价格上行推动生产成本进一步抬升,进一步压缩了硅料企业的盈利空间,若成本持续上涨可能引发行业减产扩大或价格连锁上涨。库存累积风险方面,当前多晶硅行业库存仍处高位且继续累积,高库存与弱成交仍是压制价格反弹的核心矛盾,若库存去化进度不及预期,可能加剧行业竞争,导致价格承压。此外,报告强调短期现货价格预计维持区间震荡,后续行情走向主要取决于减产落地力度、库存去化进度以及下游补库节奏是否实质性改善,相关变化可能带来市场波动风险。