猜你想问
大族激光2026年前三季度业绩增长的主要驱动因素是什么?
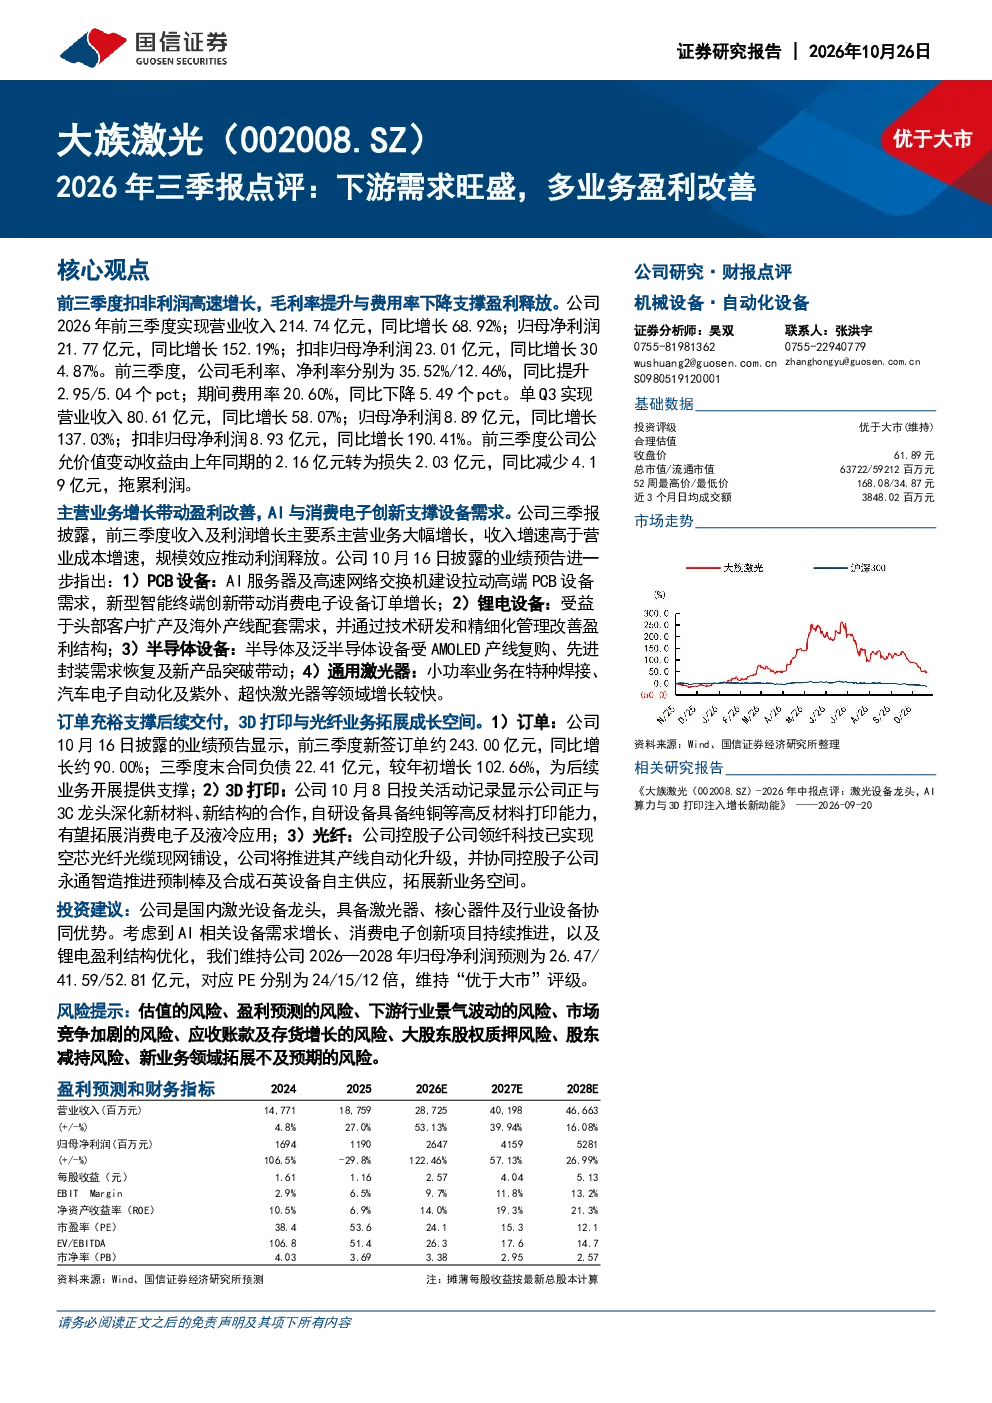
大族激光2026年前三季度业绩显著增长,主要得益于下游需求旺盛及多业务盈利改善。公司扣非归母净利润同比增长304.87%,毛利率和净利率分别提升2.95和5.04个百分点。具体来看,PCB设备需求因AI服务器及高速网络交换机建设拉动,消费电子设备订单增长;锂电设备需求受头部客户扩产及海外产线配套推动,技术研发和精细化管理改善盈利结构;半导体设备需求因AMOLED产线复购、先进封装需求恢复及新产品突破而增长;通用激光器在小功率业务领域在特种焊接、汽车电子自动化及紫外、超快激光器等领域增长较快。这些因素共同推动了公司整体业绩的提升。
大族激光各业务板块的增长情况如何?
大族激光各业务板块均呈现良好增长态势。PCB设备业务受益于AI服务器及高速网络交换机建设拉动高端PCB设备需求,新型智能终端创新带动消费电子设备订单增长。锂电设备业务因头部客户扩产及海外产线配套需求推动而增长,技术研发和精细化管理改善盈利结构。半导体设备业务因AMOLED产线复购、先进封装需求恢复及新产品突破带动增长。通用激光器业务在小功率领域在特种焊接、汽车电子自动化及紫外、超快激光器等领域增长较快。公司新签订单约243.00亿元,同比增长约90.00%,合同负债较年初增长102.66%,显示出强劲的业务拓展能力。
报告对大族激光未来成长空间有何展望?
报告对大族激光未来成长空间持积极展望。在3D打印领域,公司将与3C龙头深化合作,自研设备拓展消费电子及液冷应用。在光纤领域,领纤科技推进产线自动化升级,协同永通智造推进预制棒及合成石英设备自主供应。这些举措有望进一步拓展公司业务范围,提升市场竞争力。公司持续的研发投入和业务拓展策略,为其长期发展奠定了坚实基础。
当前大族激光所处行业市场现状如何?
当前大族激光所处行业市场现状良好。下游需求旺盛,特别是在AI服务器、高速网络交换机、新型智能终端、锂电设备、半导体设备等领域,市场需求持续增长。公司各业务板块均呈现高速增长态势,营业收入同比增长68.92%,扣非归母净利润同比增长304.87%。行业竞争格局稳定,公司凭借技术优势和市场地位,保持了较强的竞争优势。未来,随着行业需求的持续释放,公司有望继续保持增长势头。
大族激光研报提示了哪些风险?
大族激光研报提示了多项风险。首先是估值风险,市场对公司未来业绩的预期较高,若业绩不及预期可能引发估值调整。其次是盈利预测风险,公司业绩受下游行业景气度影响较大,若行业景气度波动可能影响盈利水平。此外,市场竞争加剧风险、应收账款及存货增长风险、大股东股权质押风险、股东减持风险、新业务拓展不及预期风险等也需关注。这些风险因素可能对公司未来业绩产生一定影响,投资者需谨慎评估。