猜你想问
这份研报的核心内容是什么?
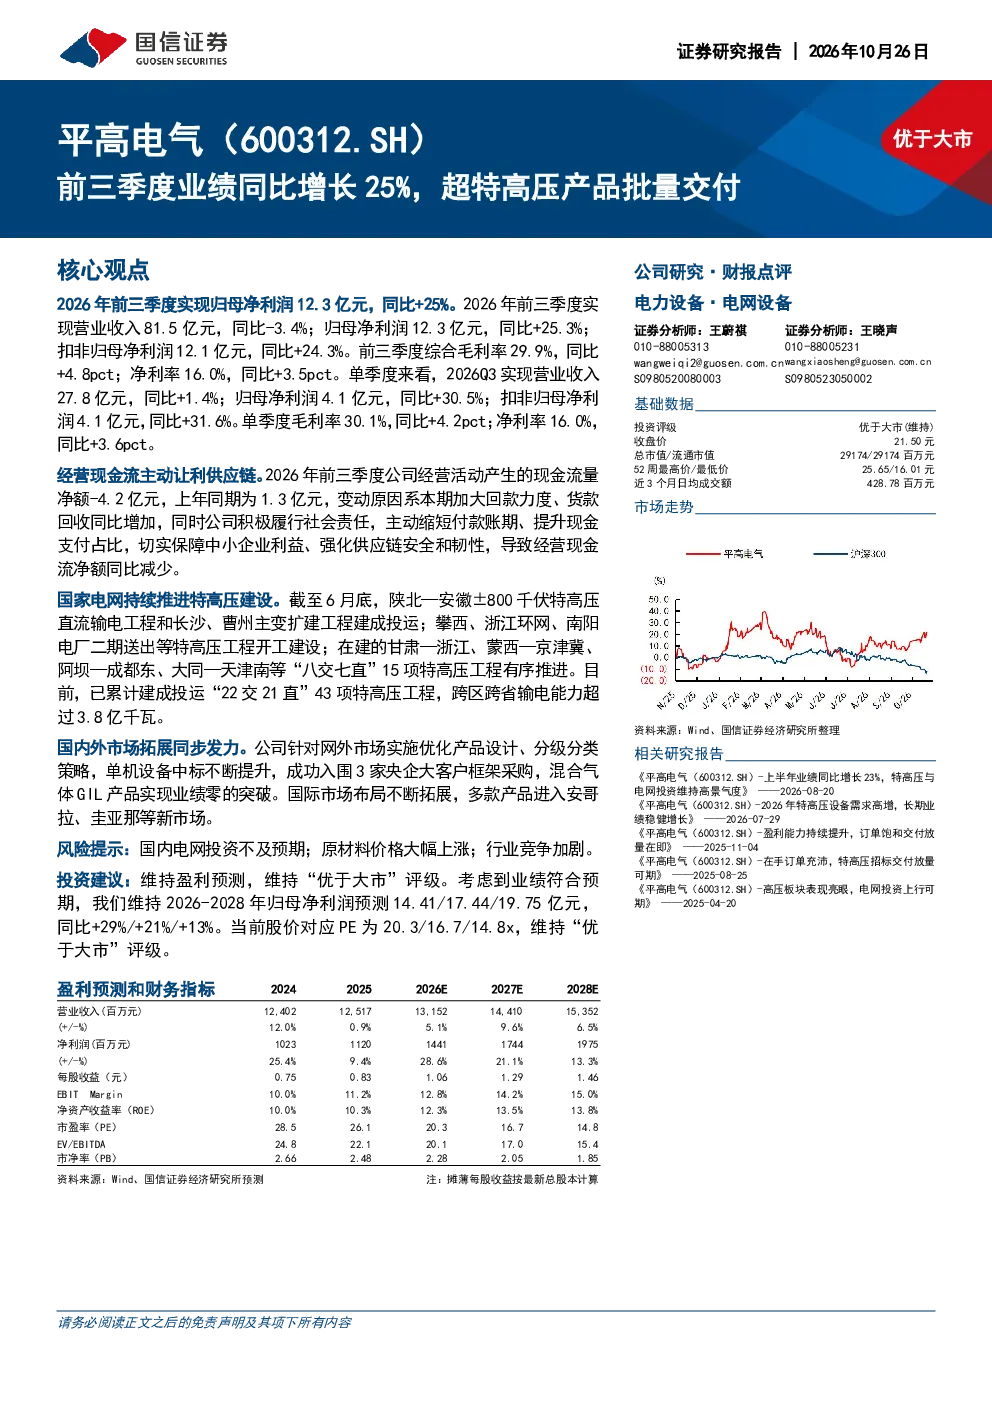
本报告核心内容聚焦于公司2026年前三季度业绩显著增长,同比增长25%,主要得益于特高压产品的批量交付以及国内外市场的同步拓展。报告详细分析了公司营收、净利润、毛利率、净利率等关键财务数据,并指出公司经营现金流为负主要源于加大回款力度和缩短付款账期等策略。
特高压行业的发展趋势如何?
特高压行业在国家电网持续推进建设背景下呈现积极发展趋势。国家已累计建成投运“22交21直”43项特高压工程,跨区跨省输电能力超过3.8亿千瓦,为行业发展提供坚实基础。未来随着能源结构优化和电网升级需求增加,特高压建设将持续推进,行业景气度有望保持较高水平。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长驱动因素、特高压产品市场表现、国内外市场拓展情况以及财务指标变化。报告特别提到公司成功入围央企大客户框架采购,混合气体GIL产品实现业绩突破,并成功进入安哥拉、圭亚那等新市场,显示公司市场竞争力持续提升。
当前市场对特高压行业的现状如何判断?
当前特高压行业市场现状积极,国家电网主导的特高压建设持续推进,为行业提供明确需求支撑。公司作为特高压设备供应商,受益于行业景气度提升,产品批量交付带动业绩增长。同时,国内外市场拓展也为公司带来新的增长点,行业整体竞争格局稳定,头部企业优势明显。
研报提示了哪些风险?
研报提示的主要风险包括国内电网投资不及预期可能影响行业需求,原材料价格大幅上涨可能压缩公司利润空间,以及行业竞争加剧可能影响市场份额和盈利能力。此外,公司经营现金流为负也需关注,主要系回款和付款策略调整所致,需持续关注其现金流管理情况。
你可能感兴趣
北交所信息更新:前三季度归母净利润增长48%,储能、氢能等增量盘逐步实现批量交付
开源证券2023-11-01
2024年半年报点评:业绩增长稳健,DCI产品批量交付
国联证券2024-08-30
前三季度营业收入同比增长75%,G9交付量持续爬坡
国信证券2022-12-02
前三季度收入增长超25%,积极布局卫星互联网
电子设备国信证券2023-11-11
3Q18业绩回顾:前三季度归母净利润同比增长15%,略超预期
文化传媒西部证券2018-10-29
业绩超预期,前三季度归母净利润同比大幅增长
机械设备太平洋证券2022-10-14
华勤技术 2026H1归母净利润同比 59 超节点H2进入批量交付
未知机构2026-08-26