猜你想问
这份研报主要分析了什么内容?
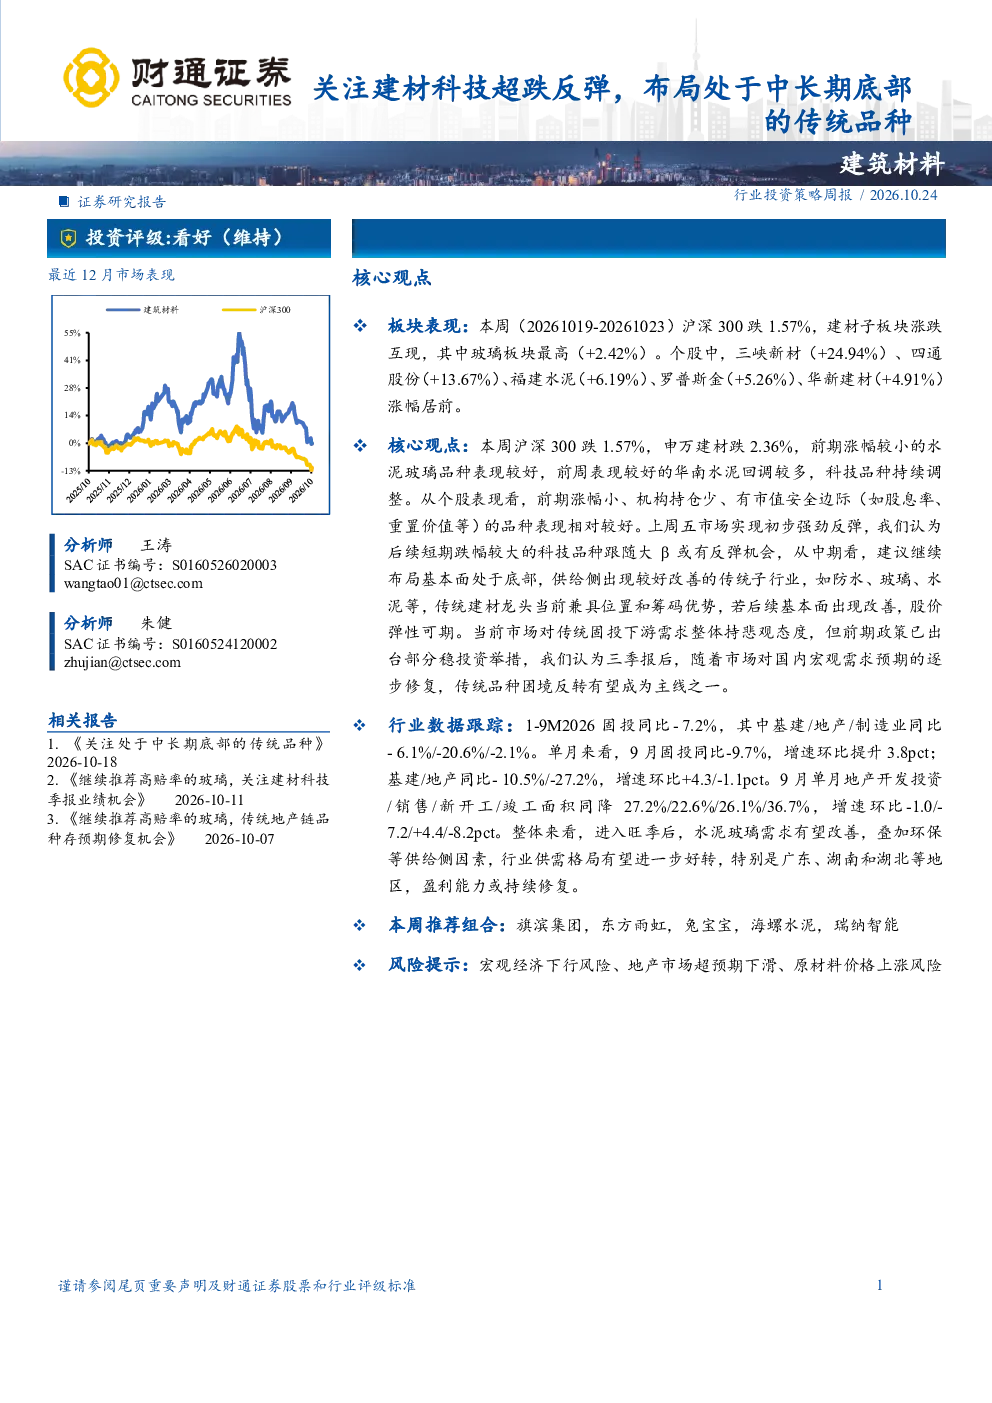
这份研报主要分析了建材行业,特别是科技品种的超跌反弹机会,以及中长期布局传统建材品种的策略。报告指出建材子板块涨跌互现,玻璃板块表现最佳,建议关注前期涨幅较小、机构持仓少、有市值安全边际的品种。短期科技品种或有反弹机会,中长期建议布局基本面处于底部、供给侧改善的传统建材子行业,如防水、玻璃、水泥等。传统建材龙头兼具位置和筹码优势,若基本面改善,股价弹性可期。市场对传统固投下游需求持悲观态度,但前期政策已出台稳投资举措,三季报后传统品种困境反转有望成为主线。
建材行业未来发展趋势如何?
建材行业未来发展趋势显示需求逐步筑底,供给端加速优化,企业盈利持续改善。AI等高景气下游相关的新材料品种有望持续兑现成长性。玻璃行业盈利改善,消费建材行业格局优化,水泥行业供给格局持续优化,玻纤AI需求增长,玻璃基板有望成为新的成长曲线。传统建材行业正经历转型升级,基本面处于底部、供给侧改善的子行业具有长期投资价值。
报告中重点分析了哪些建材子行业?
报告中重点分析了水泥、玻璃和玻纤三个建材子行业。水泥方面,本周全国水泥价格环比上行1.9%,涨价区域集中在华东和中南,需求阶段性走弱但企业积极推涨价格以减少亏损,预计后期价格将维持震荡上行态势。玻璃方面,光伏玻璃市场交投平稳,主流订单价格环比持平,供应量基本稳定,需求持平,库存下降;浮法玻璃均价下跌0.53%,利润环比减少,供应量减少,需求一般,库存下降,预计下周成交重心下移。玻纤方面,国内无碱粗纱价格主流偏稳,供应稳定,库存压力较大,电子纱及电子布市场短期需求支撑强,订单爆满。
当前建材市场现状如何判断?
当前建材市场现状显示,沪深300指数下跌,建材子板块涨跌互现,玻璃板块表现最佳,水泥板块回调较多,科技品种持续调整。从子行业看,水泥价格环比上行,玻璃和玻纤市场供需基本稳定但库存压力存在,需求端呈现阶段性走弱但政策面有稳投资举措。传统建材行业正经历需求筑底和供给优化阶段,市场对下游需求持悲观态度,但行业基本面正在改善,龙头企业具备位置和筹码优势,整体呈现底部企稳态势。
投资建材行业需要注意哪些风险?
投资建材行业需注意的风险包括:首先,下游传统固投需求存在不确定性,市场对下游需求持悲观态度,虽然政策面有稳投资举措,但实际需求恢复情况仍需观察;其次,建材行业部分子行业如玻纤存在库存压力,价格波动可能影响企业盈利;再次,原材料价格波动可能传导至产品价格,影响企业利润水平;最后,行业竞争加剧可能导致市场份额变化,影响企业盈利能力。需密切关注行业政策变化和宏观经济形势对建材行业的影响。