猜你想问
这份研报主要讲了什么内容?
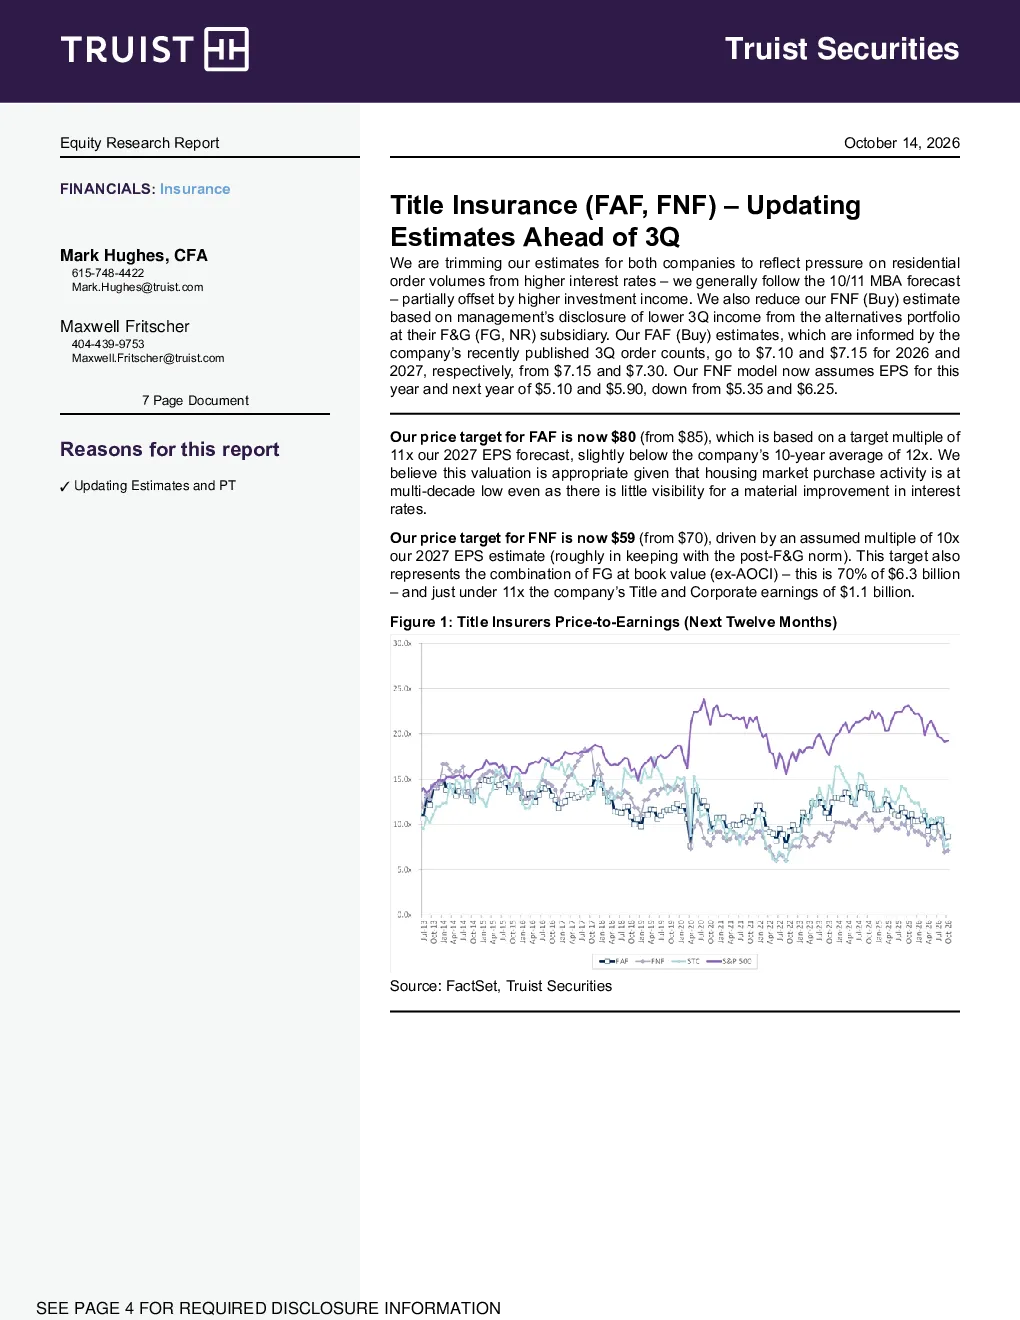
这份研报主要分析了产权保险公司美国第一金融公司(FAF)和富达国家金融公司(FNF)的第三季度业绩预估更新。由于高利率环境对住宅订单量的负面影响,分析师下调了这两家公司的每股收益预估。具体来说,FAF的2026年和2027年每股收益预估分别从7.15美元和7.30美元下调至7.10美元和7.15美元,而FNF的每股收益预估则从5.35美元和6.25美元下调至5.10美元和5.90美元。尽管如此,投资收益的增加在一定程度上抵消了下调压力。此外,FNF的F&G子公司披露的替代投资组合第三季度收入较低,也影响了其收入预估。
产权保险行业的发展趋势如何?
产权保险行业的发展趋势受多重因素影响。当前房地产市场购房活动处于数十年低点,高利率环境持续,这给住宅订单量带来压力。同时,利率实质性改善的前景尚不明朗,这些因素都影响了产权保险公司的业绩表现。此外,行业竞争激烈,客户集中度较高,以及潜在的监管担忧和收购整合风险,都是行业面临的主要挑战。不过,投资收益的增加可能为部分公司带来一定的缓冲。
研报重点分析了哪些方面?
研报重点分析了FAF和FNF的业绩预估更新及其背后的原因,包括高利率对住宅订单量的影响、投资收益的变化以及FNF子公司的收入情况。此外,研报还评估了这两家公司的估值与目标价,指出FAF的目标价从85美元下调至80美元,FNF的目标价从70美元下调至59美元,并解释了这些调整的依据。最后,研报还探讨了这两家公司面临的风险因素,如市场份额变动、客户集中、利率上升、监管担忧等。
当前市场对产权保险行业的现状如何判断?
当前市场对产权保险行业的现状判断是,行业面临一定的挑战和压力。高利率环境导致住宅订单量下降,进而影响公司的业绩表现。同时,房地产市场购房活动处于低点,利率实质性改善的前景不明,也增加了行业的风险。然而,投资收益的增加可能为部分公司带来一定的缓冲。此外,行业竞争激烈,客户集中度较高,以及潜在的监管担忧和收购整合风险,也是市场关注的重点。
研报提示了哪些风险因素?
研报提示了FAF和FNF面临的多重风险因素。首先,行业竞争激烈,市场份额变动可能对公司的业绩产生重大影响。其次,客户集中度较高,可能导致收入过于依赖少数客户。此外,利率上升、监管担忧以及收购整合风险,也是两家公司需要关注的风险点。对于FAF而言,住房抵押贷款供给由少数几家主要银行主导,若拒绝与FAF交易将对收入产生负面影响。对于FNF而言,运营的市场结构非常集中,仅有三家主要竞争对手,利率上升导致再融资订单量承压,可能成为未来收益的逆风。