猜你想问
美国银行最新研报核心内容是什么?
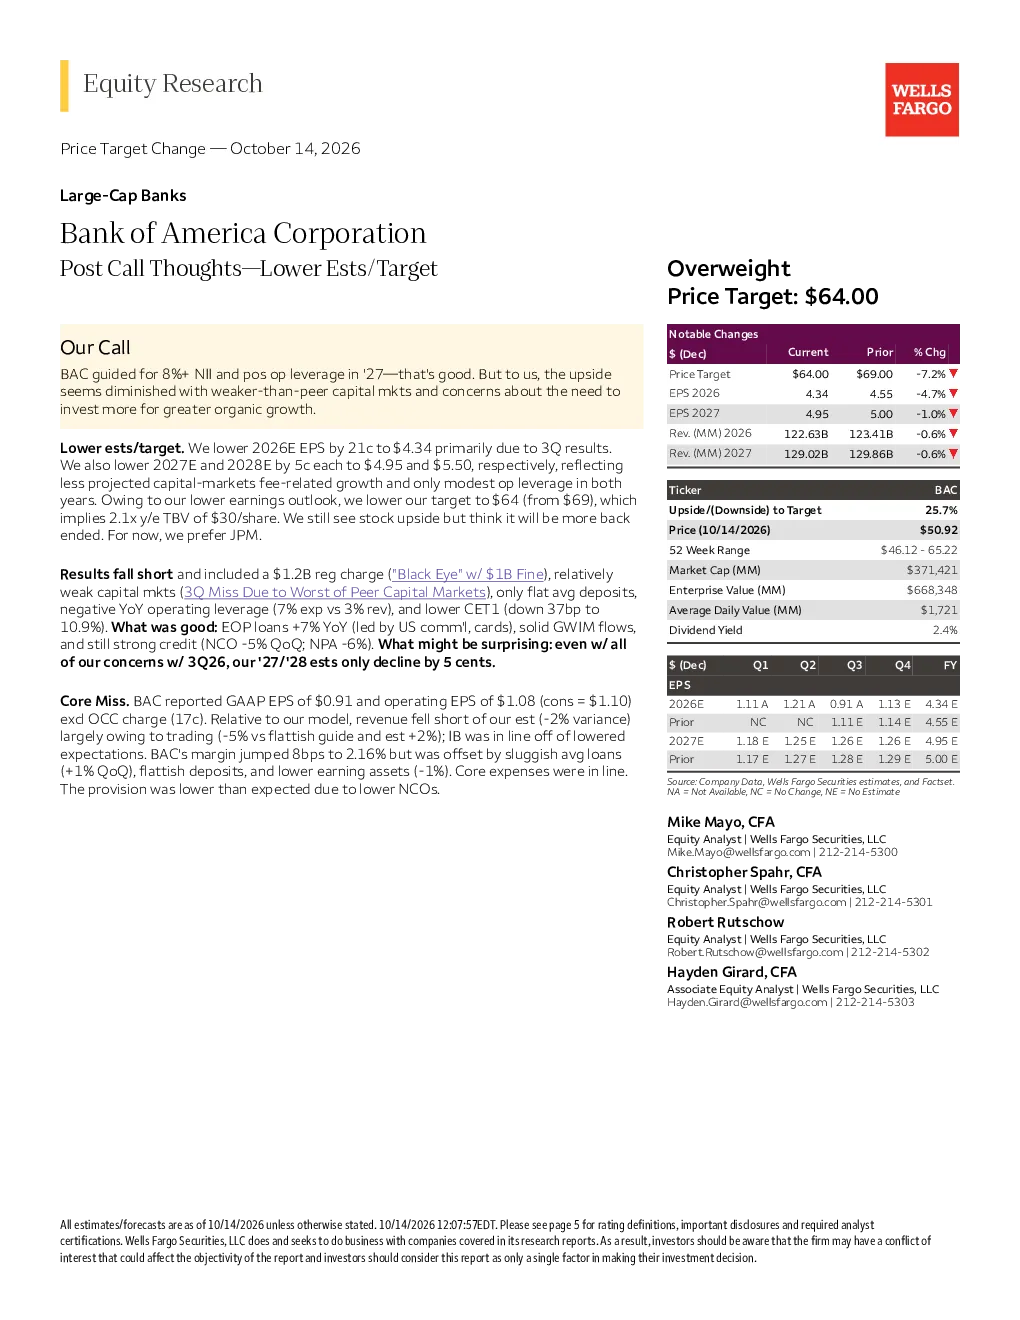
美国银行最新研报显示,公司在存款、成本管理、信贷质量和声誉方面表现优异,但面临同业资本市场疲软和投资增长担忧。报告下调了2026-2028年每股收益预期,并将目标价从之前的水平下调至64美元。报告指出,美国银行在贷款增长、财富管理资金流入和信用强劲方面表现尚可,但监管罚款、同业资本市场疲软等因素导致业绩未达预期。GAAP每股收益为0.91美元,营业每股收益为1.08美元,收入略低于预期,主要由于交易收入下降,但利润率上升至2.16%。
银行业整体发展趋势如何?
银行业整体发展趋势呈现分化态势。一方面,大型银行凭借规模优势和多元化业务布局,在财富管理、信贷投放等领域保持稳健增长,同时积极应对监管压力和市场竞争。另一方面,中小银行面临存款流失、融资成本上升等挑战,需加速数字化转型以提升竞争力。同业资本市场疲软是当前银行业普遍面临的问题,导致银行间融资成本上升,影响盈利能力。未来,随着经济复苏和信贷需求改善,银行业有望迎来新的发展机遇,但需关注宏观经济波动和利率变化带来的不确定性。
研报主要分析了美国银行的哪些方面?
研报主要分析了美国银行的业绩表现、估值与目标价、未来展望及风险因素。在业绩方面,报告关注了存款增长、成本控制、信贷质量、收入结构及利润率变化。估值方面,采用市盈率、市净率等多种方法综合评估,最终确定64美元的目标价。未来展望则分为上行和下行两种情景,分别对应不同的收入增长和信用成本假设。此外,报告还对比了美国银行与摩根大通的表现,并提示了包括贷款增长、信用损失、市场风险等在内的主要风险因素。
当前市场对美国银行的整体评价如何?
当前市场对美国银行的评价呈现谨慎乐观态度。一方面,投资者认可美国银行在存款、信贷质量和成本管理方面的优势,认为其具备较强的抗风险能力。另一方面,市场关注同业资本市场疲软对银行盈利的影响,并对未来收入增长和信用成本表示担忧。报告下调目标价至64美元,反映了市场对美国银行未来业绩可能不及预期的预期。尽管如此,美国银行仍被视为行业内相对稳健的金融机构,其财富管理业务表现突出,为未来增长提供了一定支撑。
研报提示了哪些主要风险?
研报提示了美国银行面临的多重风险。首先,同业资本市场持续疲软可能导致银行间融资成本上升,压缩利润空间。其次,宏观经济下行风险不容忽视,包括全球经济放缓、失业率上升等因素可能加剧信贷风险,影响不良贷款率。此外,报告还关注了利率风险、运营风险和法律/监管风险,这些因素可能对银行的长期稳健经营构成挑战。尽管美国银行在信贷质量和声誉方面表现优异,但需警惕潜在的风险累积,并采取有效措施加以管理。