猜你想问
这份研报主要分析了保胜精密的哪些方面?
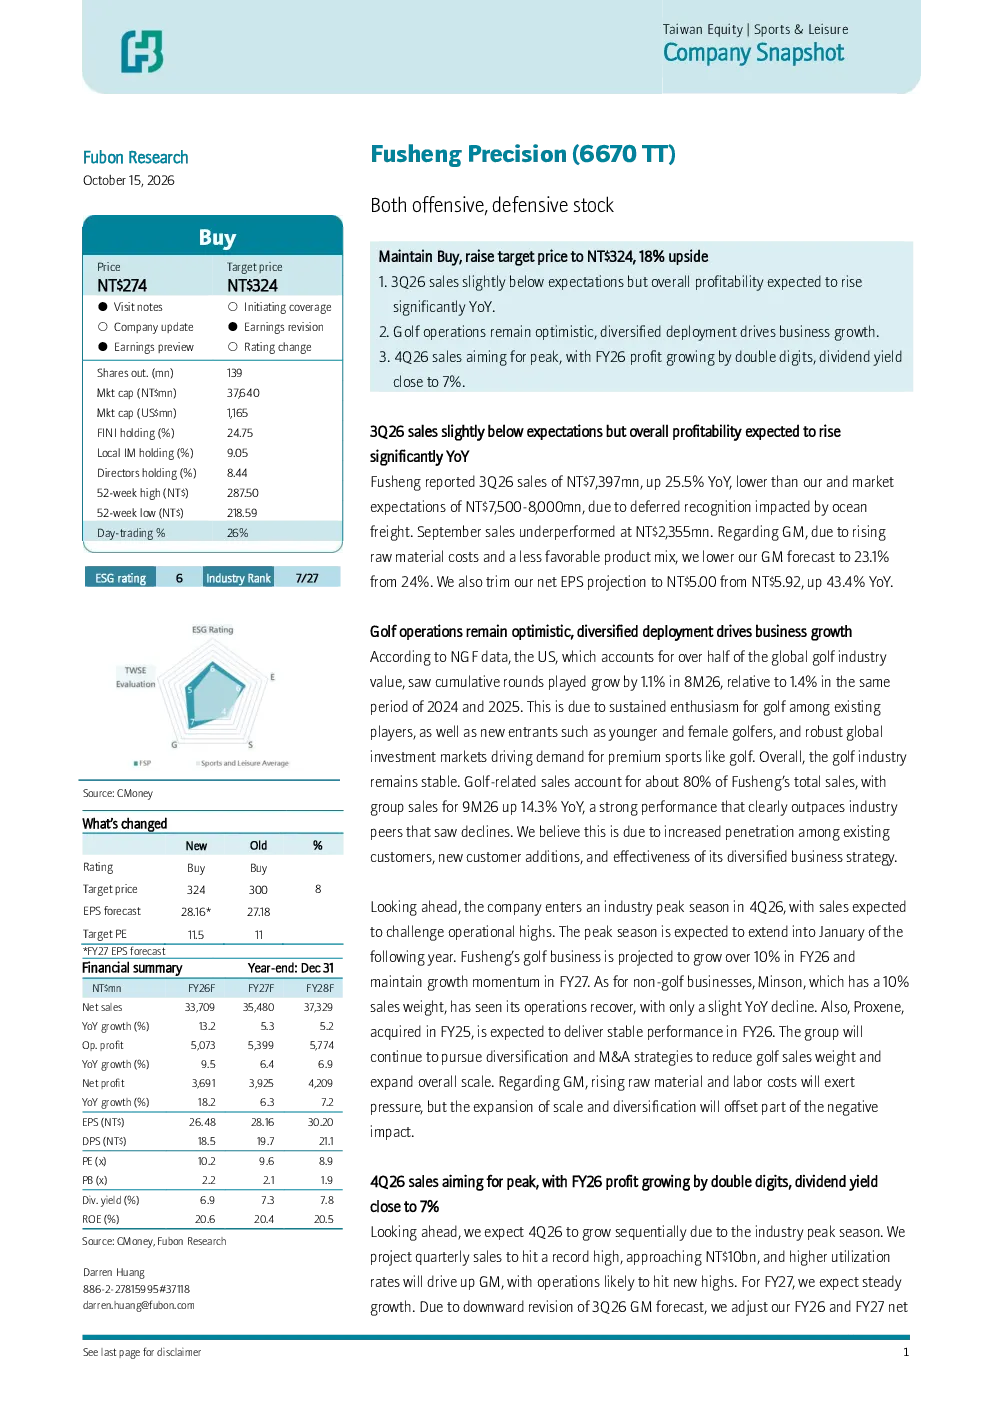
这份研报主要分析了保胜精密2026年第三季度的业绩情况,包括销售额略低于预期的原因、毛利率和净利润每股收益的预测调整,以及高尔夫业务的增长表现。同时,还展望了公司未来几个财年的业绩增长、多元化战略和并购计划,并对盈利预测、估值和潜在风险进行了说明。
体育休闲行业的发展趋势如何?
体育休闲行业的发展趋势保持稳定,美国高尔夫球场使用量在2026年前八个月增长了1.1%,全球产业呈现稳定态势。保胜精密的高尔夫相关销售额占比高达80%,其2026年前九个月的集团销售额同比增长14.3%,表现优于行业整体下滑趋势,这得益于客户渗透率提升、新客户增加及多元化策略的实施。未来,高尔夫业务预计仍将保持增长,非高尔夫业务如明森则呈现轻微下滑,普罗信业务保持稳定。
研报对保胜精密的重点分析方向是什么?
研报对保胜精密的重点分析方向包括业绩预测、高尔夫业务增长潜力、未来多元化战略和并购计划。报告预测2026财年每股收益将增长18.3%,2027财年增长6.3%,并预计股息收益率接近7%。同时,报告强调了高尔夫业务的乐观前景,以及公司推进多元化战略以降低高尔夫业务占比并扩大整体规模的计划。此外,报告还分析了公司面临的关税政策、全球经济放缓、原材料及汇率波动等风险。
当前保胜精密的市场现状如何?
当前保胜精密的市场现状表现为业绩略低于预期但增长稳健,高尔夫业务表现突出。2026年第三季度,公司销售额略低于预期,主要受海运运费影响导致收入递延确认,毛利率预测下调至23.1%,净利润每股收益预期至5.00新台币,但同比增长43.4%。公司高尔夫业务保持乐观,销售额占比80%,2026年前九个月集团销售额同比增长14.3%,优于行业下滑趋势。公司未来展望积极,预计第四季度销售额将挑战峰值,2026财年高尔夫业务增长超10%,2027财年保持增长。
研报提示了哪些风险?
研报提示了保胜精密面临的多重风险,包括关税政策变动可能带来的影响、全球经济放缓对需求的潜在冲击、原材料价格波动以及汇率变动风险。这些因素可能对公司业绩和财务状况产生不利影响。此外,公司推进多元化和并购战略也存在一定的不确定性,需要关注其执行效果和市场反应。这些风险因素投资者在评估公司投资价值时需予以充分考虑。