猜你想问
IMAX公司2026年第三季度目标价上调的原因是什么?
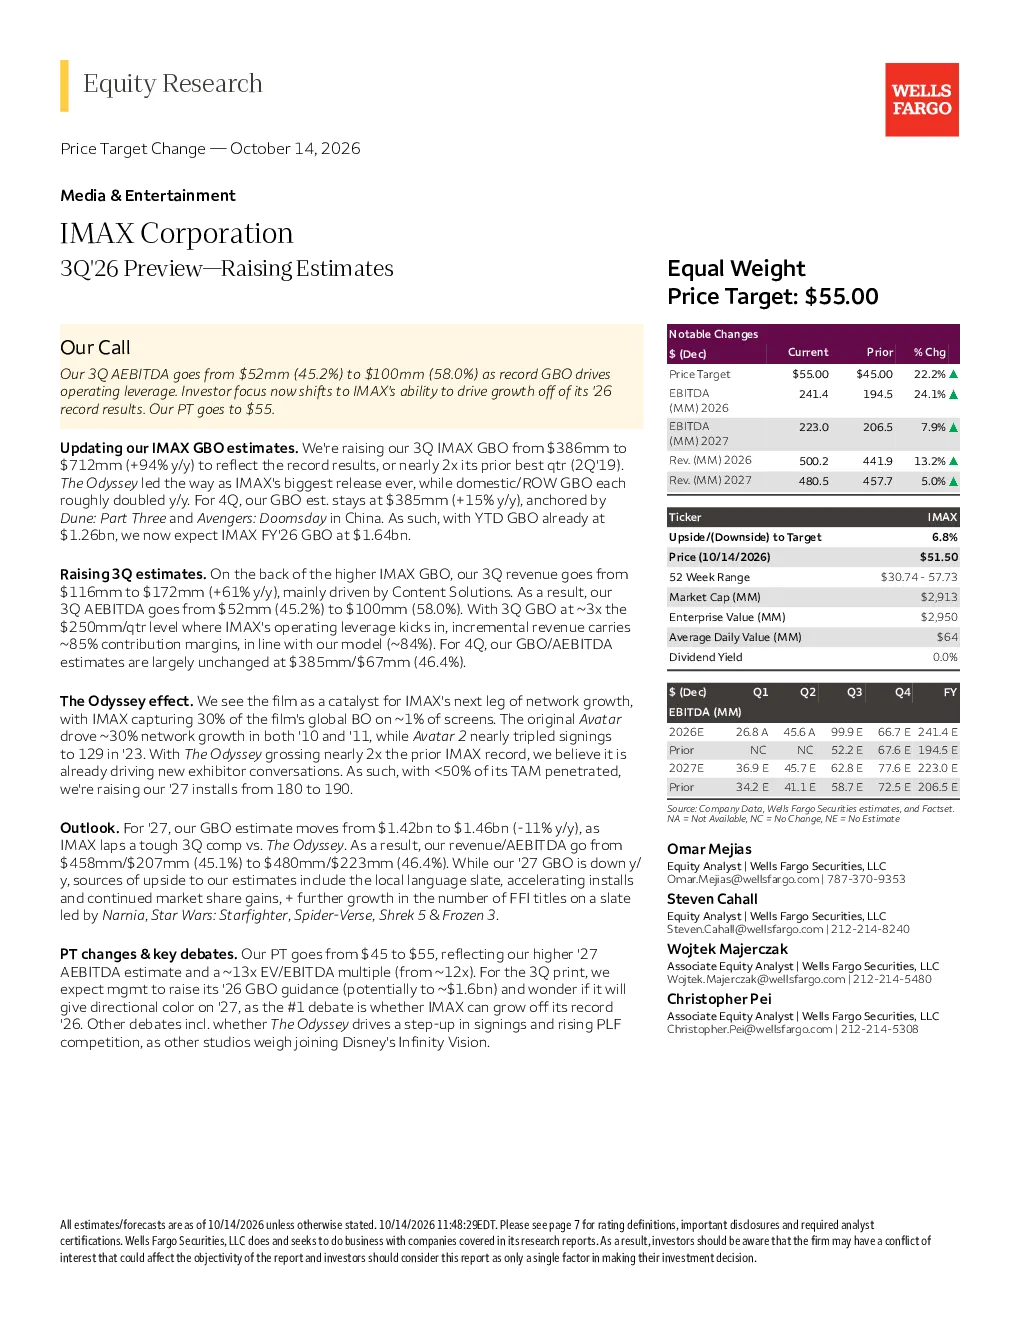
IMAX公司2026年第三季度目标价从45美元上调至55美元,主要基于对IMAX GBO(全球票房收入)的预期提升。特别是《奥德赛》的创纪录表现,推动第三季度GBO预估从3.86亿美元增至7.12亿美元,同比增长94%。分析师预计2026财年GBO将达到16.4亿美元,2027年预计为14.6亿美元。目标价上调还基于第三季度营收预期从1.16亿美元增至1.72亿美元(同比增长61%),EBITDA从5200万美元增至1亿美元(同比增长58.0%)。《奥德赛》贡献了约30%的全球票房,推动IMAX影院网络增长,2027年新增安装量从180台上调至190台。
IMAX公司未来几年的票房收入预期如何?
IMAX公司2026财年全球票房收入(GBO)预计达到16.4亿美元,2027年预计为14.6亿美元,同比略有下降。这种变化主要受到市场周期和竞争环境的影响。尽管2027年GBO有所下降,但分析师预计通过本地语言片单、加速安装量及市场份额增长,仍能支撑整体表现。第三季度GBO预估从3.86亿美元增至7.12亿美元,同比增长94%,显示出强劲的短期增长动力。第四季度GBO预估维持在3.85亿美元,同比增长15%,显示出相对稳定的季度性表现。
IMAX公司在全球影院网络扩张方面的最新进展是什么?
IMAX公司在全球影院网络扩张方面取得积极进展。《奥德赛》的创纪录表现推动了IMAX影院网络增长,2027年新增安装量从180台上调至190台。这一增长得益于IMAX GBO(全球票房收入)的提升,特别是《奥德赛》贡献了约30%的全球票房。分析师预计通过加速安装进度和提升市场份额,IMAX将继续扩大其全球影院网络,进一步巩固其在高端电影市场的领导地位。新增安装量的提升还将有助于提升未来的票房收入潜力。
IMAX公司当前的市场估值水平如何?
IMAX公司当前估值约为13倍EV/EBITDA。基于网络增长、全球/中国业务敞口、PLF需求及利润率扩张,目标EV约为30亿美元,扣除净债务后股权价值约31亿美元,即每股55美元。这种估值水平反映了市场对IMAX长期增长潜力的认可。然而,估值也面临一定的波动性,上行情景下若管理层提供超出预期的“27年GBO指引”,安装进度加快,外带兴趣转化为买家群体,股价可能达到63美元。下行风险则包括IMAX无法超越2026年纪录表现,中国/非北美地区业务增长受限,本土片单表现不佳,可能导致估值下调至10倍EV/EBITDA。
IMAX公司面临的主要风险有哪些?
IMAX公司面临的主要风险包括市场表现不及预期和区域增长受限。若IMAX无法超越2026年的票房收入纪录,或中国/非北美地区业务增长受限,可能导致估值下调。此外,本土片单表现不佳也可能影响其票房收入。估值方面,若市场情绪变化或竞争加剧,IMAX的估值可能从当前的13倍EV/EBITDA下调至10倍。这些风险需要投资者密切关注,特别是IMAX的全球票房收入增长、中国市场的表现以及新片单的发行情况。