猜你想问
BETR Q3财报主要表现如何?
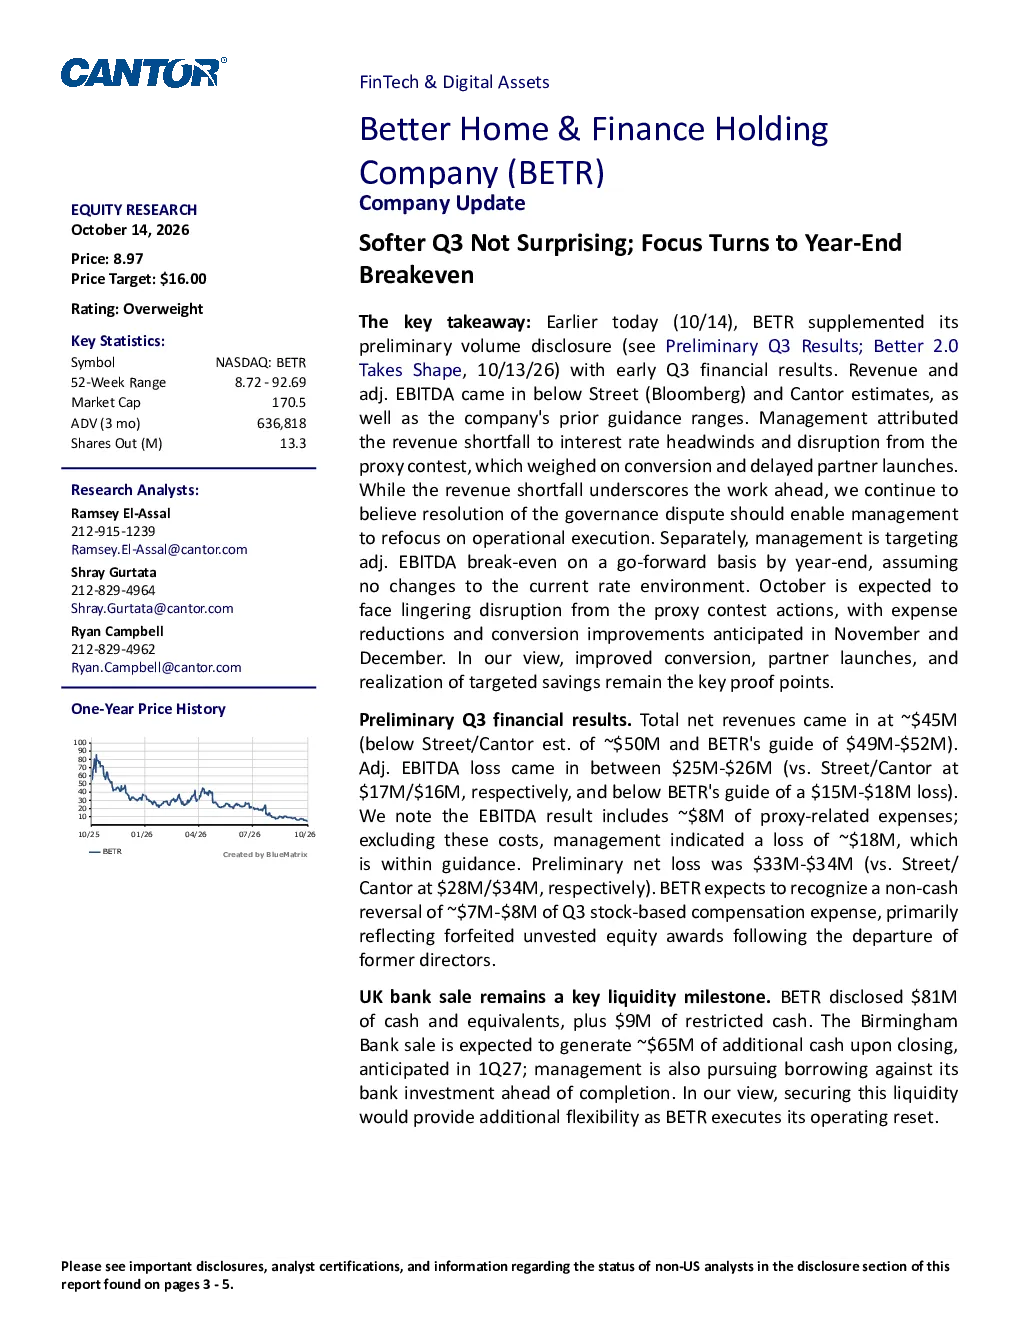
BETR于2026年10月14日发布的初步Q3财报显示,营收约为4500万美元,低于市场预期的5000万美元及公司指引的4900万至5200万美元。调整后EBITDA亏损2500万至2600万美元,低于市场预期的1700万至1600万美元,但高于公司指引的1500万至1800万美元亏损。亏损中包含800万美元的代理相关费用,剔除后亏损约为1800万美元,符合指引。初步净亏损3300万至3400万美元,低于市场预期的2800万美元,高于3400万美元。
BETR业绩下滑的主要原因是什么?
BETR管理层将收入下滑归因于利率压力和代理权争夺对转化和合作伙伴启动的干扰。利率上升导致市场环境变化,代理权争夺则带来业务中断,共同影响了公司的营收表现。尽管业绩不及预期,但分析师认为解决治理争议后,管理层应能重新聚焦运营执行,改善转化率。
BETR未来发展趋势如何?
BETR目标在2026年底实现调整后EBITDA收支平衡,假设利率环境不变。10月份预计仍将受到代理权争夺的持续干扰,而11月和12月预计将出现成本削减和转化率改善。公司治理争议的解决被视为关键,将有助于管理层重新聚焦运营执行,而转化率改善、合作伙伴启动和成本节约是实现目标的关键指标。
BETR当前市场状况如何被判断?
BETRQ3财报显示营收和调整后EBITDA均低于市场预期,但调整后EBITDA亏损幅度低于市场预期,高于公司指引。公司现金及等价物为8100万美元,受限现金900万美元,伯明翰银行出售预计将产生6500万美元额外现金。这些数据表明BETR在面临挑战的同时仍具备一定的财务韧性,但需关注利率和代理权争夺带来的持续压力。
BETR研报提示哪些风险?
BETR研报提示的主要风险包括利率波动、房地产市场供应变化、信贷风险、竞争加剧和法律监管风险。公司治理争议的解决进程存在不确定性,可能影响管理层执行运营计划的能力。此外,非现金股权薪酬费用预计将确认约7000万至8000万美元,主要来自离职董事未兑现的股权奖励,可能对短期财务表现产生影响。