猜你想问
这份研报主要分析了什么内容?
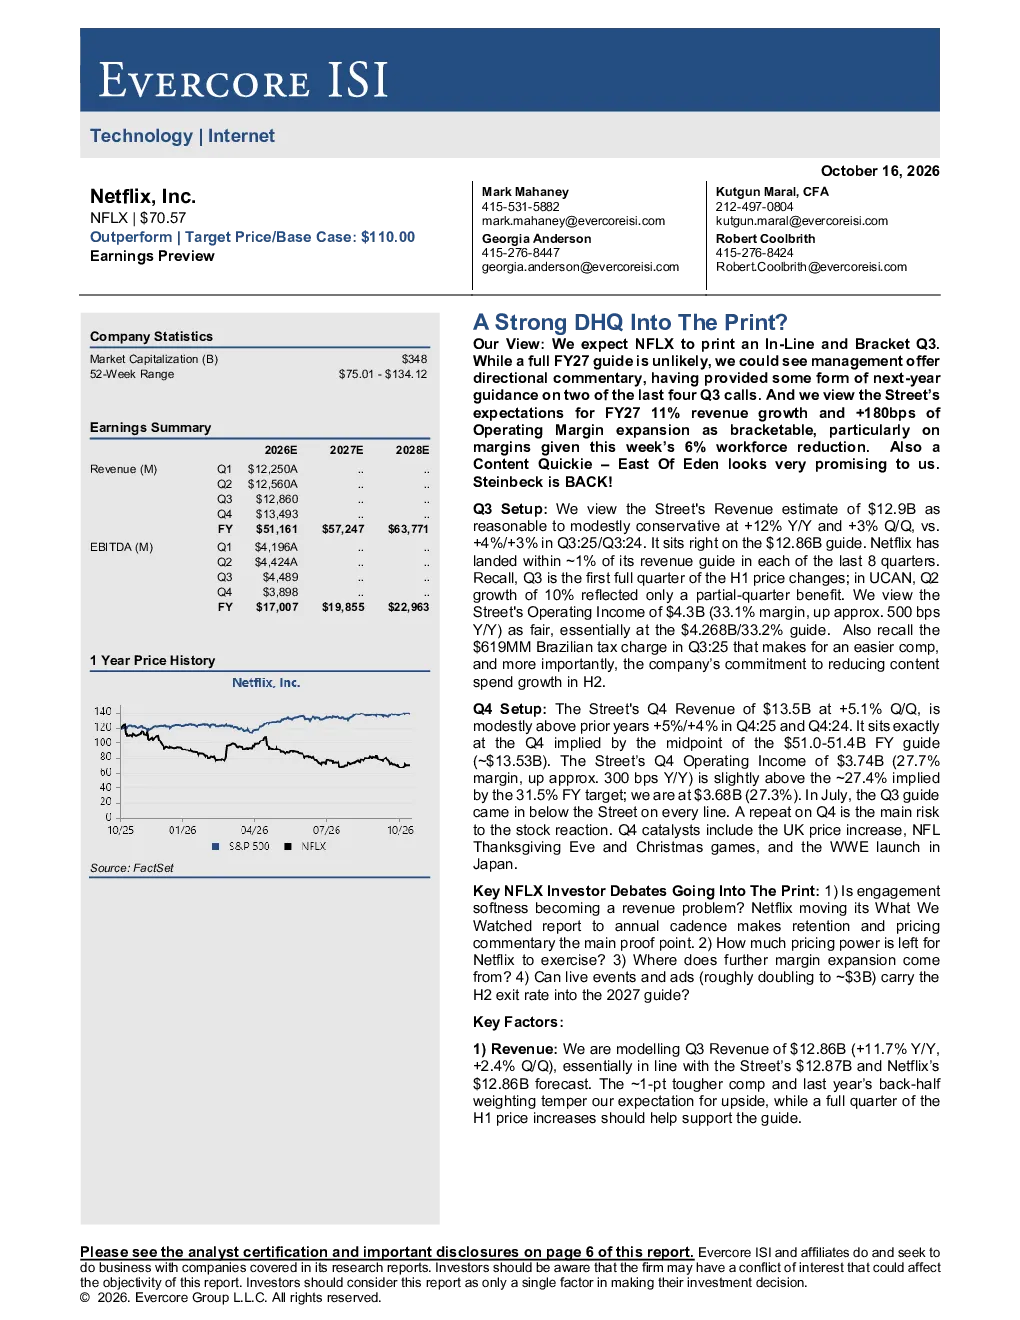
这份研报主要分析了Netflix第三季度的业绩预期,包括收入、运营利润等关键数据,以及Q3和Q4的具体表现。报告指出NetflixQ3收入和运营利润将基本符合市场预期,并可能提供对FY27的方向性评论。同时,报告还分析了区域增长、广告收入、运营利润等关键因素,以及裁员、价格上调等内部分析数据点。
当前流媒体赛道的发展趋势如何?
当前流媒体赛道的发展趋势主要体现在订阅者增长放缓、竞争加剧和内容成本上升等方面。根据报告,NetflixQ3收入和运营利润基本符合市场预期,但观众总时长同比增长-1%,显示出订阅者增长放缓的迹象。同时,Nielsen Gauge数据显示Netflix市场份额有所下降,而YouTube市场份额有所上升,表明市场竞争日益激烈。此外,内容成本上升也对流媒体公司的利润率造成压力。
报告中重点分析了哪些方面?
报告中重点分析了Netflix第三季度的业绩预期、区域增长与留存、广告收入、运营利润等关键因素,以及裁员、英国价格上调、美国调查结果、观众趋势、Nielsen Gauge数据等内部分析数据点。报告指出NetflixQ3收入和运营利润将基本符合市场预期,但公司正在努力控制成本并提升利润率。同时,报告还分析了Q4的业绩预期和激励因素,以及长期前景和投资评级。
目前市场对Netflix的判断是怎样的?
目前市场对Netflix的判断是基本符合预期,但存在一定的风险因素。根据报告,Evercore ISI认为Netflix的Q3业绩将基本符合预期,公司正在努力控制成本并提升利润率。但报告也指出,竞争压力和订阅者流失仍然是风险因素。此外,Q4指引低于Street可能导致股价反应不佳。尽管如此,报告对Netflix的长期前景持乐观态度,并维持“跑赢大盘”的评级。
研报提示了哪些风险?
研报提示了几个风险因素。首先,竞争压力和订阅者流失是长期存在的风险,可能导致收入增长放缓。其次,Q4指引低于Street可能导致股价反应不佳。此外,裁员虽然有助于提升利润率,但也可能影响公司士气和运营效率。最后,内容成本上升和观众趋势变化也可能对Netflix的长期发展造成影响。