猜你想问
保徳金融集團(PGR)研報核心內容是什麼?
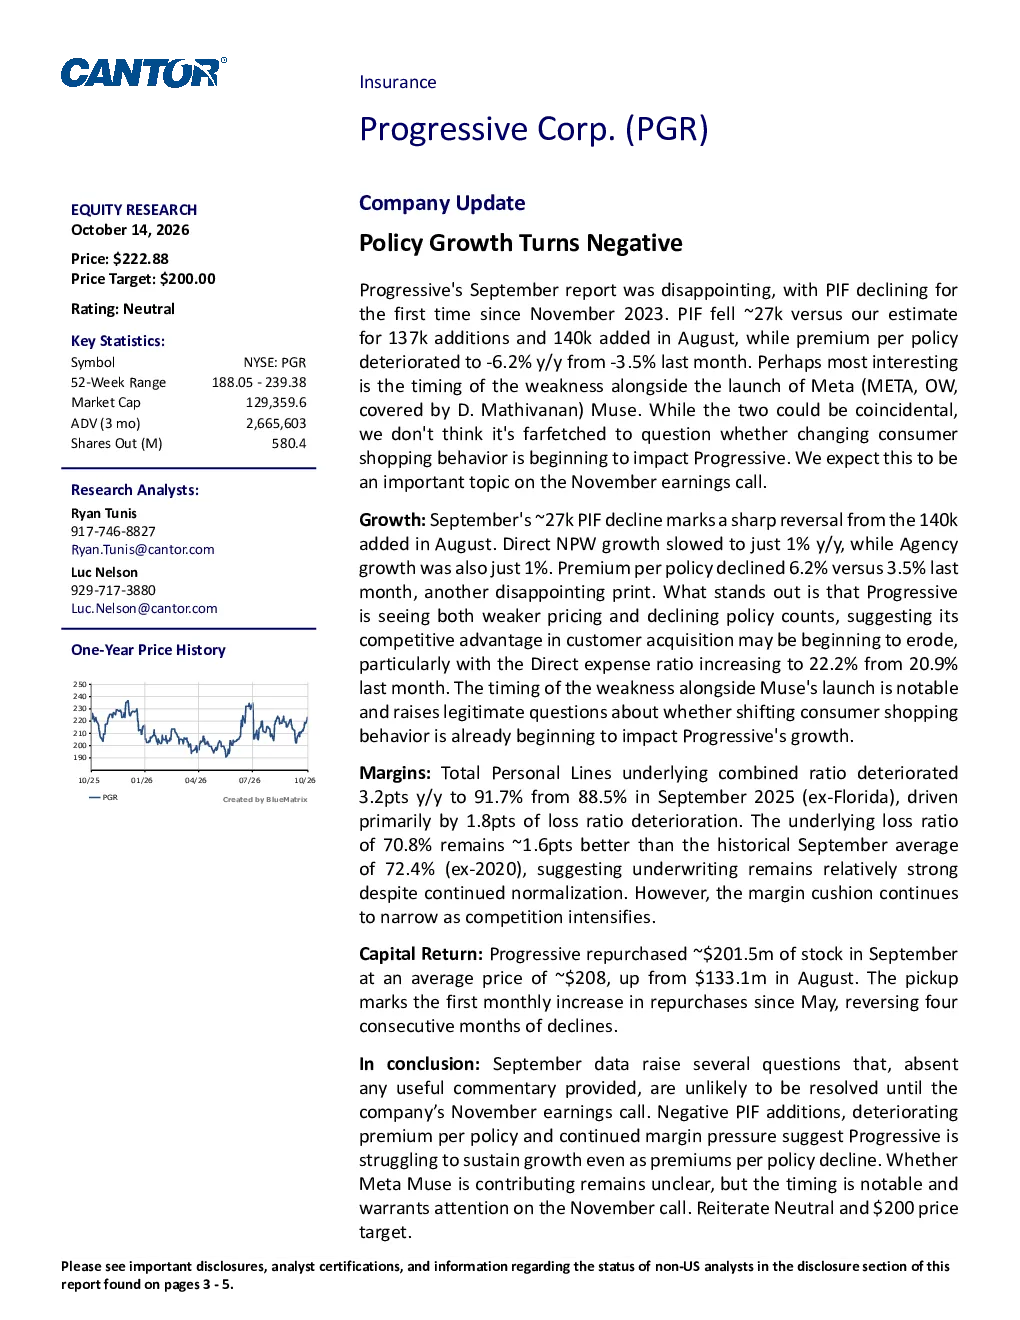
研報指出 Progressive 新增保單數量(PIF)首次自 2023 年 11 月以來出現下降,环比减少约 2.7 万份,低于预期,且每张保單的保费同比下降 6.2%。直接净保费收入(NPW)和代理业务增长放缓至同比 1%,表明客户获取竞争优势可能减弱,直接渠道费用率上升至 22.2%。此外,9 月份综合比率同比恶化 3.2 个百分点至 91.7%(不含佛罗里达州),主要受损失率恶化驱动,利润率缓冲空间正在缩小。
個人汽車保險行業發展趨勢如何?
個人汽車保險行業面臨增長放缓和競爭加劇的挑戰。Progressive 的表現反映出保單數量增長減緩、保费下降和利润率壓力。Meta Muse 的推出可能影響消費者購買行為,引發市場關注。報告預計這些因素將持續影響行業,個人汽車保險周期趨於成熟,競爭環境更為激烈。
研報對 Progressive 的重點分析方向是什麼?
研報重點分析 Progressive 的增長放緩問題,特別是新增保單數量和保費下降的趨勢,以及由此帶來的直接渠道費用率上升和利润率壓力。同時,報告也關注了 Meta Muse 推出對消費者行為的潛在影響,以及競爭對手如 Geico 的壓力。報告將這些因素納入對 Progressive 未來表現的預測中。
目前市場對 Progressive 的判斷是怎樣的?
市場對 Progressive 的判斷顯示出對其增長放緩和利润率壓力的擔憂。報告維持對 Progressive 的中性评级,並將目標價定為 200 美元,基於 2027-2028 年的預期經營每股收益(EPS)平均值的約 14 倍市盈率。這反映了個人汽車保險周期的成熟和更激烈的競爭環境,市場對其未來表現持謹慎態度。
研報提示的主要風險是什麼?
研報提示的主要風險包括行業競爭加劇(尤其是 Geico 的競爭壓力)、保费增長乏力和保單數量增長放緩。這些風險可能進一步加劇 Progressive 的增長放緩和利润率壓力問題。報告特別強調需要關注 Progressive 對 Meta Muse 影響的回應,以及其對增長放緩和利润率壓力的解釋,這些都將在未來的財報電話會議上成為重要議題。