猜你想问
这份研报的核心内容是什么?
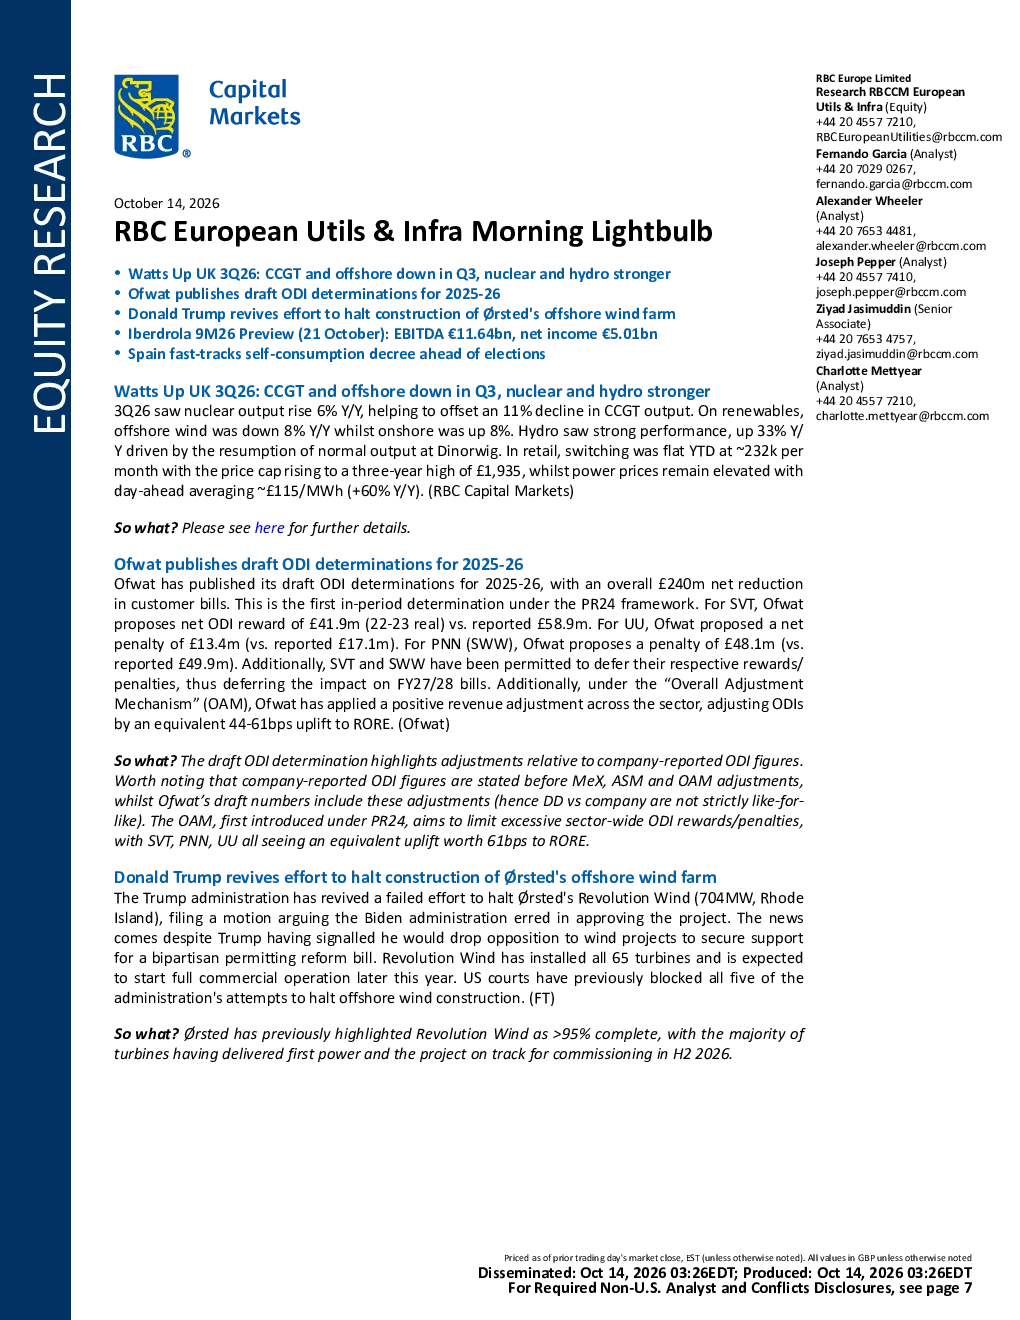
这份研报主要分析了英国第三季度电力市场情况,包括核电、燃气、风电和水电的产量变化。英国核电产量同比增长6%,部分抵消了燃气联合循环发电量下降11%的影响。海上风电下降8%,陆上风电上升8%,水电因迪纳威奇电站恢复发电而产量同比增长33%。此外,英国零售市场转网率保持稳定,但电力价格高企,日平均价格约为115英镑/兆瓦时,同比增长60%。英国监管机构Ofwat发布了2025-26年的初步ODI裁决草案,预计客户账单将净减少2.4亿英镑,并对行业进行了收入调整。美国特朗普政府试图阻止Ørsted海上风电场建设,但项目已接近完成。西班牙加快了自用发电法令进程,以鼓励邻里层面的安装,并引入了车辆到电网框架。Iberdrola预计2026年前三季度EBITDA为116.4亿欧元,净利润为50.1亿欧元,净债务约为549亿欧元。
欧洲公用事业赛道近期发展趋势如何?
欧洲公用事业赛道近期呈现多元化发展趋势。英国电力市场继续受到可再生能源政策影响,核电和水电表现强劲,但燃气发电量下降。英国监管机构通过ODI裁决调整行业收入,以应对高电价压力。海上风电在美国面临政治阻力,但在西班牙得到政策支持,自用发电法令鼓励分布式能源发展。西班牙电力价格飙升,推动屋顶太阳能和家庭电池需求。Iberdrola等主要运营商面临西班牙市场长期供应压力和辅助服务成本上升,但网络业务持续增长。整体来看,可再生能源政策、监管调整和能源转型是影响赛道的核心因素。
研报重点分析了哪些方向?
研报重点分析了英国电力市场的供需变化和监管政策影响。具体包括核电、燃气、风电和水电的产量数据,以及英国零售市场转网率和价格上限变化。特别关注了英国监管机构Ofwat的ODI裁决草案,其对不同运营商的奖励和罚款措施,以及通过整体调整机制提升行业RORE的举措。此外,研报还探讨了美国海上风电项目的政治风险,以及西班牙自用发电和能源社区法令的政策动向。最后,对Iberdrola的业绩进行了预测,分析了其西班牙业务的经营压力和财务状况。
当前欧洲电力市场现状如何?
当前欧洲电力市场呈现高价格和高波动性特征。英国电力价格达到三年来的最高点,日平均价格约为115英镑/兆瓦时,同比增长60%。核电和水电产量增长部分缓解了供应压力,但燃气发电量下降限制了灵活性。英国零售市场转网率保持稳定,但客户面临高昂的电费账单。监管机构通过ODI裁决试图缓解压力,但短期内市场仍需应对能源转型带来的挑战。西班牙电力价格飙升至约200英镑/兆瓦时,进一步刺激了可再生能源和储能需求。美国海上风电项目则面临政治干预,影响项目进展。整体来看,欧洲电力市场正处于转型期,供需失衡和监管政策是主要变量。
研报提示了哪些风险?
研报提示的主要风险包括政策不确定性、市场竞争加剧和财务压力。英国监管政策可能进一步调整,影响运营商的ODI收益和投资回报。西班牙电力市场的高价格可能导致客户流失,对公用事业公司经营造成压力。美国海上风电项目面临的政治风险可能延缓行业发展。此外,全球能源转型加速可能带来新的市场参与者和技术竞争,要求公用事业公司持续创新和调整业务模式。Iberdrola等大型运营商的财务状况也受到西班牙市场供需失衡和辅助服务成本上升的影响,需关注其债务水平和盈利能力变化。