猜你想问
Daraxonrasib的KRASG12D疗效数据如何?
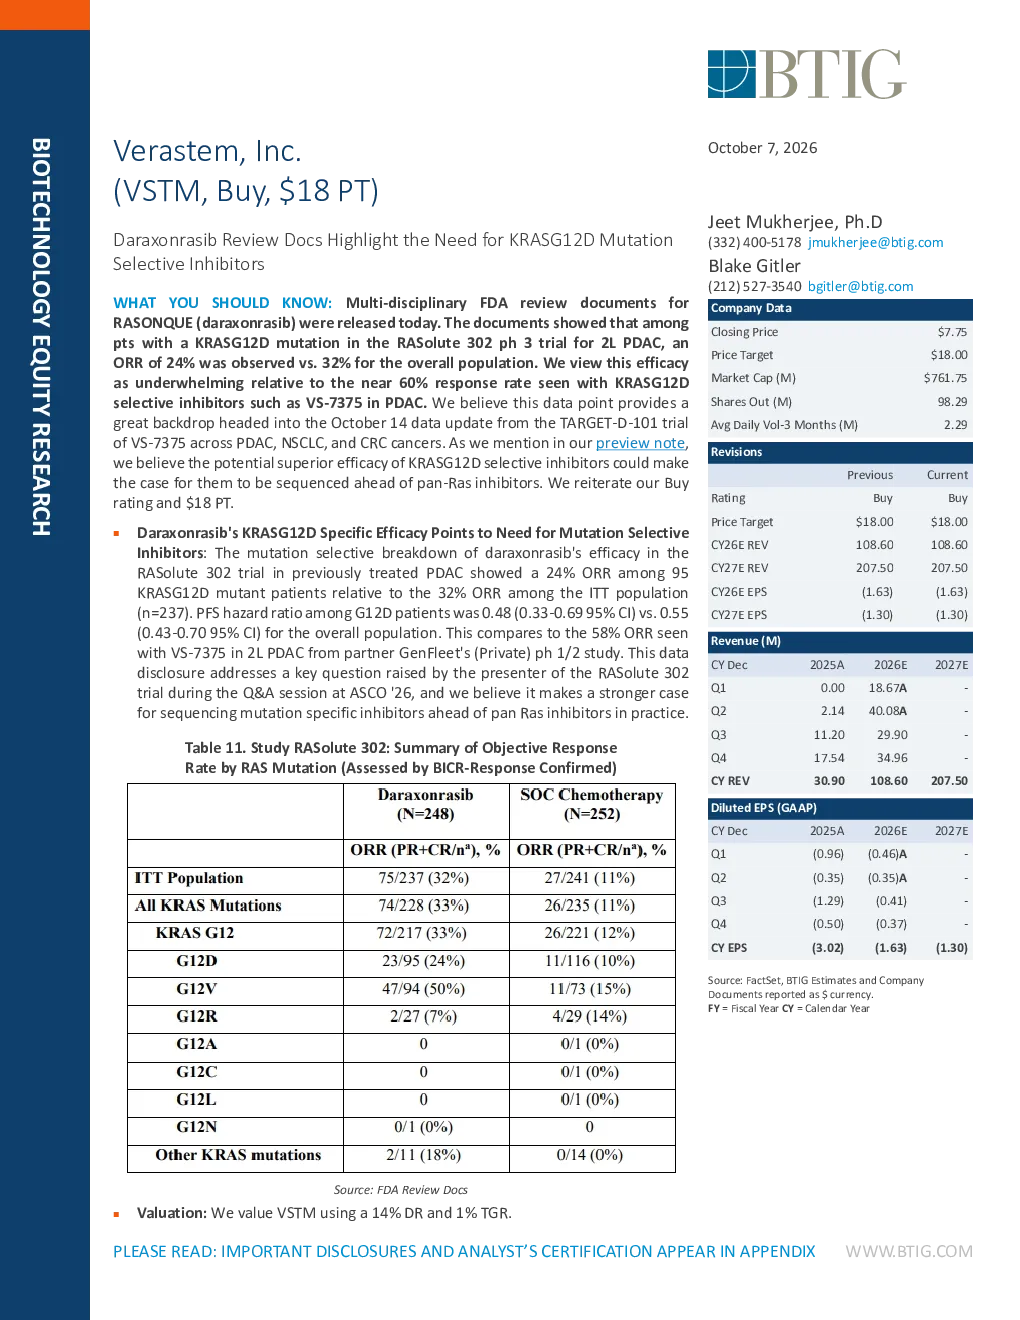
在RASolute 302试验中,daraxonrasib针对KRASG12D突变的95名患者客观缓解率(ORR)为24%,整体人群(ITT)的ORR为32%,低于KRASG12D选择性抑制剂VS-7375在2L PDAC中的近60%响应率,显示了对突变选择性抑制剂的需求。
KRASG12D选择性抑制剂在临床中的优势是什么?
VS-7375在2L PDAC中的ORR为58%,显著高于daraxonrasib,支持KRASG12D选择性抑制剂在临床实践中可能优先于全Ras抑制剂。
研报对Verastem的估值方法是什么?
研报使用14%的股息折现率(DR)和1%的股权收益增长率(TGR)对VSTM进行估值,基于avutometinib和defactinib的强效数据及VS-7375的潜在优势。
报告对Verastem未来发展的催化剂有哪些?
未来催化剂包括美国研究中VS-7375的综合数据更新(2026年10月14日)和RAMP-301(LGSOC确认性)试验的顶线数据(2027年中期)。
研报提示哪些风险因素?
风险因素包括avutometinib和defactinib在LGSOC中可能出现负面监管反馈,或avutometinib联合方案在各种实体瘤中的疗效和/或安全性不如预期。
你可能感兴趣
WFC : 对 2017 年联合国环境大会部长级成果文件零草案的评论
联合国2017-10-12
【电报解读】该举措每年对房地产开发投资的拉动在6000亿至7000亿元左右,机构称其已成为稳增长、稳地产的重要抓手,战略意义凸显,这家公司承担了历次苏州市总体规划以及各区域规划
未知机构2024-01-07
管理层对强劲的12月运营数据发表了积极评论
交银国际2018-01-18
螃蟹的行为和神经反应显示了在避免捕食者时选择性注意的证据
医药生物Nature2022-06-15
【风口研报·行业】从技术路线谈文生视频模型,分析师称不能忽视该环节对AI视频领域的影响,有望降低计算需求并对行业的竞争格局产生影响;另有公司作为“升学”龙头去年参股了AI芯片独角兽
未知机构2024-02-21
【电报解读】存储大厂称超大规模数据中心正寻求签订远期NAND合约,机构预计随着推理AI应用场景扩大,市场对高效能储存设备的需求远高于预期,这家公司在多个领域实现了全品类-20260603
未知机构2026-06-03
美联储打败LVMH 疫情和通胀对需求的影响开始蔓延到高端奢侈品了
未知机构2023-10-13
是什么决定了银行对准备金的过度需求?
金融国际清算银行2026-09-01