猜你想问
这份研报的核心内容是什么?
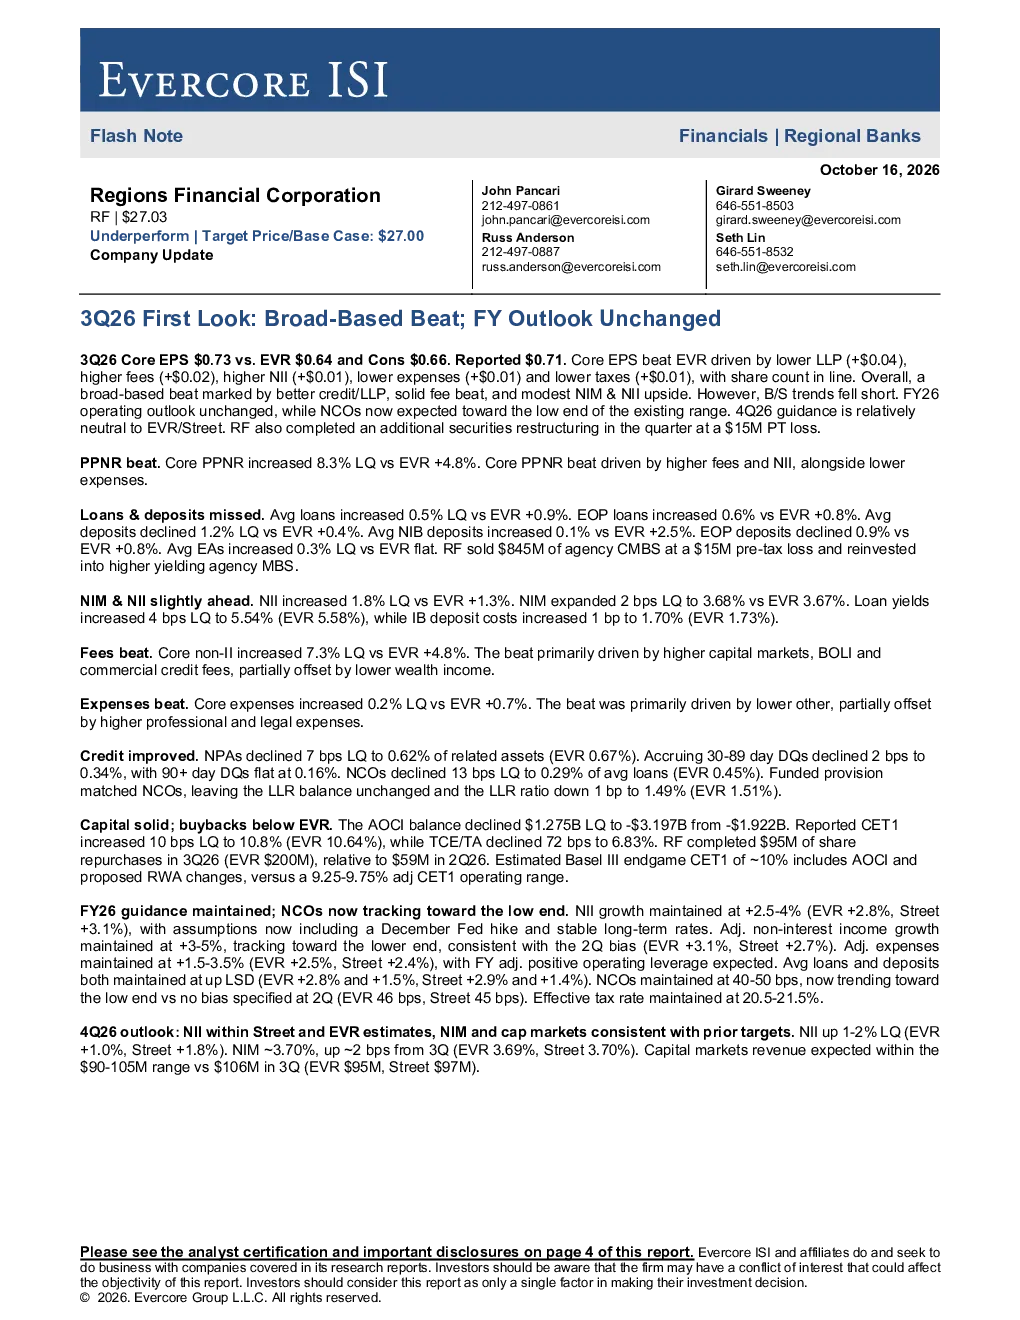
这份研报的核心内容是Regions Financial(RF)在2026年第三季度的业绩表现。报告显示,RF的核心每股收益超出预期,主要得益于损失准备减少、手续费增加、净利息收入增加、费用减少和税收减少等因素。整体表现强劲,信用质量改善,但资产负债表趋势未达预期。此外,报告还提到了RF在第三季度完成了一项额外的证券重组,产生了1500万美元的税前损失。
从行业发展趋势来看,有哪些值得关注的方向?
从行业发展趋势来看,银行业在信用质量方面有所改善,不良贷款率下降,但贷款和存款增长不及预期。此外,银行业的手续费收入增长强劲,主要受资本市场、BOLI和商业信贷手续费增长推动。然而,银行间存款成本上升,对银行的净利息收益率造成一定压力。这些趋势表明,银行业在面临挑战的同时,也在积极寻求新的增长点。
报告中重点分析了哪些方向?
报告中重点分析了Regions Financial(RF)的业绩表现,包括核心每股收益、收入与费用、信用质量、资本与回购以及2026财年展望等方面。报告指出,RF在第三季度的业绩表现强劲,但资产负债表趋势未达预期。此外,报告还分析了RF的信用质量改善、手续费收入增长强劲、费用增长可控等特点,并对2026财年的经营前景进行了展望。
当前市场对银行业有什么样的判断?
当前市场对银行业的判断是,银行业在信用质量方面有所改善,但贷款和存款增长不及预期,同时面临银行间存款成本上升的压力。此外,市场对银行业的手续费收入增长持积极态度,认为这是银行业寻求新的增长点的重要途径。总体来看,市场对银行业的发展持谨慎乐观的态度。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,若信用趋势好于预期、贷款增长更强劲、资本市场活动强于预期或银行整体以溢价出售,可能下调“跑输”评级。其次,银行业在面临挑战的同时,也在积极寻求新的增长点,但新的增长点能否持续尚不确定。此外,银行业还面临监管政策变化、市场竞争加剧等风险因素。这些风险因素可能会对银行业的发展造成一定影响。