猜你想问
MRSH 3Q26报告的主要财务表现如何?
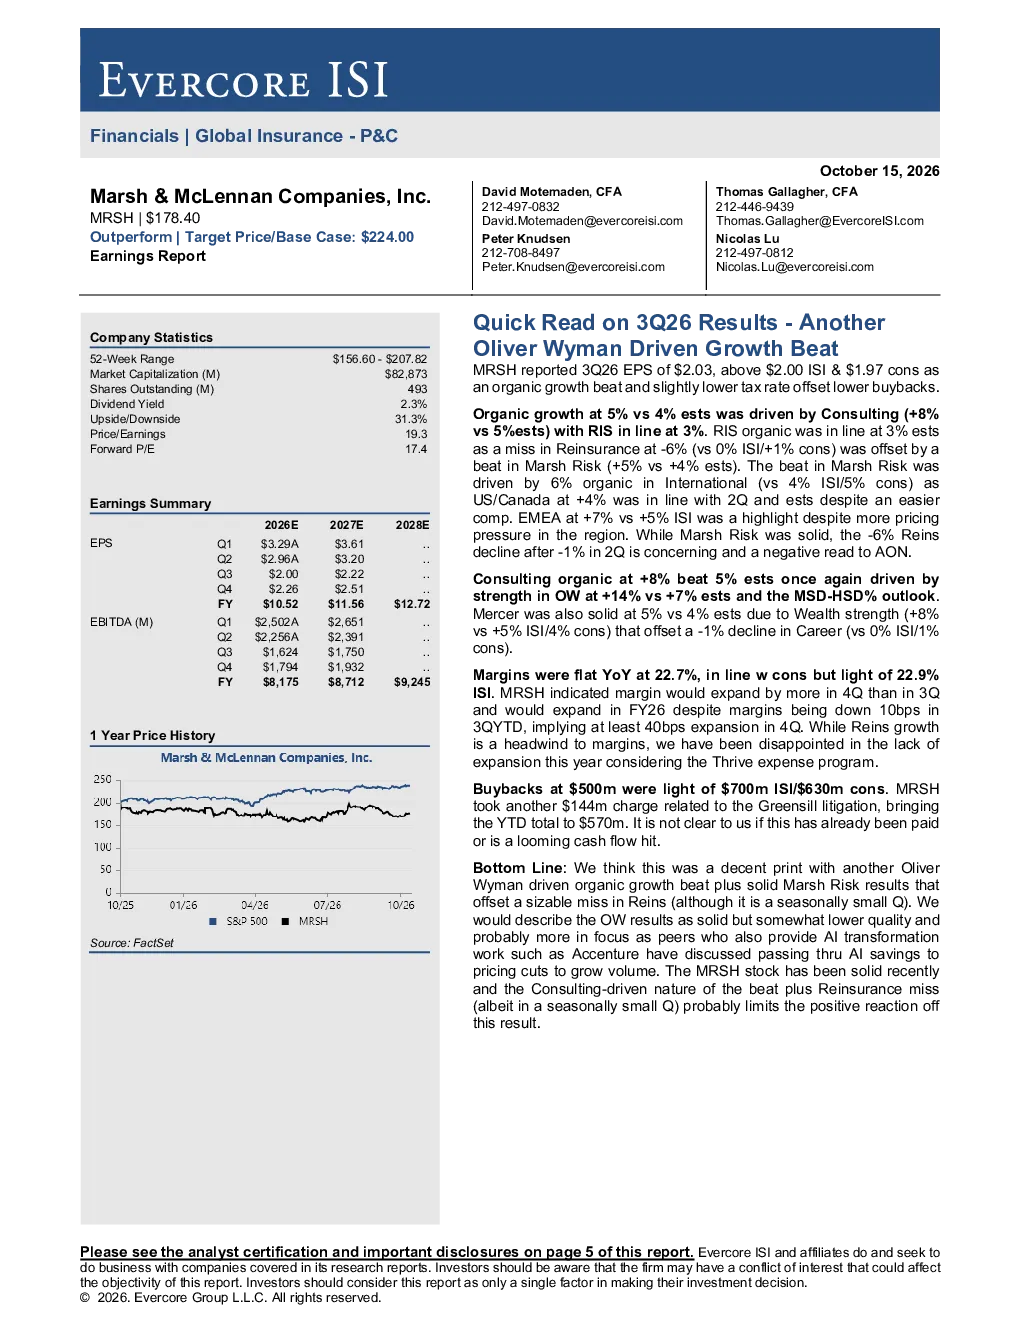
MRSH在3Q26报告中实现EPS 2.03美元,超出市场预期,主要得益于5%的有机增长和略低的税率。咨询服务部门增长8%,其中Oliver Wyman增长14%,Mercer增长5%。风险与保险部门增长3%,Marsh风险业务增长5%。利润率与去年同期持平,为22.7%。
哪些业务板块对MRSH的有机增长贡献最大?
咨询服务部门对MRSH的有机增长贡献最大,整体增长8%,其中Oliver Wyman表现突出,增长14%。Mercer也实现5%的增长,主要来自财富管理业务的提升。这两个部门的强劲表现是支撑MRSH整体业绩的关键因素。
MRSH的风险与保险业务表现有何特点?
MRSH风险与保险部门实现3%的增长,符合预期。其中Marsh风险业务增长5%,主要得益于国际业务(增长6%)和欧洲、中东及非洲地区(增长7%)。但再保险业务下降6%,且连续两个季度下降,引发市场对AON的担忧。这部分表现不及预期,对整体业务造成一定压力。
MRSH的利润率情况如何?未来趋势怎样?
MRSH 3Q26利润率为22.7%,与去年同期持平,符合市场预期但低于部分机构预测。公司预计4Q利润率将进一步提升,全年利润率也将扩张。尽管3QYTD利润率下降10个基点,但公司暗示4Q至少扩张40个基点。再保险业务增长对利润率构成压力,Thrive支出计划也影响利润率扩张幅度。
MRSH报告中存在哪些风险提示?
MRSH报告中存在的主要风险包括:再保险业务连续两个季度下降,引发对AON的担忧;股票回购金额低于预期;因Greensill诉讼再计提1.44亿美元费用,累计达5.7亿美元,未来支付或现金流压力尚不明确。这些因素可能对公司的长期业绩和财务状况产生影响。
你可能感兴趣
盖伊 · 卡彭特的朱利安 · 埃诺伊兹 , 奥利弗 · 怀曼的安德鲁 · 贝利谈公司在乌克兰复苏中的作用
信息技术美世2023-09-09
盖伊 · 卡彭特 , 奥利弗 · 怀曼专家联手止损市场更新
信息技术美世2023-11-15
周生生控股国际有限公司首先阅读:结果利润率超6%
美银美林2013-03-22
国信电子 景旺电子持续推荐 预计3Q26扣非净利润中值环比增长约272 AI算力放量驱动盈利
未知机构2026-10-09
国信电子捷捷微电预计3Q26归母净利润中值环比增长约48 量价驱动业绩环比上行
未知机构2026-10-13
4Q24 CARVYKTI®销售略超预期,2025年新产能有望持续驱动快速放量
交银国际2025-01-23
业绩超预期,智能化驱动快速成长
建筑建材信达证券2023-07-16
广发机械大族数控Q3业绩点评业绩超预期AI占比增加驱动盈利能力快速提
未知机构2025-10-21
【研选】美光业绩大超预期,并预计AI技术的快速发展会带来终端产品单机存储规格和容量的提升,分析师看好存储价格持续上涨;公司坚果品类具备消费心智,产品性价比策略有望驱动线下分销加速放量
未知机构2024-03-27
中小盘信息更新:全自动仪器快速上量,驱动收入增速超预期
医药生物新时代证券2018-08-29