猜你想问
这份研报主要讲了什么内容?
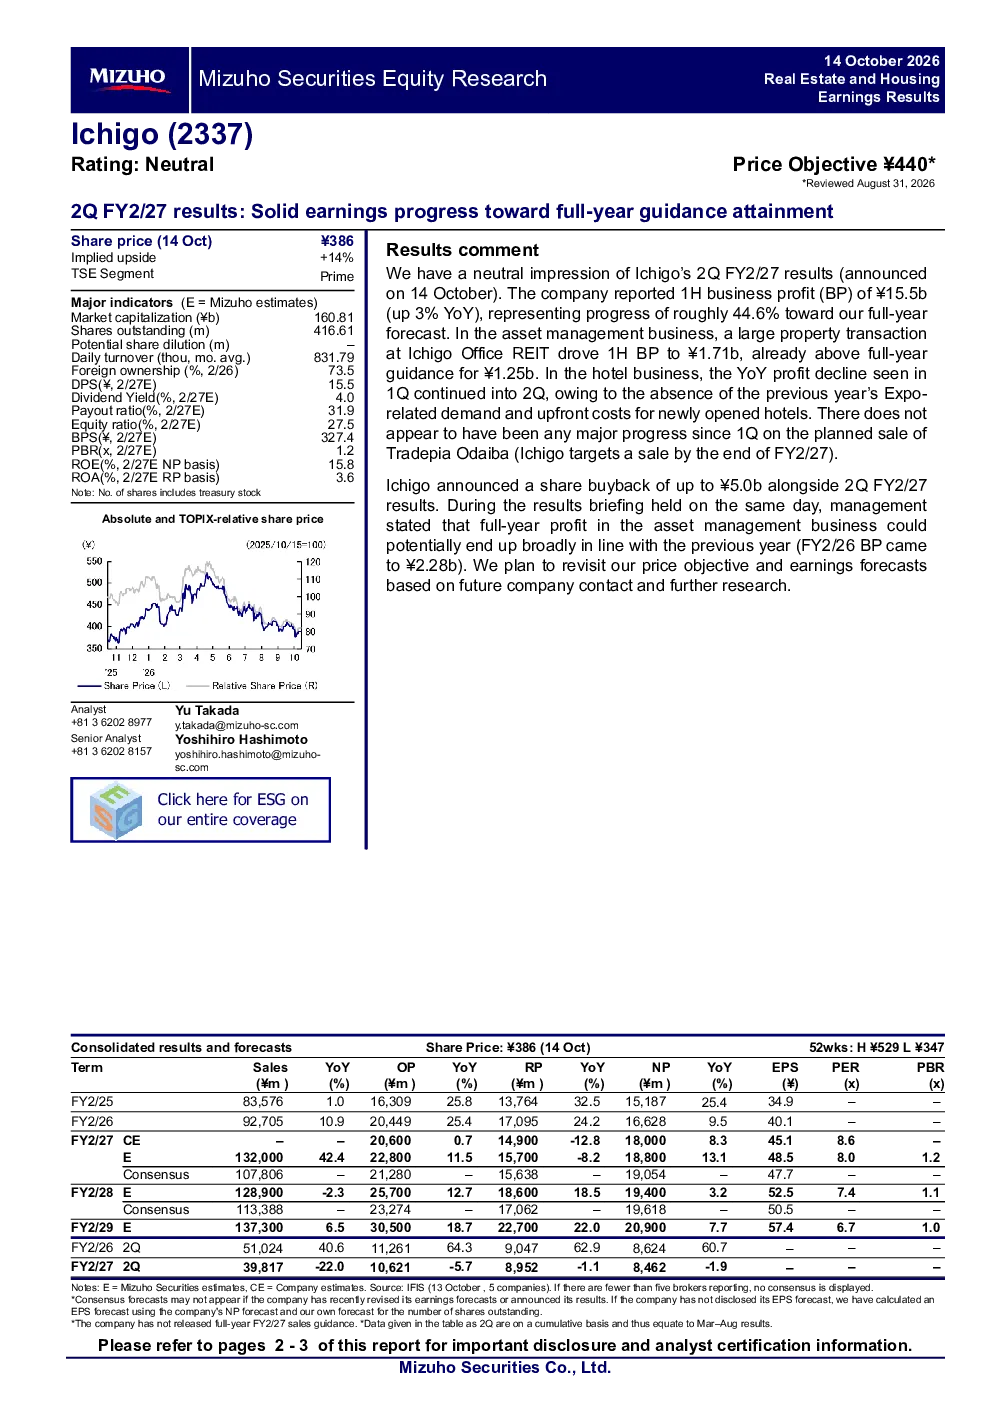
这份研报主要分析了Ichigo公司(2337)发布的2Q FY2/27财务业绩,包括合并业绩与预测。报告显示公司上半年营业利润为155亿日元,同比增长3%,约达成全年预期的44.6%。资产管理业务表现突出,上半年营业利润达171亿日元,超出全年预期125亿日元,主要得益于Ichigo Office REIT的大额交易。酒店业务受去年世博会需求消失及新开业酒店成本影响,2Q利润同比下降。公司宣布最高500亿日元的股票回购计划,并预计资产管理业务全年利润将持平于去年的228亿日元。Mizuho Securities给予Ichigo中性评级,目标价440日元。
房地产赛道近期发展趋势如何?
从这份研报来看,房地产赛道中的资产管理业务表现稳健,Ichigo公司通过REITs等工具实现业绩增长,显示该领域仍有发展潜力。酒店业务则面临周期性波动,受大型活动需求消退和新开店成本影响,短期内承压。整体而言,房地产投资需关注宏观经济环境变化、政策调控以及资产运营效率,不同细分领域表现分化明显。未来需持续观察行业整合、技术应用(如智慧物业)等趋势对赛道格局的影响。
报告重点分析了哪些方面?
报告重点分析了Ichigo公司在资产管理与酒店业务的双重表现。资产管理方面,详细解读了REITs交易对利润的贡献,并预测全年利润将维持高位;酒店业务则剖析了世博会需求消退及新店成本对利润的拖累。此外,报告还关注了公司股票回购计划、与去年业绩对比、Mizuho Securities的评级与目标价,并提示需关注酒店业务改善及Tradepia Odaiba出售计划的进展。这些分析为投资者理解公司在不同业务板块的运营状况提供了全面视角。
当前市场对这类公司的判断是怎样的?
根据Mizuho Securities的评级与目标价,市场对Ichigo公司持中性态度,认为其业绩进展符合预期,但存在不确定性。具体来看,资产管理业务被视为稳定增长点,而酒店业务则被列为需关注的领域。市场普遍认为,房地产相关公司需平衡不同业务板块的周期性波动,并通过资产优化、成本控制等方式提升整体盈利能力。外资持股比例高(73.5%)也显示国际投资者对该领域长期价值的认可,但短期表现仍受宏观经济及行业政策影响较大。
研报提示了哪些风险?
研报提示的主要风险集中在Ichigo公司的酒店业务和Tradepia Odaiba出售计划。酒店业务方面,报告指出其利润同比下降,主要受去年世博会相关需求消失及新开业酒店前期成本影响,未来能否改善存在不确定性。Tradepia Odaiba出售计划是公司资产重组的重要步骤,但出售进展及最终效果尚不明朗,可能影响公司资产结构和盈利能力。此外,虽然资产管理业务表现良好,但该领域同样面临利率变动、市场竞争加剧等宏观风险,需持续关注行业政策变化及资产运营效率。