猜你想问
这份研报的核心内容是什么?
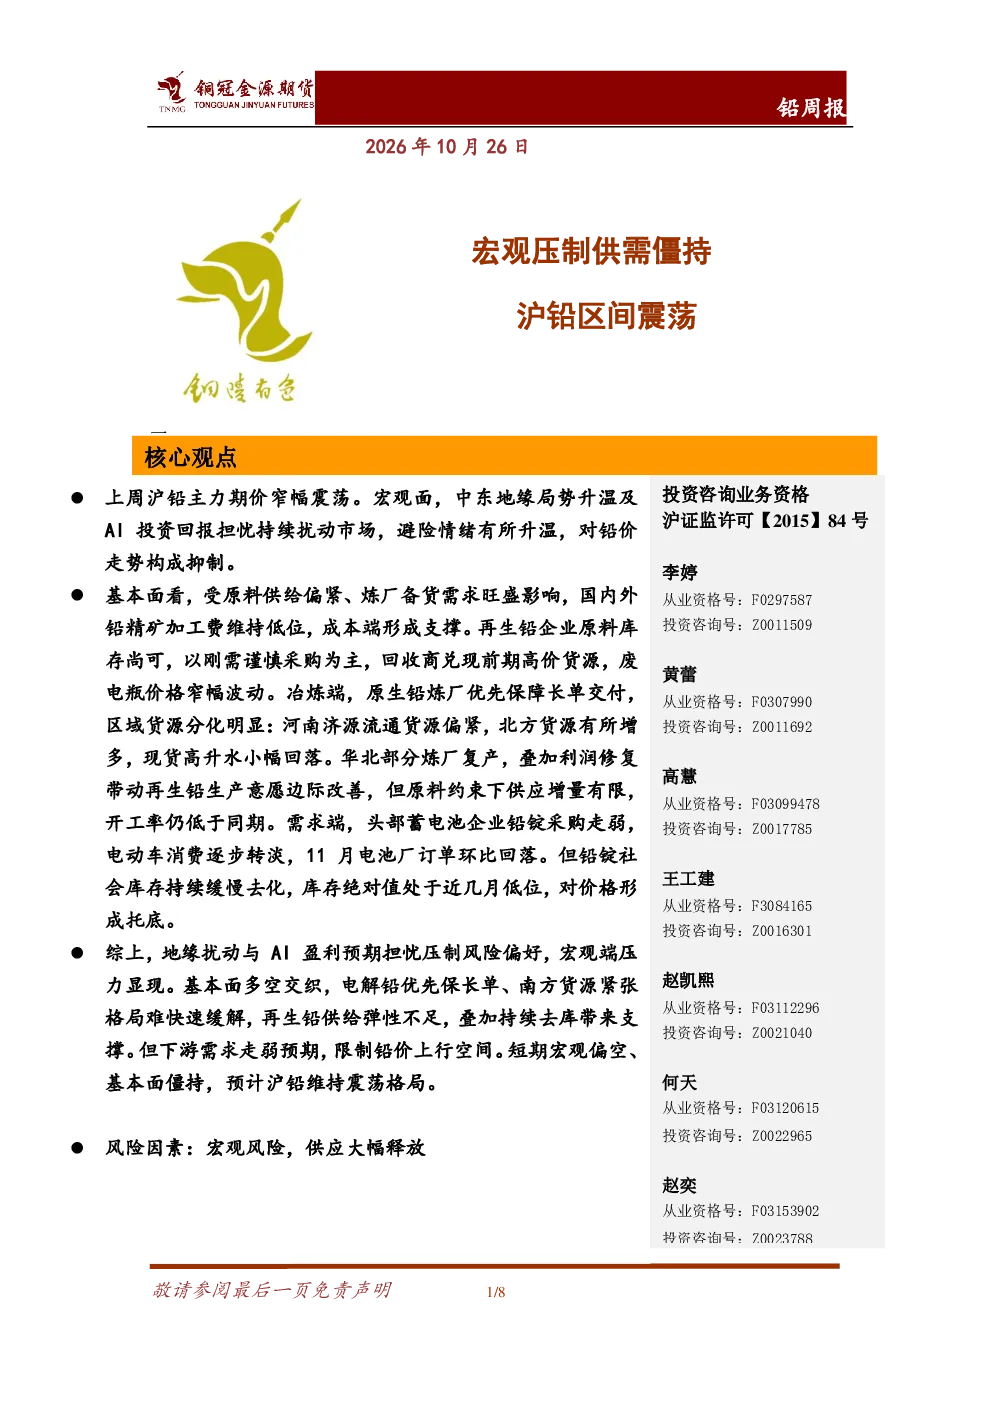
本报告分析宏观面显示中东地缘局势及AI投资回报担忧扰动市场,避险情绪升温抑制铅价;基本面方面,成本端原料供给偏紧支撑铅价,再生铅原料库存尚可但采购谨慎,冶炼端原生铅炼厂优先保障长单,区域货源分化明显,现货高升水小幅回落,华北部分炼厂复产但供应增量有限,需求端头部蓄电池企业铅锭采购走弱,电动车消费逐步转淡,11月电池厂订单环比回落,库存端铅锭社会库存持续缓慢去化,绝对值处于近几月低位对价格形成托底。
铅行业的发展趋势如何?
铅行业发展趋势显示宏观环境仍存不确定性,地缘政治及AI投资回报担忧持续影响市场情绪,需关注宏观风险对铅价的压制;基本面多空交织,成本端支撑力度较强,但再生铅供给弹性不足,需求端下游电池企业采购走弱,限制铅价上行空间,未来需关注供需关系变化及库存动态。
报告重点分析了哪些方向?
报告重点分析了宏观风险对铅价的影响,成本端原料供给与炼厂备货需求对铅价的支撑作用,再生铅原料库存与采购行为,冶炼端区域货源分化及开工率变化,需求端蓄电池企业采购走弱及电动车消费转淡趋势,以及铅锭社会库存的缓慢去化情况。
当前铅市场处于什么状态?
当前铅市场处于宏观压制与基本面僵持的区间震荡状态,中东地缘局势及AI投资回报担忧持续扰动市场情绪,成本端形成支撑但需求端走弱预期限制上行空间,库存持续缓慢去化对价格形成托底,整体呈现多空交织的僵持格局。
研报提示了哪些风险因素?
研报提示的主要风险因素包括宏观风险,如地缘政治冲突加剧或AI投资回报预期恶化可能带来的市场波动,以及供应端风险,如原料供给突然宽松或冶炼端供应大幅释放可能对铅价造成的压力,需密切关注这些风险因素的变化对铅价的影响。
你可能感兴趣
有色金属周报(铅):供需僵持,铅价区间整理
宏源期货2025-08-19
沪铅市场周报:宏观压制VS需求旺季 沪铅或将宽幅震荡
瑞达期货2022-09-30
沪铅市场周报:铅基本面供需两弱 沪铅价格区间震荡
瑞达期货2022-04-22
有色金属周报(铅):供需双紧,沪铅僵持格局难以打破
宏源期货2023-05-08
供需双弱僵持,铅价震荡盘整
铜冠金源期货2025-09-08
铅周度数据点评:供需博弈僵持,铅价高位震荡
国贸期货2026-08-17
铅锌日评:多空交织,沪铅区间运行;双重压制,沪锌重心持续下移
宏源期货2023-05-31
铅锌日评:多空交织,沪铅区间运行;双重压制,沪锌重心持续下移
宏源期货2023-05-26
铅锌日评:多空交织,沪铅区间运行;双重压制,沪锌重心持续下移
宏源期货2023-05-25