猜你想问
这份研报主要分析了什么内容?
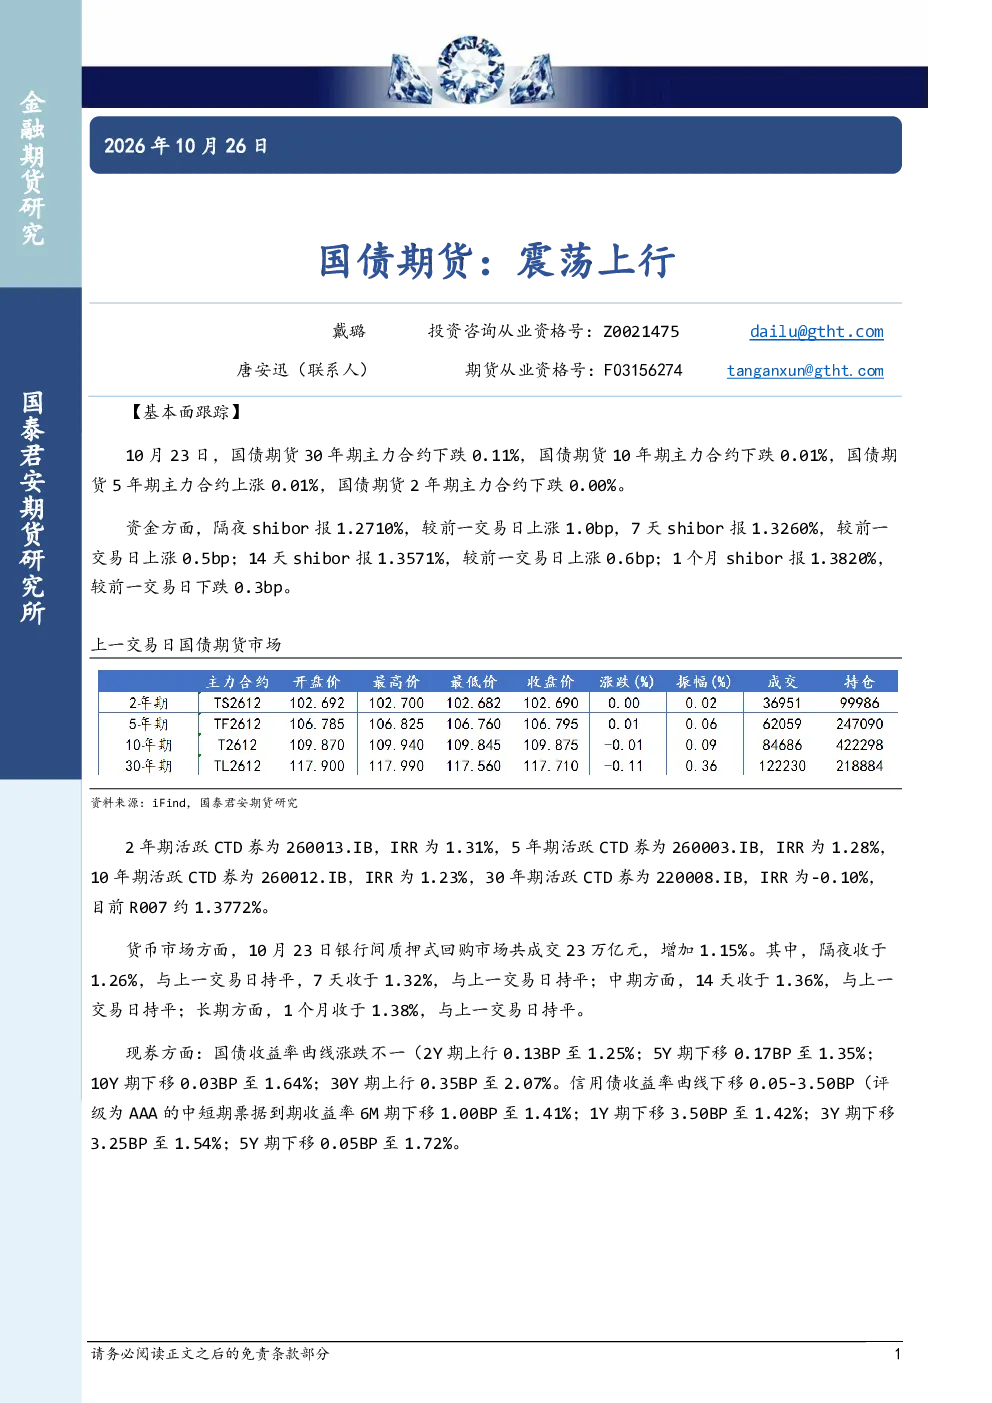
这份研报主要分析了国债期货各期限合约的震荡上行情况。10月23日,国债期货各期限主力合约表现不一:30年期下跌0.11%,10年期下跌0.01%,5年期上涨0.01%,2年期持平。资金方面,shibor整体上行,隔夜、7天、14天均上涨,1个月shibor微降;R007报1.3772%。货币市场成交23万亿元,各期限回购利率与前一交易日持平。现券收益率曲线涨跌互现:2年期上行0.13BP至1.25%,5年期下移0.17BP至1.35%,10年期微降0.03BP至1.64%,30年期上行0.35BP至2.07%;信用债收益率整体下行0.05-3.50BP,AAA级中短期票据1M期、1Y期、3Y期、5Y期收益率分别下移1.00BP、3.50BP、3.25BP、0.05BP至1.41%、1.42%、1.54%、1.72%。此外,财政部在香港成功发行2026年第五期155亿元人民币国债。国债期货趋势强度为0,表明当前市场波动较为平稳。研报内容涵盖了国债期货市场的基本面跟踪、宏观及行业新闻以及趋势强度分析。
国债期货行业未来发展趋势如何?
国债期货行业未来发展趋势需结合宏观经济环境、货币政策及市场资金流动等多重因素综合判断。从当前数据来看,国债期货各期限合约表现不一,显示市场存在结构性分化。资金方面,shibor整体上行可能暗示短期市场流动性有所收紧,但1个月shibor微降和货币市场成交稳定表明长期资金面仍保持一定支撑。现券收益率曲线涨跌互现,反映市场对利率走势存在不同预期。信用债收益率整体下行,尤其是AAA级中短期票据收益率明显下降,可能表明信用环境有所改善。财政部在香港发行国债,或为市场提供新的资金供给渠道。综合来看,国债期货行业未来需关注货币政策动向、海外市场波动及国内经济复苏情况,这些因素将共同影响市场走势。研报趋势强度为0,提示当前阶段市场缺乏明确方向性。
研报重点分析了哪些方向?
研报重点分析了国债期货市场的短期波动特征及多空因素。首先,各期限主力合约表现不一,30年期和2年期合约表现相对弱势,而5年期合约微涨,显示市场对不同期限品种的预期存在差异。其次,资金层面,shibor整体上行与信用债收益率下行形成对比,可能暗示资金在债券市场和货币市场间存在结构性流动。现券收益率曲线的涨跌互现进一步印证了市场预期分化,2年期收益率上行可能与短期资金压力有关,而5年期和10年期收益率下行则反映了中长期利率预期的稳定性。此外,财政部在香港发行国债的宏观新闻,或对市场资金面产生间接影响。研报通过基本面跟踪、资金流动及收益率曲线分析,揭示了当前国债期货市场的复杂动态。国债期货趋势强度为0,表明短期多空力量相对均衡。
当前国债期货市场现状如何判断?
当前国债期货市场现状呈现震荡分化特征。各期限主力合约表现不一,30年期和10年期合约微跌,5年期合约微涨,2年期合约持平,显示市场对不同期限品种的预期存在分歧。资金方面,shibor整体上行可能暗示短期市场流动性有所收紧,但1个月shibor微降和货币市场成交稳定表明长期资金面仍保持一定支撑。现券收益率曲线涨跌互现,2年期收益率上行可能与短期资金压力有关,而5年期和10年期收益率下行则反映了中长期利率预期的稳定性。信用债收益率整体下行,尤其是AAA级中短期票据收益率明显下降,可能表明信用环境有所改善。综合来看,国债期货市场短期波动较为复杂,多空因素交织,缺乏明确方向性。研报趋势强度为0,提示当前阶段市场处于震荡整理阶段。
研报提示哪些风险?
研报提示的风险主要集中在宏观经济政策变动和市场流动性波动方面。首先,货币政策调整可能对国债期货市场产生显著影响,例如央行降息或缩表操作可能引发债券收益率上行压力。其次,海外市场波动,如美联储加息或欧洲央行货币政策变化,可能通过资本流动影响国内利率市场。此外,信用环境变化也需关注,若信用风险事件增多,可能推高信用债收益率,进而影响国债期货市场。资金层面,shibor整体上行虽未持续,但若流动性持续收紧,可能限制债券市场上涨空间。最后,现券收益率曲线的涨跌互现表明市场预期分化,若多空力量失衡,可能导致短期市场波动加剧。研报趋势强度为0,提示当前阶段市场风险与机遇并存,投资者需谨慎评估多空因素。