猜你想问
博汇纸业浆纸一体化策略如何影响公司盈利能力?
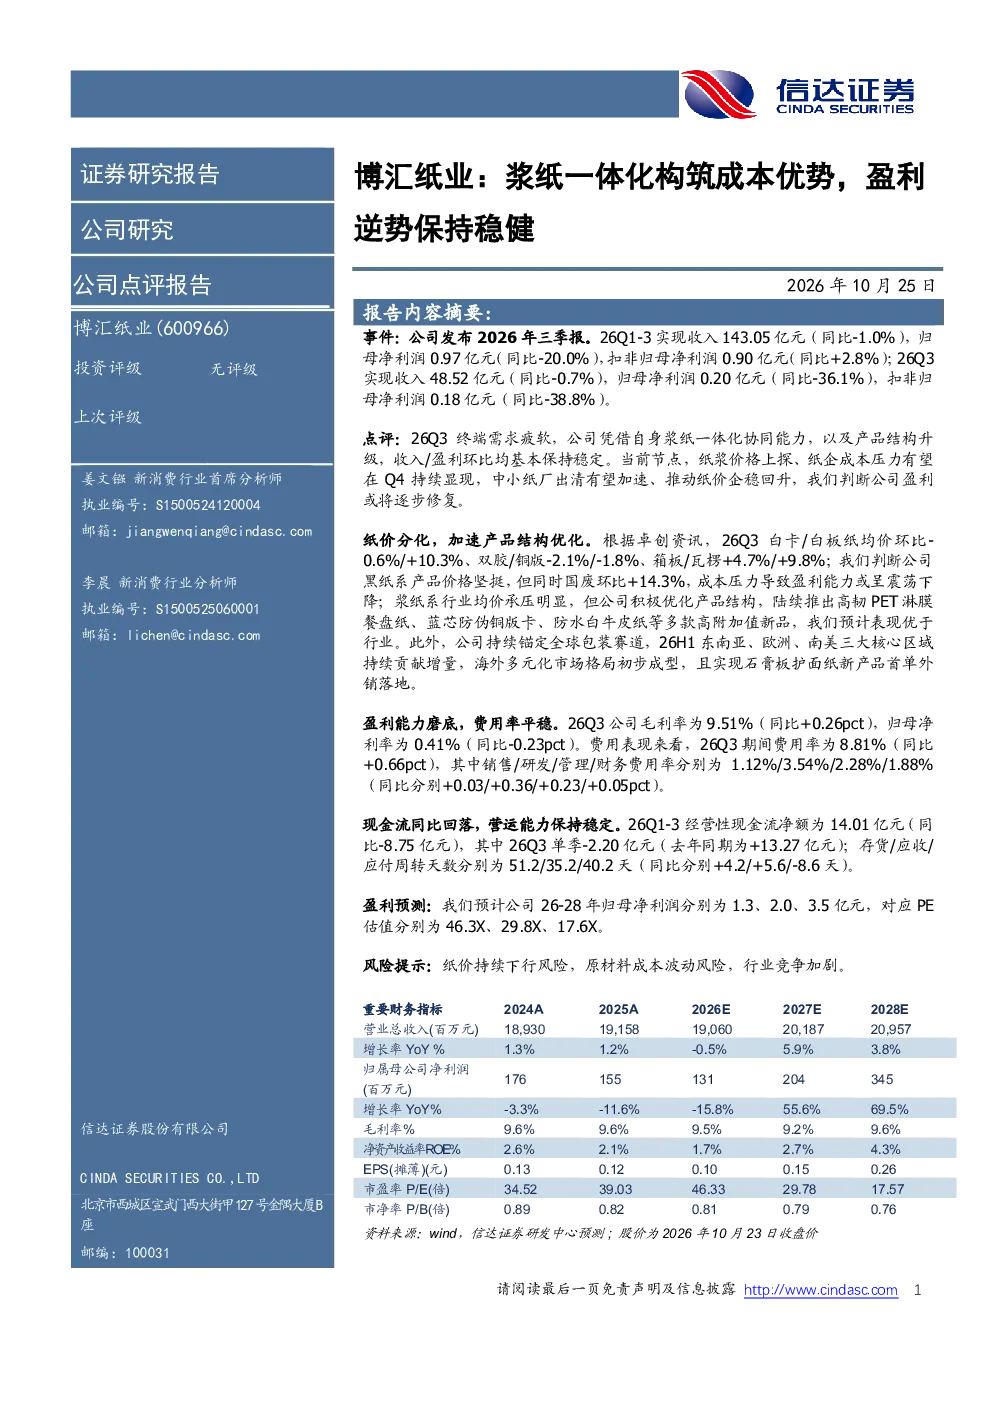
博汇纸业通过浆纸一体化模式,有效降低了原材料采购成本,增强了供应链稳定性。2026年第三季度,尽管终端需求疲软,公司凭借该协同效应及产品结构升级,收入和盈利环比基本保持稳定。不同纸种价格走势分化,公司通过推出高附加值新品(如高韧PET淋膜餐盘纸、蓝芯防伪铜版卡等)优化产品结构,预计表现优于行业。黑纸系产品价格坚挺,但国废成本上升导致盈利能力震荡下降,浆纸系行业均价承压。
轻工制造行业未来发展趋势如何?
轻工制造行业未来发展趋势呈现多元化特点。纸价走势分化,箱板/瓦楞纸价格上涨,而白卡/白板纸、双胶/铜版纸均价环比下降。公司积极拓展海外市场,东南亚、欧洲、南美三大核心区域持续贡献增量,海外多元化市场格局初步成型。同时,公司通过产品结构升级,推出高附加值新品,以应对行业竞争和成本波动。纸浆价格上涨和中小纸厂出清可能推动纸价企稳回升,行业整体有望逐步复苏。
博汇纸业报告重点分析了哪些方面?
博汇纸业报告重点分析了公司浆纸一体化协同效应、产品结构升级对盈利能力的影响,以及海外市场拓展策略。报告指出,公司通过推出高附加值新品优化产品结构,预计表现优于行业。同时,报告关注了公司经营性现金流波动,2026年前三季度净额为14.01亿元,同比减少8.75亿元,第三季度单季为-2.20亿元。此外,报告还分析了公司费用率表现,毛利率为9.51%,净利率为0.41%,期间费用率为8.81%。
当前纸价市场现状如何?
当前纸价市场现状呈现分化态势。白卡/白板纸均价环比下降,双胶/铜版纸下降,箱板/瓦楞纸上涨。黑纸系产品价格坚挺,但国废成本上升导致盈利能力震荡下降。浆纸系行业均价承压,公司通过推出高附加值新品(如高韧PET淋膜餐盘纸、蓝芯防伪铜版卡等)优化产品结构,预计表现优于行业。纸浆价格上涨和中小纸厂出清可能推动纸价企稳回升,但短期内仍面临成本波动和行业竞争压力。
博汇纸业报告提示了哪些风险?
博汇纸业报告提示了纸价持续下行风险、原材料成本波动风险、行业竞争加剧等风险。纸价走势分化,部分纸种价格下降,国废成本上升对黑纸系产品盈利能力造成压力。公司海外市场拓展虽取得进展,但仍面临国际市场波动风险。此外,报告指出公司经营性现金流波动较大,2026年前三季度净额为14.01亿元,同比减少8.75亿元,第三季度单季为-2.20亿元,需关注现金流管理。行业竞争加剧也可能影响公司盈利水平。