猜你想问
这份研报主要分析了什么内容?
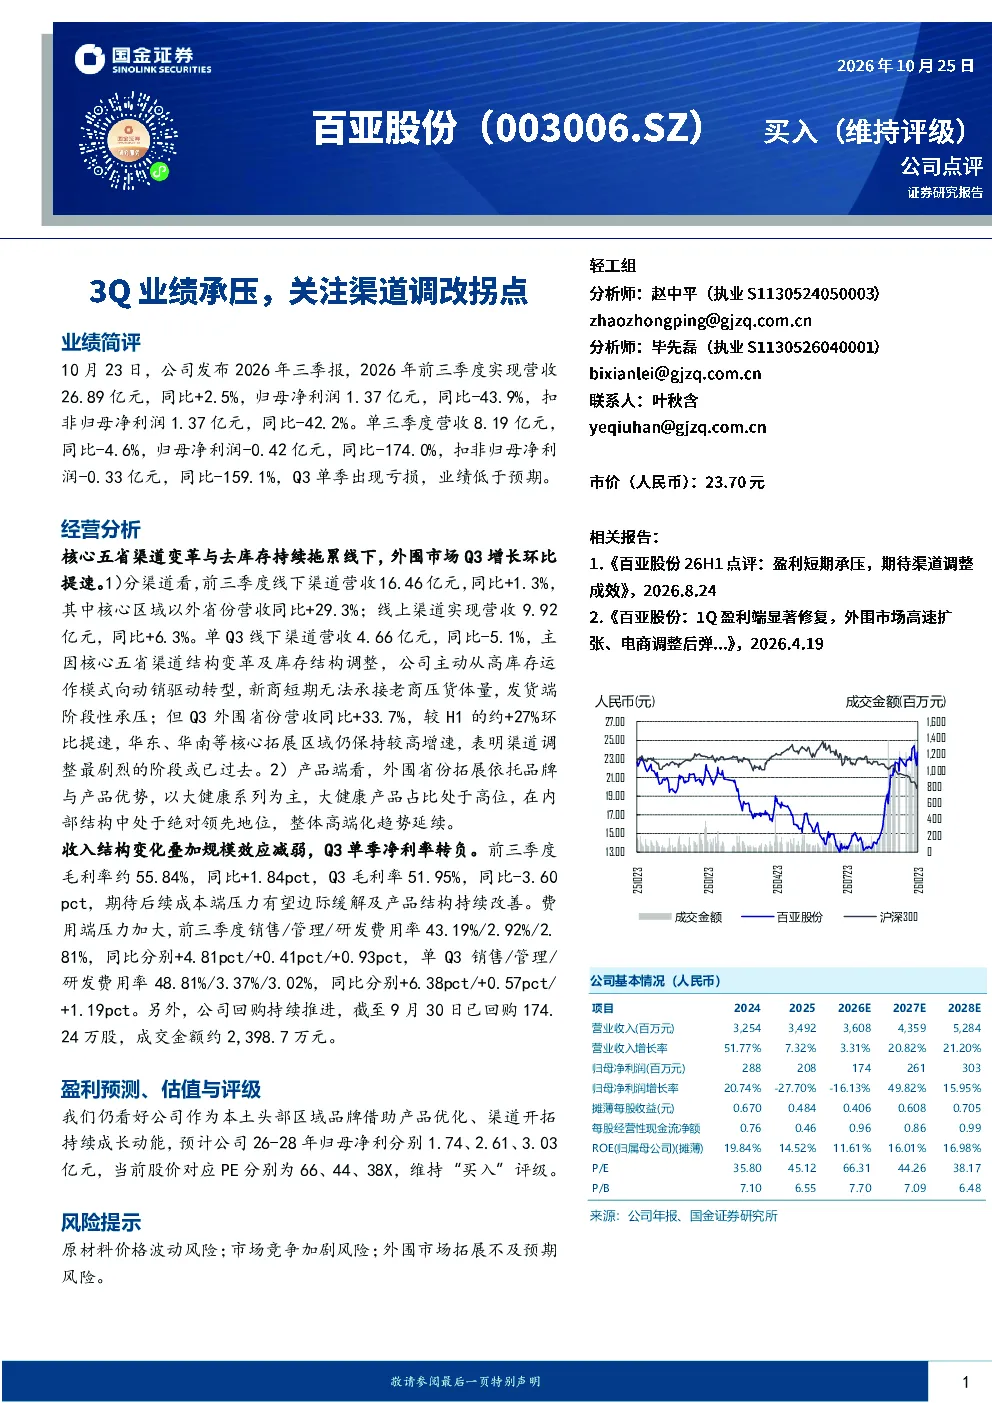
这份研报主要分析了百亚股份2026年前三季度的业绩情况,指出公司营收同比增长2.5%至26.89亿元,但归母净利润同比下降43.9%至1.37亿元。报告重点探讨了渠道变革和库存调整对线下业务的影响,以及产品端的大健康系列高端化趋势。同时,分析了毛利率变化、费用压力及公司回购情况,并对未来三年盈利预测、估值和评级进行了说明。
轻工制造行业目前的发展趋势如何?
轻工制造行业目前的发展趋势主要体现在渠道变革和产品高端化方面。报告指出,百亚股份所在行业正经历核心渠道结构调整,虽然短期内对线下营收造成压力,但外围省份营收已实现高速增长,表明调整最剧烈阶段可能已过。同时,大健康系列产品占比提升,高端化趋势明显,反映了行业向高附加值产品发展的方向。
研报重点分析了哪些经营方向?
研报重点分析了百亚股份的渠道变革影响、产品结构变化及成本费用控制。报告指出,渠道变革导致Q3线下渠道营收下滑,但外围省份营收加速增长,表明渠道调整进入尾声。产品端,大健康系列占比高位,高端化趋势延续。成本端,毛利率有所提升,但费用率同比增加,需关注后续成本压力缓解及产品结构持续改善情况。
当前市场对百亚股份的判断是什么?
当前市场对百亚股份的判断显示业绩承压但存在结构性机会。报告指出,公司Q3单季出现亏损,业绩低于预期,主要受渠道调整拖累。但外围省份营收加速增长,产品高端化趋势明确,且公司已启动回购,显示管理层信心。未来三年盈利预测显示增长潜力,当前估值对应PE在66-38倍之间,维持“买入”评级,表明市场认可公司长期发展潜力。
研报提示了哪些主要风险?
研报提示了原材料价格波动、市场竞争加剧和外围市场拓展不及预期三大风险。原材料价格波动可能影响成本端表现,市场竞争加剧可能压缩利润空间,而外围市场拓展若不及预期,将影响公司整体增长速度。这些风险需持续关注,但报告同时指出,公司产品结构优化和渠道调整进入尾声,长期发展仍具潜力。
你可能感兴趣
3Q经营承压,关注4Q业绩反转预期
国金证券2025-11-25
2025Q2收入业绩承压,产品渠道端优化或助力经营迎来拐点
太平洋证券2025-08-22
短期业绩承压,静待渠道经营拐点
商贸零售西南证券2023-05-05
重庆百货2025年报点评:业绩短期承压,核心业态调改成效初显
商贸零售信达证券2026-04-24
短期业绩承压,调改转型毛利率提升
商贸零售国盛证券2026-04-20
北交所信息更新:国内玉米种业领军者业绩短期承压,静待研发与渠道发力迎拐点
农林牧渔开源证券2025-06-16
公司信息更新报告:2025Q3经营业绩短期承压,门店调改加速推进
开源证券2025-11-05
2025年业绩承压,门店调改后同店处于改善通道;维持中性
交银国际2026-03-31
业绩短期承压,门店调改稳步推进
医药生物西南证券2025-11-02
2025H1业绩承压,优化门店推进调改
兴证国际2025-08-26