猜你想问
卫星化学三季报主要业绩亮点是什么?
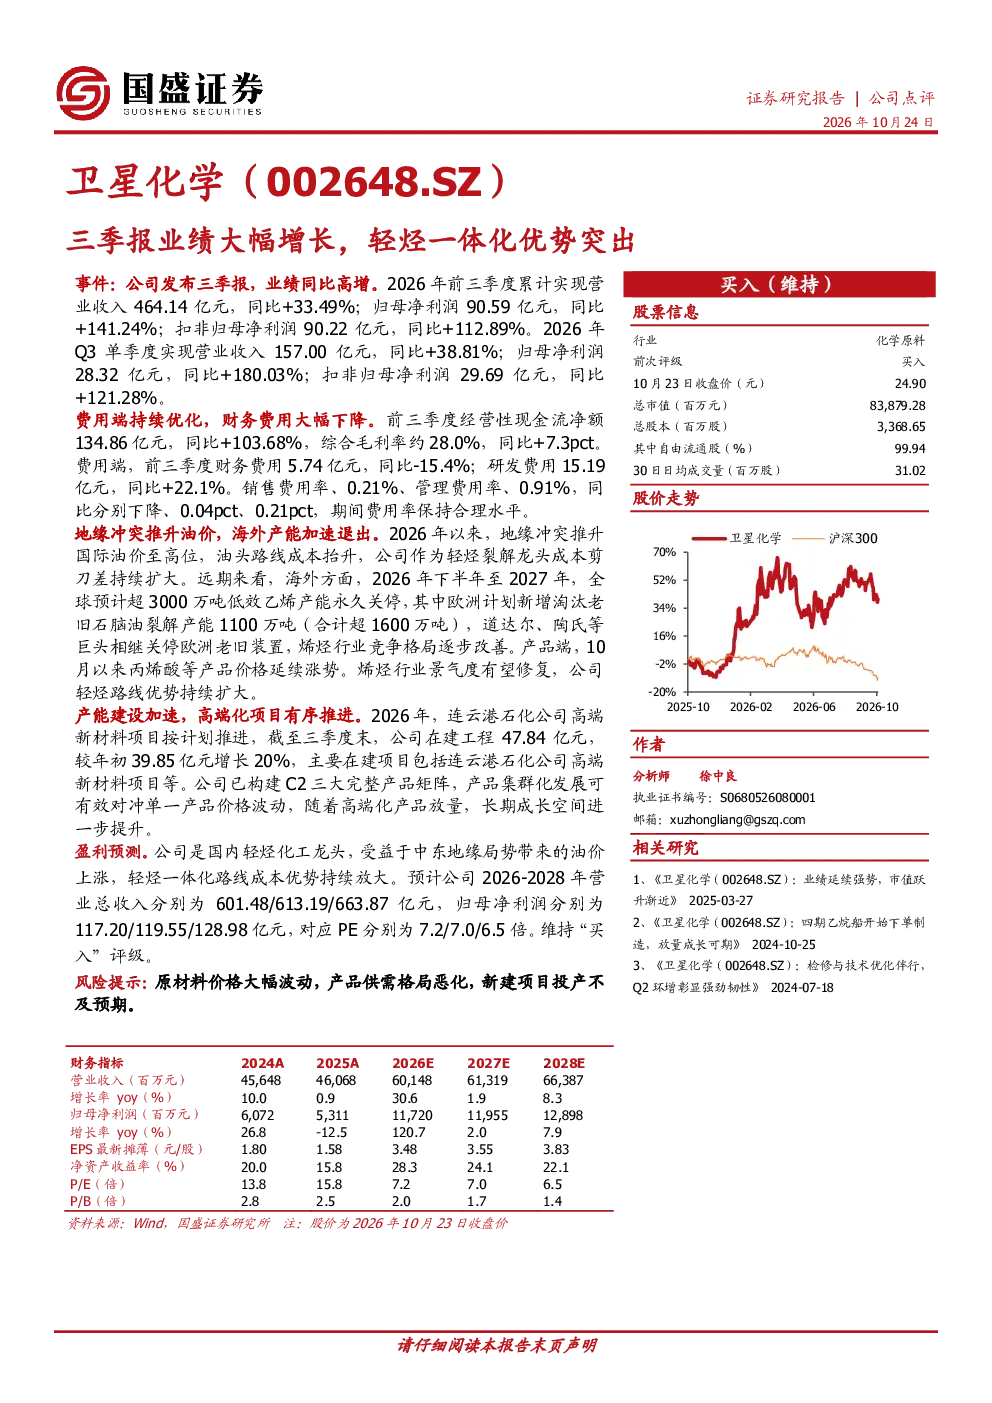
卫星化学2026年前三季度实现营业收入464.14亿元,同比+33.49%;归母净利润90.59亿元,同比+141.24%。Q3单季度营收157.00亿元,同比+38.81%;归母净利润28.32亿元,同比+180.03%。费用端优化显著,财务费用同比-15.4%,期间费用率合理。
轻烃一体化路线对卫星化学有何竞争优势?
地缘冲突推升国际油价,油头路线成本抬升,卫星化学作为轻烃裂解龙头成本优势扩大。远期看,全球超3000万吨低效乙烯产能将永久关停,欧洲计划淘汰超1100万吨老旧石脑油裂解产能,行业竞争格局改善。公司产品如丙烯酸价格延续涨势,烯烃行业景气度有望修复。
卫星化学报告中的重点分析方向有哪些?
报告重点分析公司业绩增长驱动因素、轻烃路线成本优势、海外产能退出带来的行业格局变化、高端化项目推进情况及长期成长空间。公司已构建C2三大完整产品矩阵,集群化发展可有效对冲单一产品价格波动。
当前烯烃行业市场现状如何?
受地缘冲突影响,国际油价处于高位,油头路线成本上升。烯烃行业竞争格局逐步改善,低效乙烯产能加速退出,行业景气度有望修复。卫星化学凭借轻烃路线成本优势,在行业竞争中地位稳固,产品价格表现良好。
研报提示的主要风险有哪些?
报告提示需关注原材料价格大幅波动风险,产品供需格局可能恶化,以及新建项目投产不及预期风险。这些因素可能对公司业绩和经营产生影响,需持续跟踪行业动态。
你可能感兴趣
卫星化学2026H1业绩大幅增长,轻烃一体化平台优势凸显
太平洋证券2026-09-07
卫星化学(002648)财报点评 盈利显著增长,轻烃裂解路线优势显著
东方财富2026-04-15
卫星化学(002648):2026年前三季度业绩同比高增 轻烃路线成本优势持续凸显
长城证券2026-10-20
化工中报业绩第一枪卫星化学26H1利润同比翻倍轻烃优势
未知机构2026-07-08
化工中报业绩第一枪 卫星化学 26H1利润同比翻倍 轻烃优势强化 中泰建材 化工孙颖团队
未知机构2026-06-25
卫星化学2Q26业绩环比高增,看好公司轻烃路线成本优势
长城证券2026-08-24
2026H1业绩大幅增长,轻烃一体化平台优势凸显
基础化工太平洋证券2026-09-07
卫星化学:轻烃一体化龙头,积极落实“质量回报双提升”行动方案
基础化工国信证券2024-03-04
卫星化学(002648.SZ)2026年一季报点评:成本优势凸显,业绩强势增长
国联民生证券2026-04-15
卫星化学轻烃一体化成本红利持续兑现
未知机构2026-10-23