猜你想问
这份研报主要讲了什么内容?
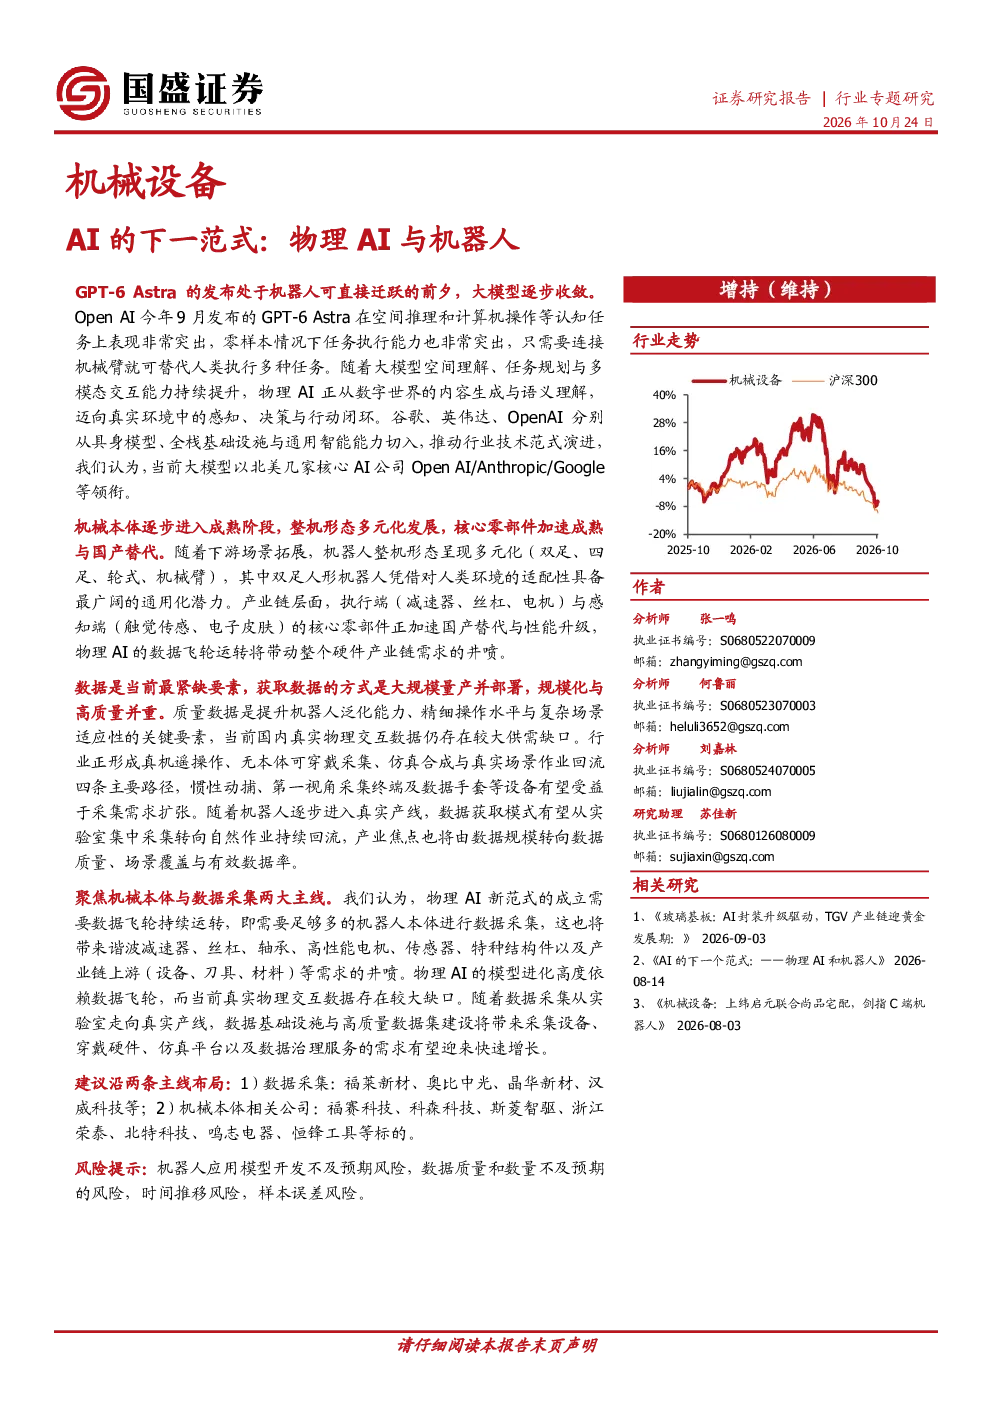
这份研报主要探讨了AI的下一范式——物理AI与机器人的发展。报告指出,大模型性能已进入收敛阶段,北美AI公司如OpenAI、谷歌DeepMind和英伟达在推动物理AI技术范式演进方面表现突出。AI正从生成式AI、多模态AI向物理AI范式跃迁,物理AI要求智能体在真实物理环境中完成感知、决策与行动的闭环。物理AI的落地需要机械本体、模型和数据三要素协同支撑。报告还分析了机器人整机形态的多元化发展趋势,特别是双足人形机器人的通用化潜力,以及执行端和感知端的核心零部件技术方案。
物理AI赛道的发展趋势如何?
物理AI赛道正处于关键节点,正经历从生成式AI、多模态AI向物理AI的范式跃迁。物理AI要求智能体在真实物理环境中完成感知、决策与行动的闭环,其落地需要机械本体、模型和数据三要素协同支撑。机器人整机形态呈现多元化发展趋势,双足人形机器人凭借对人类环境的适配性具备最广阔的通用化潜力。执行端核心零部件包括谐波减速器、丝杠、电机等,感知端核心零部件包括触觉传感、电子皮肤等。数据是当前最紧缺的要素之一,行业正通过真机遥操作、无本体可穿戴采集、仿真合成与真实场景作业回流等路径获取数据,惯性动捕、第一视角采集终端及数据手套等设备有望受益于采集需求扩张。
研报重点分析了哪些方向?
研报重点分析了物理AI的技术范式演进路径、机械本体和数据的协同支撑机制,以及机器人产业链的方案收敛趋势。报告指出,物理AI的落地需要机械本体、模型和数据三要素协同支撑,机械本体趋于成熟,机器人整机形态呈现多元化发展趋势,双足人形机器人具备最广阔的通用化潜力。执行端核心零部件包括谐波减速器、丝杠、电机等,感知端核心零部件包括触觉传感、电子皮肤等。数据是当前最紧缺的要素之一,行业正通过真机遥操作、无本体可穿戴采集、仿真合成与真实场景作业回流等路径获取数据,惯性动捕、第一视角采集终端及数据手套等设备有望受益于采集需求扩张。
当前物理AI市场的现状如何?
当前物理AI市场正处于从生成式AI、多模态AI向物理AI的范式跃迁的关键节点。大模型性能已进入收敛阶段,北美AI公司在推动物理AI技术范式演进方面表现突出。机器人整机形态呈现多元化发展趋势,双足人形机器人凭借对人类环境的适配性具备最广阔的通用化潜力。执行端核心零部件包括谐波减速器、丝杠、电机等,感知端核心零部件包括触觉传感、电子皮肤等。数据是当前最紧缺的要素之一,国内真实物理交互数据存在较大供需缺口,行业正通过真机遥操作、无本体可穿戴采集、仿真合成与真实场景作业回流等路径获取数据,惯性动捕、第一视角采集终端及数据手套等设备有望受益于采集需求扩张。
研报提到了哪些风险提示?
研报提到了物理AI发展相关的几项风险提示。首先是机器人应用模型开发不及预期的风险,由于物理AI的落地需要复杂的模型开发,如果模型开发不及预期,可能会影响物理AI技术的实际应用效果。其次是数据质量和数量不及预期的风险,物理AI的落地需要大量真实物理交互数据,如果数据质量和数量不及预期,可能会影响物理AI技术的训练效果和实际应用效果。此外,时间推移风险和样本误差风险也是需要关注的,时间推移可能导致技术发展不及预期,样本误差可能导致数据采集和分析结果不准确。这些风险都需要行业参与者密切关注并采取相应措施加以应对。