猜你想问
这份研报的核心内容是什么?
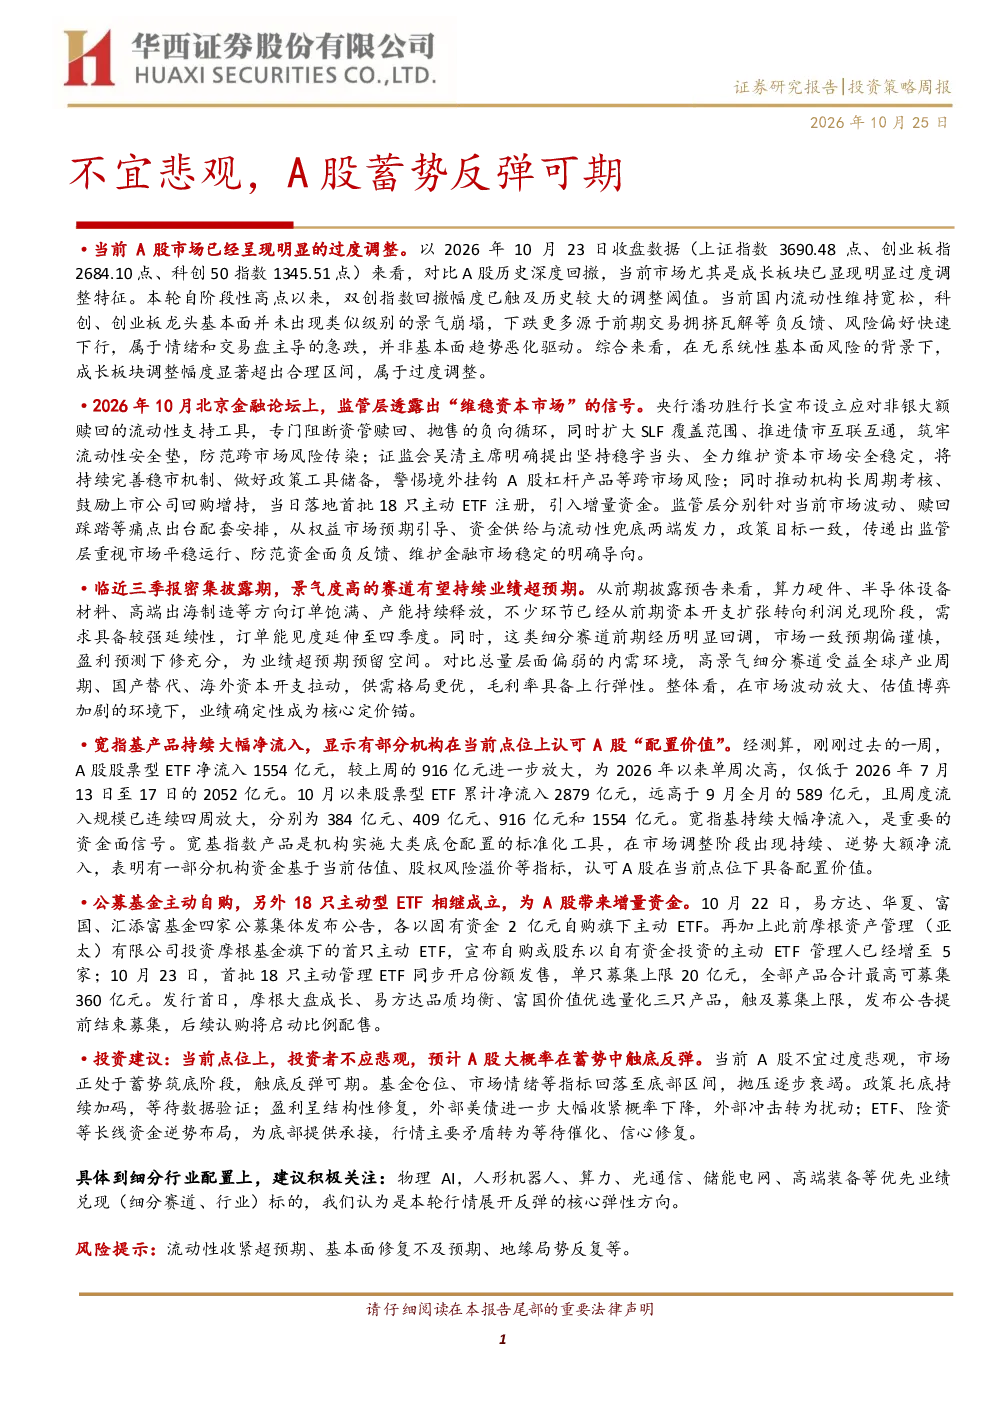
研报指出监管层通过设立流动性支持工具、扩大SLF覆盖范围等措施维稳资本市场,防范跨市场风险传染。证监会强调维护市场稳定,推动机构长周期考核、鼓励上市公司回购增持。首批18只主动ETF注册落地,引入增量资金。政策从预期引导和流动性兜底两端发力,传递出重视市场平稳运行的导向。
高景气赛道有哪些发展趋势?
高景气赛道如算力硬件、半导体设备材料、高端出海制造等有望持续业绩超预期。这些赛道订单饱满、产能释放,需求具备延续性,且前期回调充分,为业绩超预期预留空间。对比总量层面偏弱的内需环境,高景气赛道受益全球产业周期、国产替代、海外资本开支拉动,供需格局更优,毛利率具备上行弹性。
报告重点分析了哪些方向?
报告重点分析了A股市场当前处于蓄势筑底阶段,触底反弹可期。分析了基金仓位、市场情绪等指标回落至底部区间,抛压逐步衰竭。同时分析了政策托底持续加码,盈利呈结构性修复,外部美债进一步大幅收紧概率下降,ETF、险资等长线资金逆势布局,为底部提供承接。
当前A股市场现状如何判断?
当前A股市场处于蓄势筑底阶段,政策托底持续加码,盈利呈结构性修复。宽指基产品持续大幅净流入,显示部分机构认可A股配置价值。公募基金主动自购,另外18只主动型ETF相继成立,为A股带来增量资金。市场情绪等指标回落至底部区间,抛压逐步衰竭。
研报提示了哪些风险?
研报提示的风险包括流动性收紧超预期、基本面修复不及预期、地缘局势反复等。需警惕境外挂钩A股杠杆产品风险,并关注美债进一步大幅收紧的可能性。同时需关注高景气赛道能否持续维持业绩超预期,以及政策支持力度是否能够持续到位。
你可能感兴趣
股指日报:外围权益市场反弹,A股今日表现不宜悲观
华泰期货2022-03-10
A股市场运行周报第93期:短线不宜过分悲观,超跌反弹随时到来
国泰君安证券2023-08-26
策略日报:A股短期不宜过度悲观
华鑫证券2021-02-25
地产A股2018年7月投资策略:不宜太悲观
房地产国信证券2018-07-13
A股策略专题:调控不宜悲观,生产旺盛依旧
国泰君安证券2017-03-22
贸易战加剧反弹受阻,短期不宜过度悲观
安信期货2019-08-26
芳烃周报:下游开工反弹,不宜过分悲观
恒力期货2026-05-22
石油化工周报:不宜过度悲观,聚烯烃小幅反弹
华安期货2022-09-02
钢材:不宜过度悲观 钢价仍有反弹
长江期货2024-07-01
生猪周报:现货市场反弹,冬季合约不宜过度悲观
中粮期货2024-10-14