猜你想问
本川智能的PCB业务有哪些亮点?
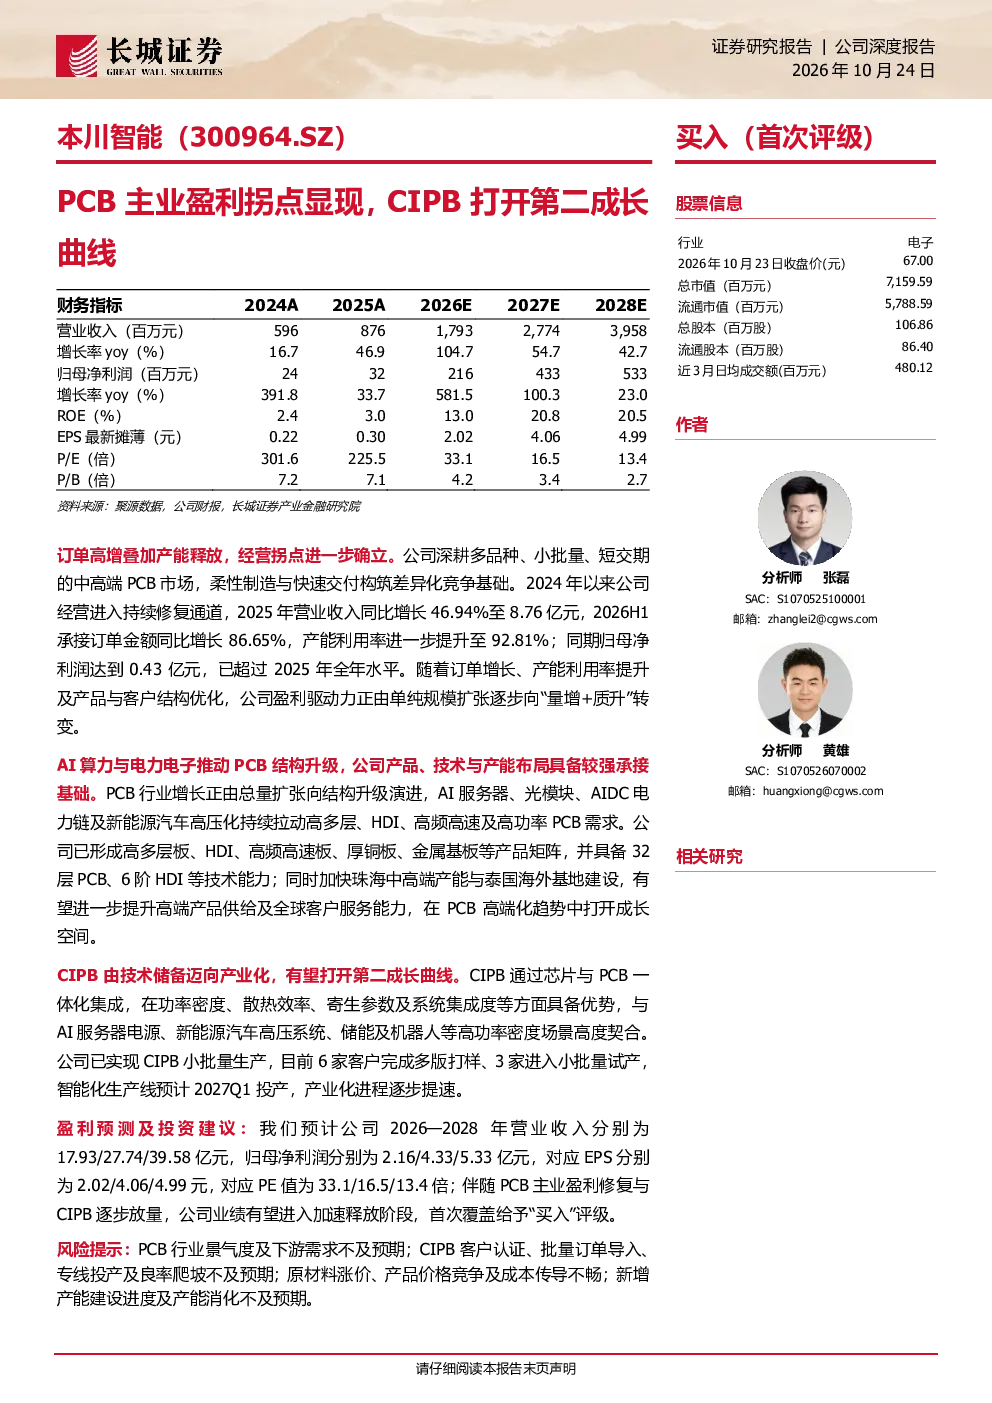
本川智能深耕中高端PCB市场,柔性制造与快速交付构筑差异化竞争基础。2024年以来经营持续修复,2025年营收同比增长46.94%至8.76亿元,2026H1订单同比增长86.65%,产能利用率达92.81%。归母净利润已超2025年全年水平,盈利驱动力由规模扩张转向“量增+质升”。公司已形成高多层板、HDI、高频高速板等产品矩阵,具备32层PCB、6阶HDI等技术能力,并加快珠海与泰国产能建设,提升高端产品供给能力。
PCB行业未来发展趋势如何?
全球PCB产业重心东移,中国大陆成为核心制造基地。AI等高景气下游驱动行业复苏,HDI市场同比增长29.4%,成为增长最快品类;多层板同比增长19.3%,封装基板同比增长18.2%。AI算力与电力电子推动需求由“量增”向性能升级与价值量提升演进。公司已形成覆盖高多层板、HDI、高频高速板等品类的高端产品体系,与行业结构升级方向契合,具备32层PCB、6阶HDI等高端技术能力,并持续推进高阶HDI、高精密预埋元件板等产品布局,存量产能高效利用叠加新增产能布局,为高端需求放量提供承接基础。
CIPB业务如何体现公司第二成长曲线?
CIPB通过芯片与PCB一体化集成,在功率密度、散热效率、寄生参数及系统集成度等方面具备优势,与AI服务器电源、新能源汽车高压系统、储能及机器人等高功率密度场景高度契合。公司已实现CIPB小批量生产,目前6家客户完成多版打样、3家进入小批量试产,智能化生产线预计2027Q1投产。AI算力与新能源高压化放大CIPB的技术价值,应用场景有望持续拓展。公司已由技术研发逐步进入客户验证阶段,先发布局优势开始向产业化能力转化。
本川智能的市场现状如何?
本川智能经营进入持续修复通道,2025年营收同比增长46.94%至8.76亿元,2026H1订单同比增长86.65%,产能利用率达92.81%。归母净利润已超2025年全年水平,盈利驱动力由规模扩张转向“量增+质升”。公司已形成高多层板、HDI、高频高速板等产品矩阵,具备32层PCB、6阶HDI等技术能力,并加快珠海与泰国产能建设,提升高端产品供给能力。同时,CIPB业务已实现小批量生产,6家客户完成多版打样、3家进入小批量试产,智能化生产线预计2027Q1投产,技术优势与产业化进展逐步显现。
本川智能研报有哪些风险提示?
本川智能面临PCB行业景气度及下游需求不及预期风险,CIPB产业化进展不及预期风险,原材料涨价、产品价格竞争及成本传导不畅风险,以及新增产能建设及消化不及预期风险。需关注行业周期波动对PCB业务的影响,CIPB从技术储备走向产业化的不确定性,原材料价格波动对成本控制的影响,以及新增产能能否顺利释放并有效承接市场需求等风险因素。