猜你想问
这份研报的核心内容是什么?
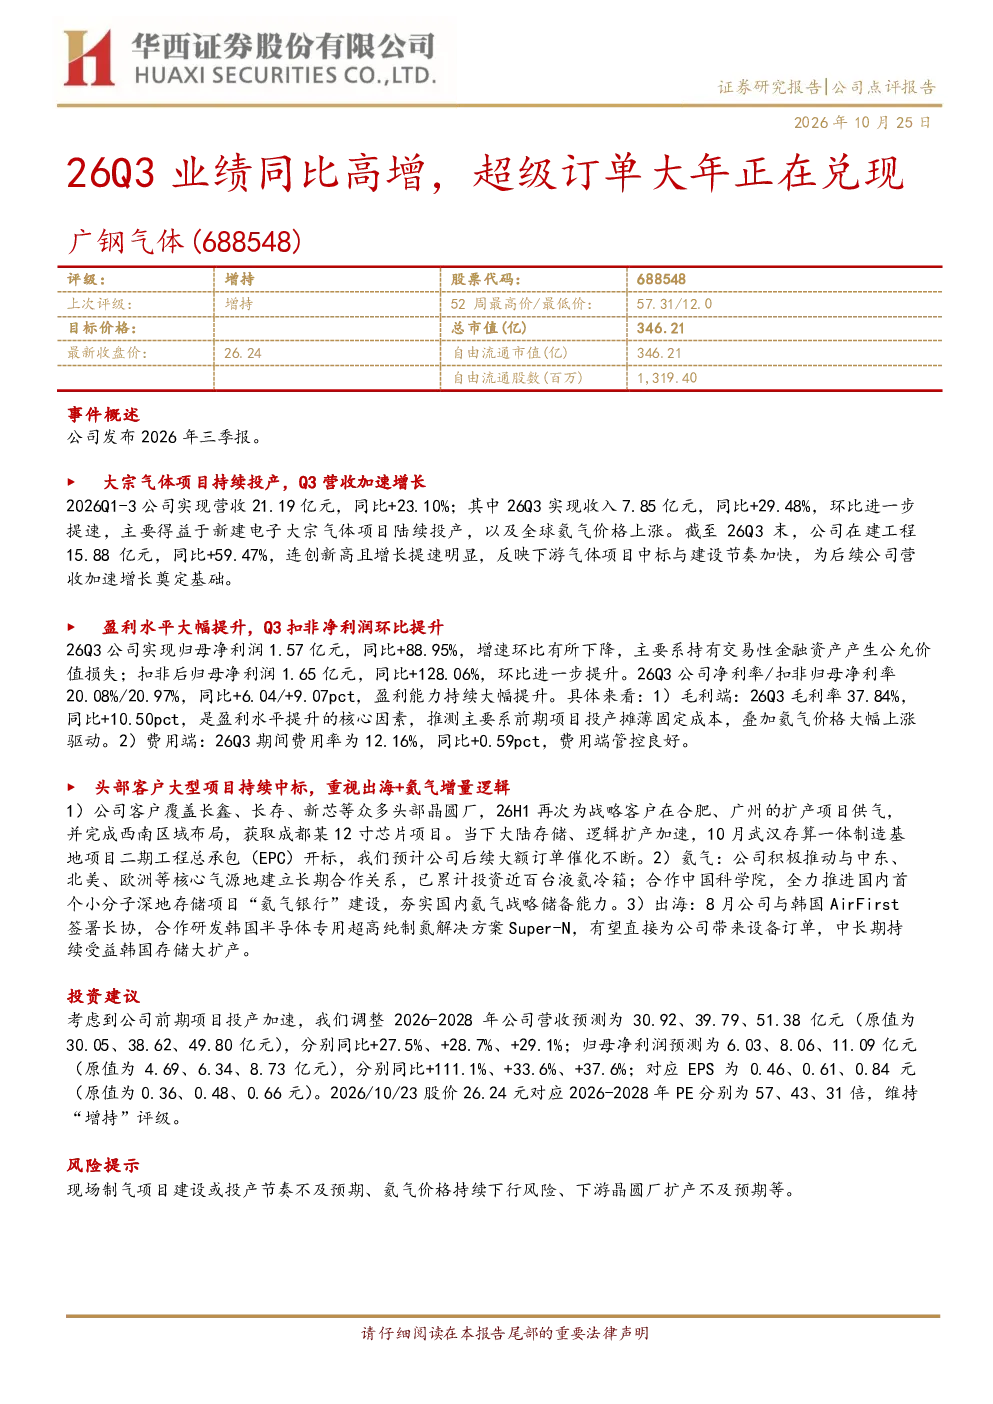
这份研报显示,公司2026年三季报营收加速增长,主要得益于新建电子大宗气体项目投产及全球氦气价格上涨。Q1-3营收21.19亿元,同比+23.10%,Q3收入7.85亿元,同比+29.48%,环比提速。在建工程15.88亿元,同比+59.47%,反映下游项目中标与建设节奏加快。盈利水平大幅提升,Q3归母净利润1.57亿元,同比+88.95%,扣非后净利润1.65亿元,同比+128.06%,环比提升。净利率/扣非归母净利率20.08%/20.97%,同比+6.04/+9.07pct。毛利率37.84%,同比+10.50pct,主要系前期项目投产摊薄固定成本及氦气价格上涨。期间费用率12.16%,同比+0.59pct,费用端管控良好。
氦气行业的发展趋势如何?
氦气行业发展趋势积极,公司积极推动与中东、北美等核心气源地合作,已投资近百台液氦冷箱,并与中科院推进“氦气银行”建设。全球氦气价格上涨,带动公司盈利水平提升。同时,公司重视出海逻辑,与韩国AirFirst签署长协,合作研发韩国半导体专用制氮解决方案,有望带来设备订单,受益韩国存储大扩产。氦气作为半导体制造关键气体,需求持续增长,行业格局稳定向好。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长驱动因素、客户结构及国际化布局。业绩增长主要来自新建电子大宗气体项目投产和氦气价格上涨。客户覆盖长鑫、长存等头部晶圆厂,完成西南区域布局,获取成都12寸芯片项目。出海方面,与韩国AirFirst合作,拓展韩国市场。此外,报告还分析了公司氦气供应链建设、费用管控及未来订单催化预期。
当前市场对广钢气体的判断是什么?
当前市场对广钢气体的判断是积极关注。公司业绩加速增长,营收和利润均实现高幅度提升,展现出强劲的增长动能。在建工程规模扩大,反映下游项目需求旺盛。公司积极布局氦气供应链和国际化市场,具备长期发展潜力。氦气作为稀缺气体,价格波动带来业绩弹性,但公司已通过多元化供应和成本控制降低风险。
研报提示了哪些风险?
研报提示的主要风险包括:现场制气项目建设或投产节奏不及预期,可能影响产能释放和业绩兑现;氦气价格持续下行风险,将压缩利润空间;下游晶圆厂扩产不及预期,可能导致需求下降。此外,市场竞争加剧、技术迭代风险及政策变动等也可能对公司经营产生影响。需持续关注这些风险因素对公司业绩的潜在影响。