猜你想问
东方财富2026年三季报核心内容有哪些?
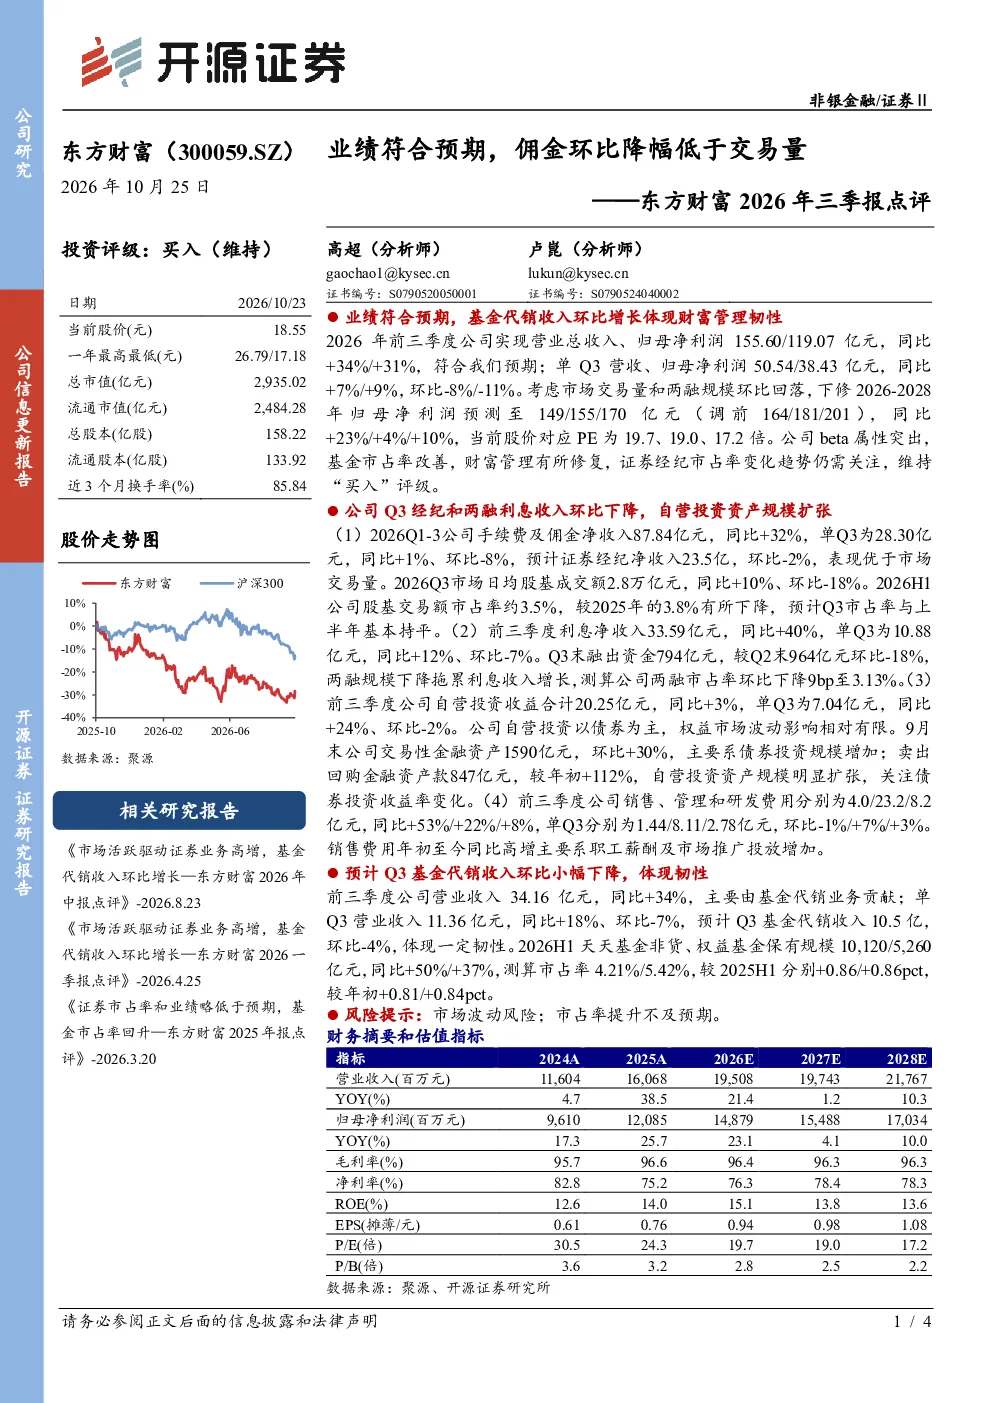
东方财富2026年前三季度实现营业总收入155.60亿元,同比增长34%;归母净利润119.07亿元,同比增长31%,符合预期。单季度来看,Q3营收50.54亿元,同比增长7%,环比下降8%;归母净利润38.43亿元,同比增长9%,环比下降11%。受市场交易量和两融规模环比回落影响,下修2026-2028年归母净利润预测至149/155/170亿元,同比增长23%/4%/10%,当前股价对应PE为19.7、19.0、17.2倍。基金代销收入环比增长体现财富管理韧性,前三季手续费及佣金净收入87.84亿元,同比增长32%;单Q3为28.30亿元,同比增长1%,环比下降8%。预计证券经纪净收入23.5亿,环比下降2%,表现优于市场交易量。
信息技术行业发展趋势如何?
信息技术行业持续受益于数字化转型和AI技术渗透,市场日均股基成交额2.8万亿元,同比增长10%,环比下降18%。东方财富作为行业龙头,虽股基交易额市占率约3.5%,较2025年下降,但预计Q3市占率与上半年持平。两融业务前三季利息净收入33.59亿元,同比增长40%;单Q3为10.88亿元,同比增长12%,环比下降7%。自营投资以债券为主,权益市场波动影响有限,9月末交易性金融资产1590亿元,环比增长30%,主要系债券投资规模增加。基金代销业务前三季营业收入34.16亿元,同比增长34%,主要由基金代销业务贡献,体现财富管理韧性。
报告重点分析了哪些方向?
报告重点分析了东方财富的业绩表现、业务板块、费用控制及未来趋势。业绩方面,公司符合预期,基金代销收入环比增长体现财富管理韧性。业务板块中,经纪业务受市场交易量影响,Q3市占率约3.5%;两融业务前三季利息净收入同比增长40%;自营投资以债券为主,规模明显扩张;基金代销业务收入同比增长34%。费用控制方面,前三季销售、管理和研发费用同比分别增长53%/22%/8%,单Q3环比分别下降1%/7%/3%。
当前市场现状如何判断?
当前市场日均股基成交额2.8万亿元,同比增长10%,环比下降18%,反映市场活跃度有所回落。东方财富股基交易额市占率约3.5%,较2025年下降,但预计Q3市占率与上半年持平。两融业务方面,前三季利息净收入同比增长40%,但Q3末融出资金环比下降18%,两融市占率环比下降9bp至3.13%。自营投资以债券为主,权益市场波动影响有限,9月末交易性金融资产环比增长30%。基金代销业务收入同比增长34%,体现财富管理韧性。
研报提示哪些风险?
研报提示的主要风险包括市场波动风险和市占率提升不及预期。市场波动可能导致自营投资收益波动,影响公司整体业绩表现。同时,证券经纪和两融业务市占率环比下降,若未来提升不及预期,可能影响公司收入增长。此外,销售费用高增主要系职工薪酬及市场推广投放增加,未来若收入增长不能有效覆盖费用增长,可能对利润率造成压力。