猜你想问
本周市场表现如何?
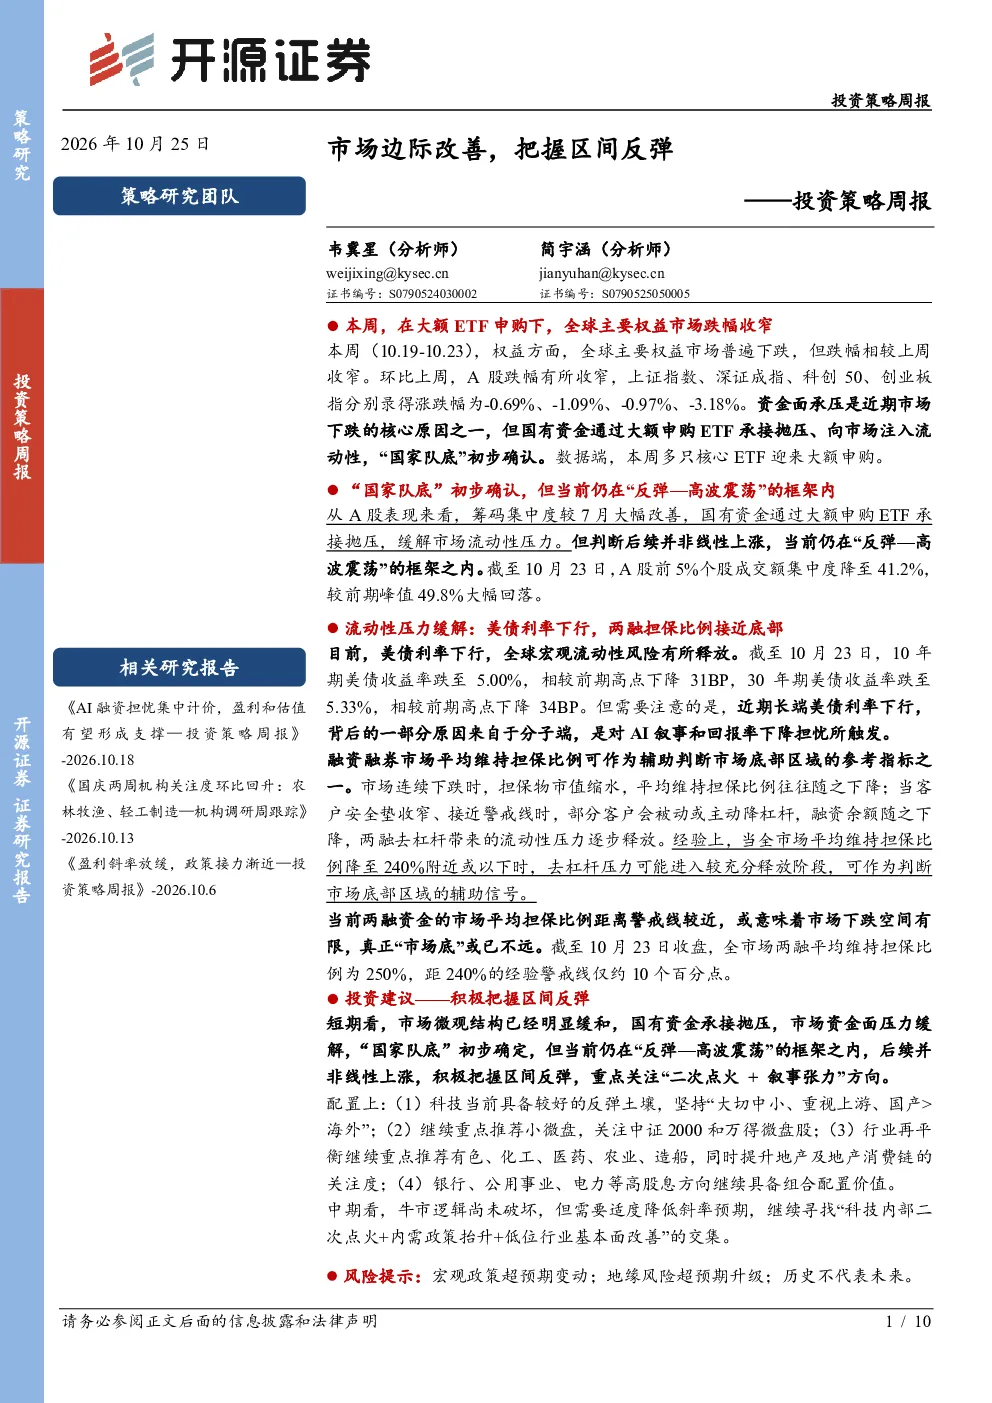
本周全球主要权益市场跌幅收窄,A股、韩国、美股跌幅显著收窄。上证指数、深证成指、科创50、创业板指分别录得涨跌幅为-0.69%、-1.09%、-0.97%、-3.18%。市场边际改善明显,但需关注后续走势。
哪些ETF表现突出?
国有资金通过大额申购ETF承接抛压,沪深300ETF华泰柏瑞近一周申购净流入278亿元,科创50ETF华夏近一周申购净流入170亿元,创业板ETF易方达近一周申购净流入210亿元。这些数据表明市场流动性压力有所缓解。
当前市场筹码集中度有何变化?
A股前5%个股成交额集中度降至41.2%,较前期峰值49.8%大幅回落,市场下行时的筹码压力减轻。这反映了市场多空力量趋于平衡,为反弹提供了一定基础。
未来市场将如何运行?
后续并非线性上涨,仍处于“反弹—高波震荡”的框架内,需要新的理由和催化推动科技重新进入强Beta行情。市场短期内可能呈现震荡格局,需谨慎应对。
本报告有哪些风险提示?
需关注宏观政策超预期变动、地缘风险超预期升级等风险因素。历史不代表未来,投资需谨慎,建议结合自身风险承受能力进行决策。
你可能感兴趣
交通运输行业2024年7月暨中期投资策略:把握边际改善与估值底部机会,积极看好航运与快递
交通运输国信证券2024-07-12
建筑行业2018年中期投资策略:期待行业边际改善,重点把握个股机会
建筑建材安信证券2018-05-28
食品饮料行业2020年中期投资策略:把握确定性成长标的,寻找边际改善投资机会
食品饮料开源证券2020-06-27
机械行业2017年度投资策略:聚焦细分景气领域、把握边际改善机会
机械设备上海证券2016-11-18
中期策略:把握基本面边际改善、景气周期投资机会
国金证券2024-06-06
社服行业2022年中期投资策略:把握高成长赛道,关注疫情影响行业供需边际改善
休闲服务山西证券2022-07-06
化妆品行业2022春季投资策略:守正出奇,把握边际改善
基础化工国泰君安证券2022-03-26
公用事业2018年度投资策略:拥抱能源远景,把握边际改善
公用事业国信证券2017-12-14
策略周报:预期边际改善,市场有望企稳小反弹
国都证券2018-07-09
策略点评:市场逻辑在于把握预期改善和追求安全边际
财富证券2020-01-05