猜你想问
这份研报的核心内容是什么?
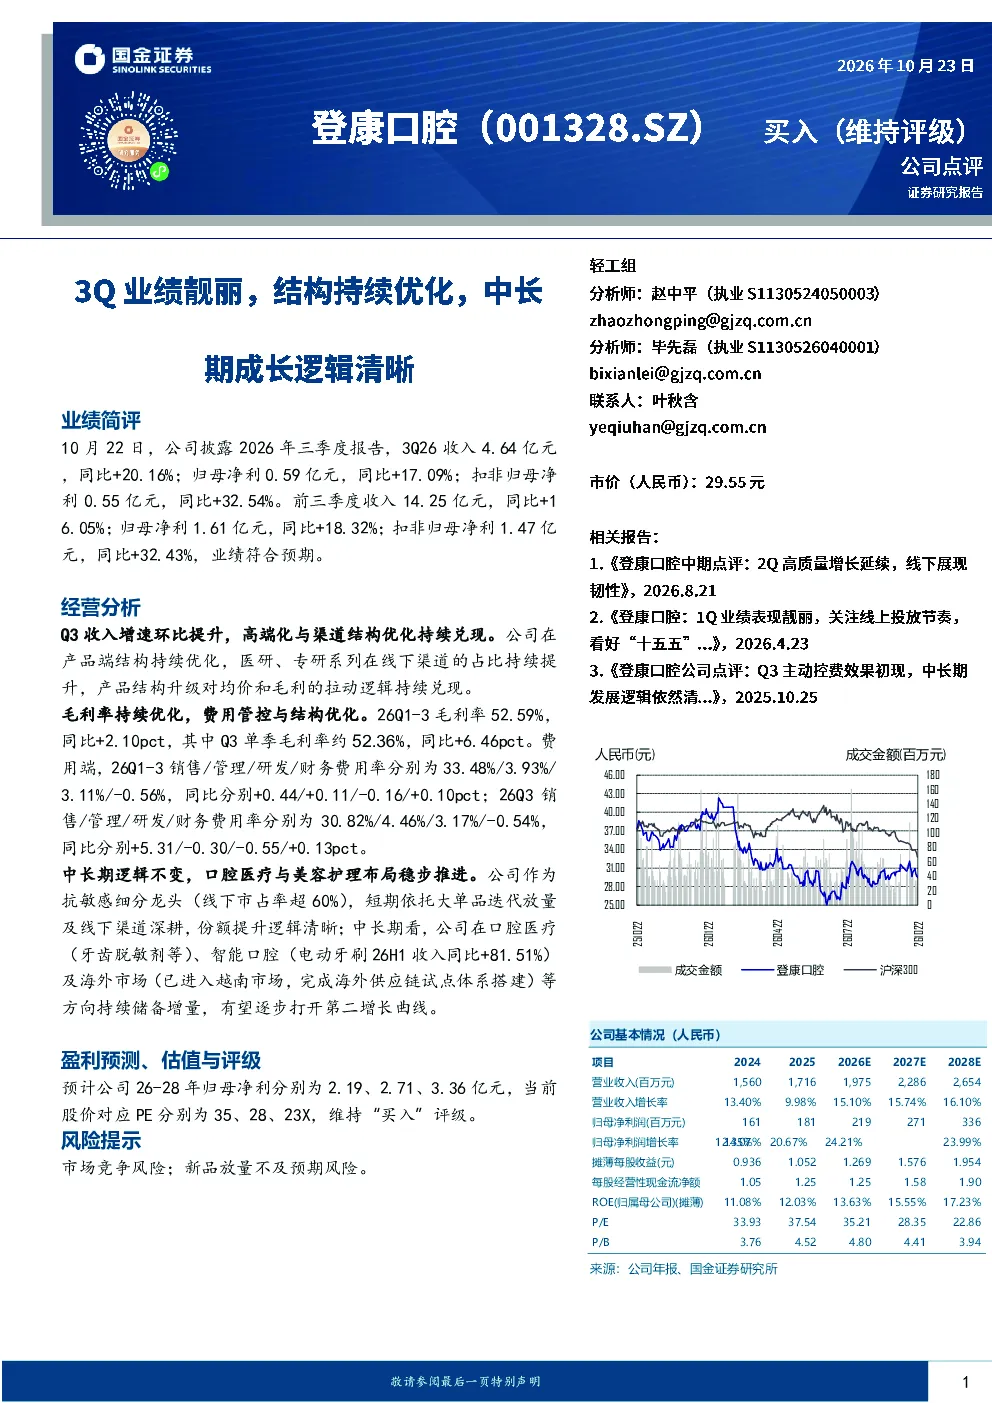
该研报分析了登康口腔2026年三季度的业绩表现,显示公司收入4.64亿元,同比增长20.16%;归母净利0.59亿元,同比增长17.09%。前三季度收入14.25亿元,同比增长16.05%;归母净利1.61亿元,同比增长18.32%。报告指出,高端化与渠道结构优化持续兑现,医研、专研系列在线下渠道占比提升,产品结构升级拉动均价和毛利。同时,公司毛利率持续优化,26Q1-3毛利率52.59%,同比+2.10pct;Q3单季毛利率约52.36%,同比+6.46pct。费用管控与结构优化方面,26Q1-3销售/管理/研发/财务费用率分别为33.48%/3.93%/3.11%/-0.56%,同比分别+0.44/+0.11/-0.16/+0.10pct;26Q3销售/管理/研发/财务费用率分别为30.82%/4.46%/3.17%/-0.54%,同比分别+5.31/-0.30/-0.55/+0.13pct。业绩符合预期。
口腔医疗赛道的发展趋势如何?
口腔医疗赛道正经历快速发展,产品高端化与智能化趋势明显。公司依托大单品迭代放量及线下渠道深耕,份额提升逻辑清晰。中长期来看,公司在口腔医疗(牙齿脱敏剂等)、智能口腔(电动牙刷26H1收入同比+81.51%)及海外市场(已进入越南市场,完成海外供应链试点体系搭建)等方向持续储备增量,有望打开第二增长曲线。行业竞争激烈,但技术迭代与市场渗透率提升为行业带来长期增长动力。
研报重点分析了哪些方向?
研报重点分析了登康口腔的业绩表现、经营分析及中长期逻辑。业绩方面,报告详细展示了公司2026年三季度的收入、利润增长情况及毛利率优化成果。经营分析部分,报告强调了高端化与渠道结构优化对收入增速的拉动作用,以及费用管控带来的利润改善。中长期逻辑方面,报告指出公司在大单品迭代、线下渠道深耕、智能口腔产品及海外市场拓展等方面的布局,有望打开第二增长曲线。
当前口腔医疗市场的现状如何?
当前口腔医疗市场呈现高端化、智能化发展趋势,市场竞争激烈但空间广阔。公司通过产品结构升级和渠道优化,成功提升了市场份额和盈利能力。行业整体受益于技术进步和消费者健康意识提升,渗透率持续提高。公司在大单品迭代、智能口腔产品及海外市场拓展等方面展现出较强竞争力,有望在行业竞争中占据有利地位。
研报提示了哪些风险?
研报提示了市场竞争风险和新品放量不及预期风险。市场竞争方面,口腔医疗行业参与者众多,竞争激烈可能导致市场份额和利润率受到挤压。新品放量不及预期风险方面,公司持续推出新产品,但新产品的市场接受度和销售表现存在不确定性,可能影响公司未来的业绩增长。此外,公司海外市场拓展也面临一定的政策和文化差异风险,需要谨慎应对。