猜你想问
镍铁去库对不锈钢价格有何影响?
印尼镍铁受干旱减产,10月排产下行,镍铁累库格局边际逆转。但镍铁价格下行,废钢经济性减弱,下方想象空间有限。1000元/镍的镍铁估值对应不锈钢折盘面成本约1.31万元/吨,下行动力不足。需关注镍铁价格走势及废钢经济性变化对不锈钢成本端的影响。
宏观因素如何影响镍价走势?
宏观面压力持续,市场风险偏好下降,美元与美债施压风险资产。印尼干旱导致镍铁减产,边际扭转库存压力,但向上驱动不足。湿法成本偏低的镍价修复高度有限,减产联盟的持续性受原料成本影响,需关注矿端与硫磺的让利情况。关注美元走势及美债利率变化对镍价估值的影响。
报告主要分析了哪些镍产业链环节?
报告主要分析了沪镍和不锈钢两个环节。沪镍方面关注宏观压力与基本面博弈,成本与减产持续性,冶炼减产效果和矿端配额“季节性”管控共振。不锈钢方面关注镍铁去库但估值受限,宏观估值压力,冶炼减产与矿端配额“季节性”管控的共振。需关注镍铁库存变化及不锈钢社会库存情况。
当前镍市场的主要库存情况如何?
沪镍社会库存减少2408吨至118166吨,仓单库存减少2801吨至90731吨;LME仓单库存增加684吨至280674吨。镍铁库存周环比-0.4至12.7万金属吨,月度环比-9%。不锈钢厂库158万吨,社会库存90.7万吨,钢联库存111.93万吨。需关注镍铁和不锈钢库存的动态变化及其对市场情绪的影响。
镍价短期面临哪些风险因素?
短期需警惕宏观偏差和长线资金出清逻辑。印尼镍铁减产持续性受原料成本影响,需关注矿端与硫磺的让利情况。镍环节联合减产或带来阶段性修复,但整体矿端宽松和中游利润分配问题限制向上弹性。关注冶炼减产与矿端配额“季节性”管控的共振效果及市场情绪波动。
你可能感兴趣
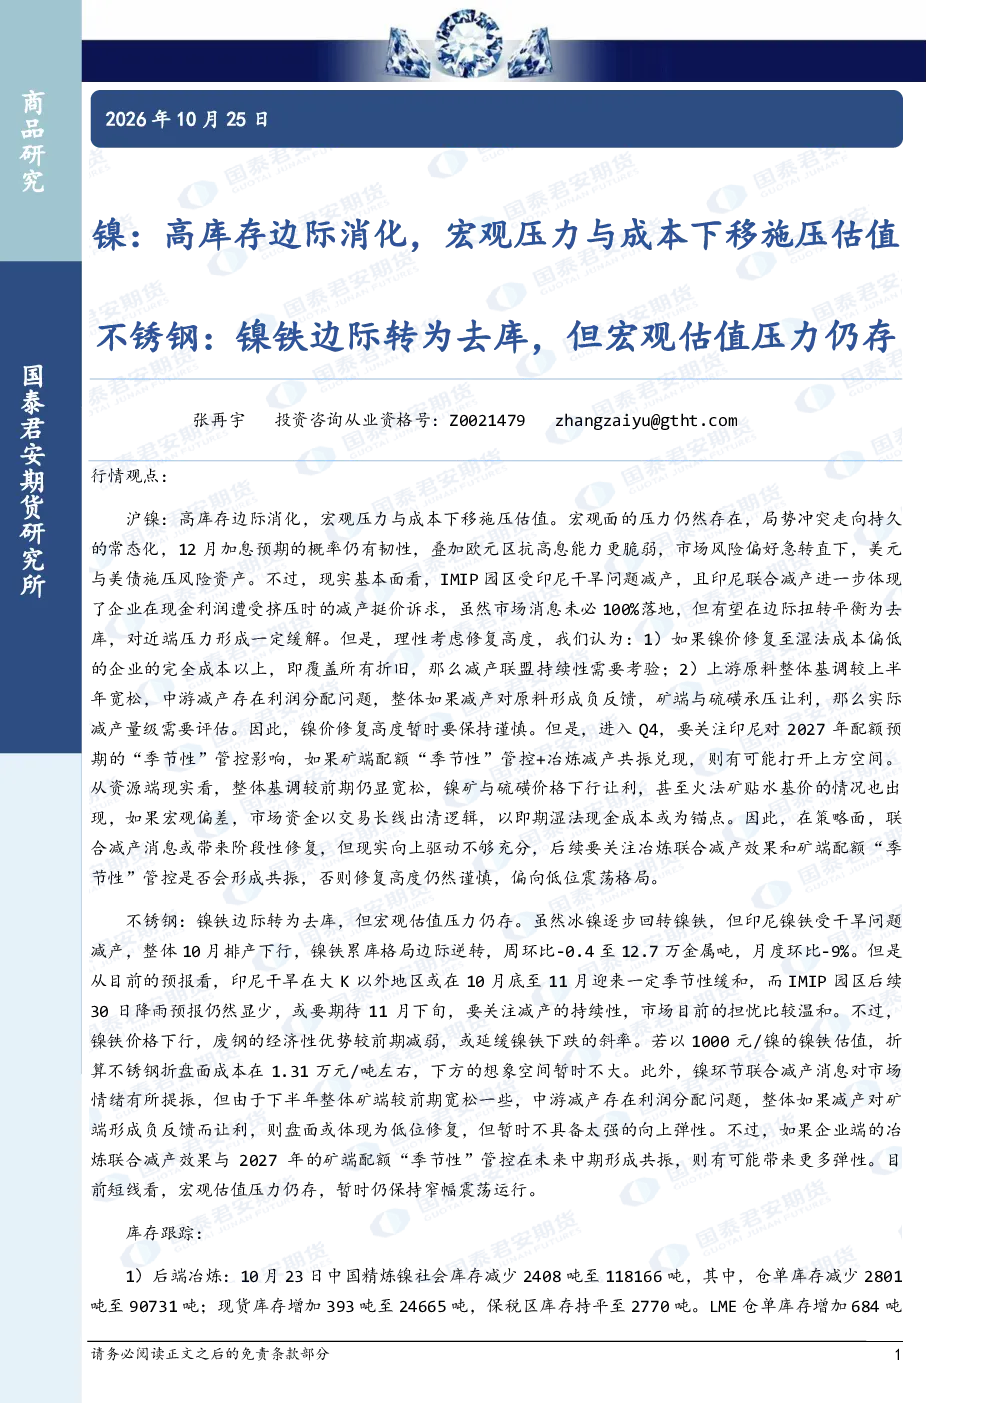
镍:高库存边际消化,宏观压力与成本下移施压估值 不锈钢:镍铁边际转为去库,但宏观估值压力仍存
国泰君安证券2026-10-25
镍:库存高位有所去化,成本下移与宏观施压估值 不锈钢:产业链整体去库,宏观与预期施压估值
国泰君安证券2026-10-20
镍:库存高位有所去化,成本下移与宏观施压估值 不锈钢:产业链整体去库,宏观与预期施压估值
国泰君安证券2026-10-18
镍:库存高位有所去化,成本下移与宏观施压估值 不锈钢:产业链整体去库,宏观与预期施压估值
国泰君安证券2026-10-19
镍:宏观风险偏好改善,高库存与成本预期博弈 不锈钢:镍铁矛盾仍存,成本下方支撑
国泰君安证券2026-06-16
镍:盘面宏观情绪主导,显性库存边际下滑 不锈钢:季节性去库,成本支撑与高排产博弈
国泰君安期货2025-04-07
镍:宏观压力仍存,湿法与火法成本共振支撑 不锈钢:宏观压力仍存,镍铁矛盾支撑
国泰君安证券2026-06-24
镍:高库存与成本预期约束弹性,窄幅震荡 不锈钢:镍铁矛盾仍存,成本下方支撑
国泰君安证券2026-06-14
镍:高库存与成本预期约束弹性,窄幅震荡 不锈钢:镍铁矛盾仍存,成本下方支撑
国泰君安证券2026-06-15
镍:宏观与基本面共振承压,镍价短期低位震荡 不锈钢:高库存边际微降,成本有所下移
国泰君安期货2024-11-15