猜你想问
这份研报的核心内容是什么?
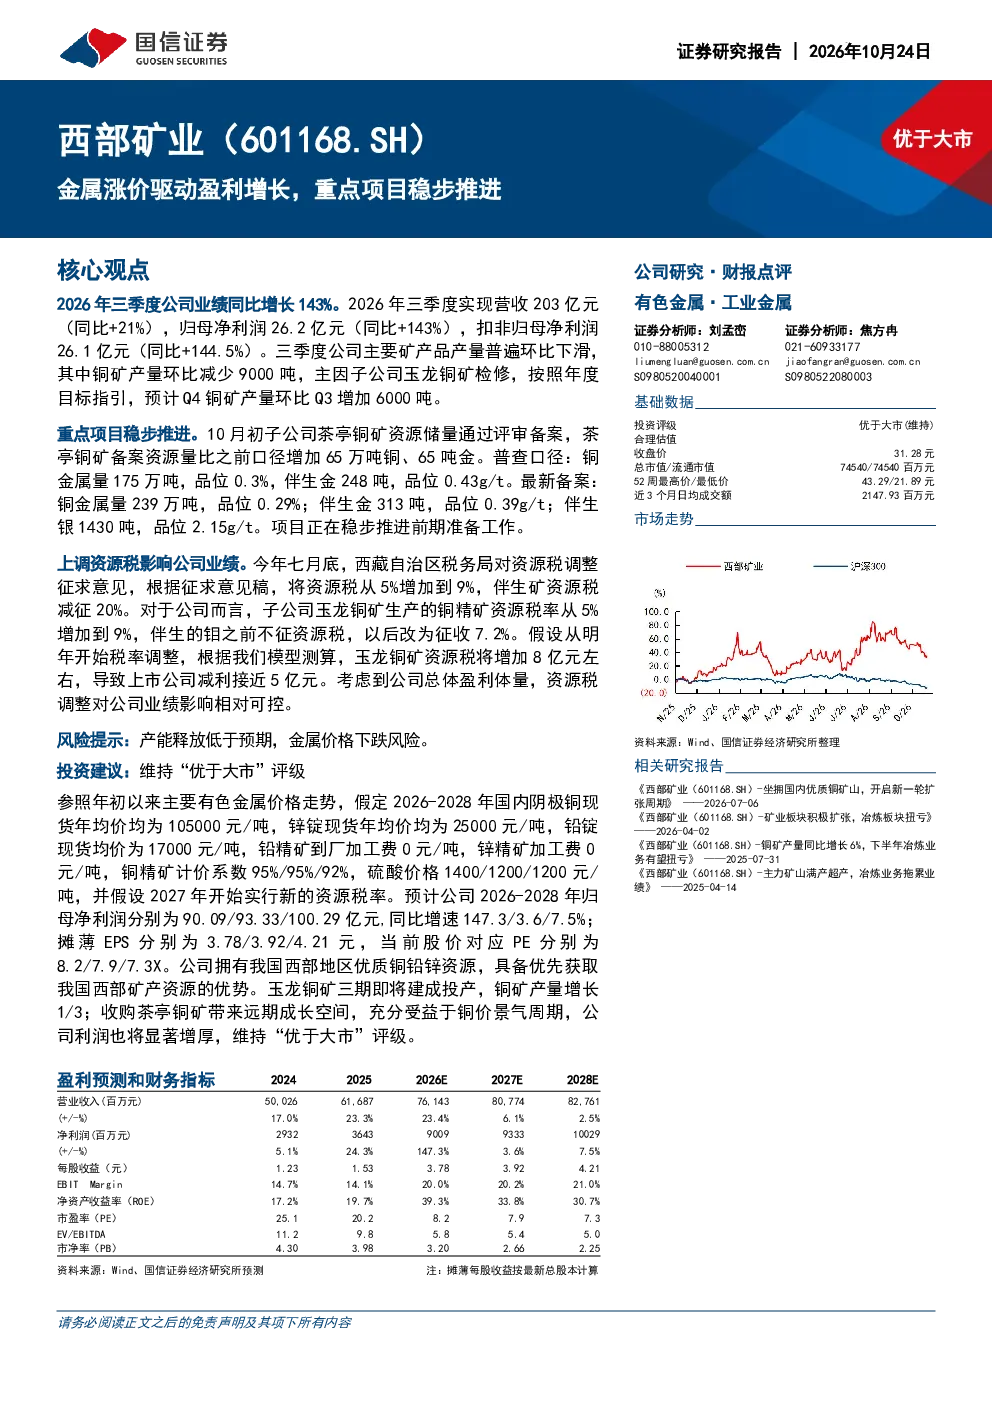
该研报显示,西部矿业2026年三季度业绩显著增长,营收达203亿元(同比+21%),归母净利润26.2亿元(同比+143%)。主要矿产品产量环比下滑主要由于玉龙铜矿检修,但预计Q4铜矿产量将环比增加6000吨。子公司茶亭铜矿资源储量通过评审备案,新增备案资源量65万吨铜、65吨金。资源税上调预计将导致上市公司减利约5亿元,但影响相对可控。
铜行业的发展趋势如何?
研报指出,西部矿业拥有我国西部地区优质铜铅锌资源,具备优先获取矿产资源的优势。玉龙铜矿三期即将建成投产,铜矿产量预计增长1/3。收购茶亭铜矿将为公司带来远期成长空间。公司充分受益于铜价景气周期,利润将显著增厚。
研报重点分析了哪些方向?
研报重点分析了西部矿业的业绩增长驱动因素,包括金属涨价和项目推进。详细数据方面,茶亭铜矿备案资源量达239万吨铜金属量,伴生金313吨。未来三年(2026-2028年)预计归母净利润分别为90.09/93.33/100.29亿元,EPS分别为3.78/3.92/4.21元,PE分别为8.2/7.9/7.3X。
当前市场对铜矿的看法是怎样的?
研报认为,西部矿业凭借其优质资源和项目进展,在铜行业具备竞争优势。玉龙铜矿三期投产和茶亭铜矿的收购将推动公司长期发展。公司业绩与铜价景气周期高度相关,当前处于有利位置。但需关注产能释放和金属价格波动等市场因素。
研报提到了哪些风险?
研报提示的主要风险包括产能释放低于预期和金属价格下跌。资源税上调对业绩有一定影响,预计玉龙铜矿资源税增加约8亿元,导致减利近5亿元。这些风险相对可控,但投资者需密切关注行业动态和政策变化。
你可能感兴趣
2023年度业绩预增点评:煤电业务盈利改善,重点项目稳步推进
长城证券2024-01-02
公司事件点评报告:农药中间体产品产销量同比增长,重点项目稳步推进
华鑫证券2025-03-28
产品放量助力营收增长19%,稳步推进重点项目建设
国信证券2023-10-30
2023年归母净利润翻倍,重点项目稳步推进
有色金属国信证券2024-04-28
重点项目稳步推进,单季利润持续提升
有色金属国信证券2023-10-30
公司动态点评:增速继续回升,重点项目稳步推进
农林牧渔长城证券2015-07-29
云业务成本优势突出,重点项目稳步推进
有色金属国信证券2025-03-25
公司事件点评报告:聚焦三大产业发展,重点项目稳步推进
基础化工华鑫证券2025-08-28
建筑装饰行业投资策略周报:重点项目稳步推进,继续关注煤化工板块机会
建筑建材财通证券2025-07-27
公司点评报告:钼市场稳步回升,公司重点项目加速推进
有色金属中原证券2023-05-29