猜你想问
本周ECI和ELI指数显示哪些经济趋势?
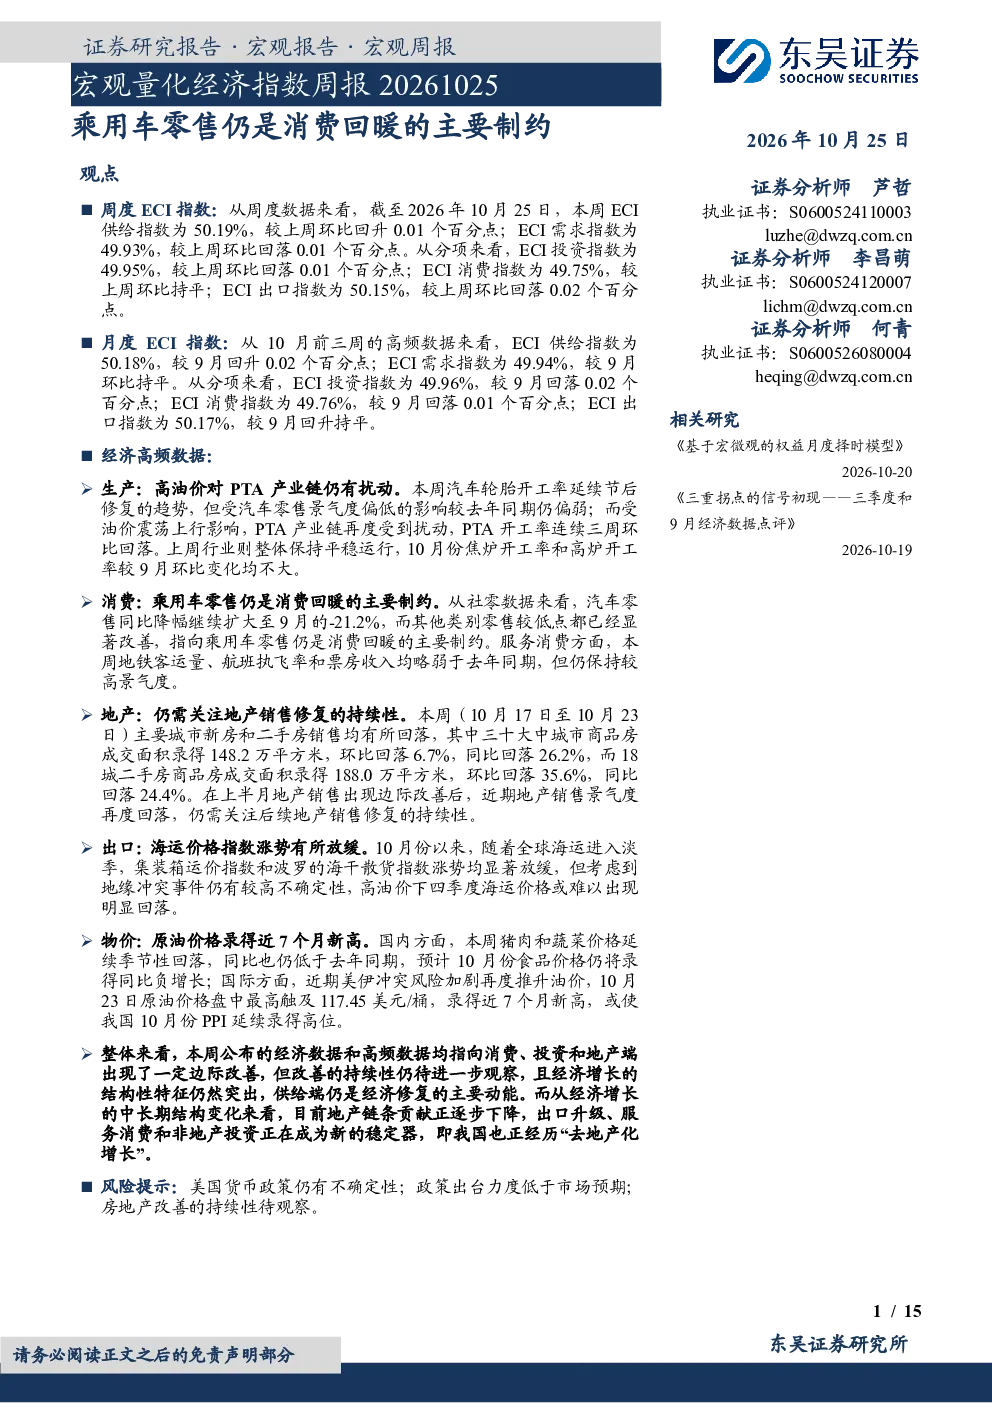
本周ECI指数显示供给指数微升至50.19%,需求指数微降至49.93%,分项指数均波动;月度ECI(10月前三周)供给指数回升至50.18%,需求指数持平于49.94%。ELI指数回升0.02个百分点至-0.60%。这表明供给端略有改善,但需求端仍显疲软,经济修复进程缓慢。
乘用车零售数据对消费市场有何影响?
乘用车零售同比降幅扩大至-21.2%,显示消费回暖受阻,仍是主要制约因素。服务消费如地铁客运、航班执飞率、票房收入虽略弱于去年同期,但仍保持较高景气度。这表明消费结构分化,大宗商品消费受价格影响较大,而服务消费韧性较强。
报告如何分析当前经济赛道的发展趋势?
报告指出经济正经历“去地产化增长”,地产链条贡献下降,出口升级、服务消费和非地产投资成为新的稳定器。供给端仍是修复动能,但消费、投资、地产端改善持续性待观察。工业生产中汽车轮胎开工率回升,但PTA开工率受高油价影响连续三周下降,显示制造业分化。
当前市场面临哪些主要现状判断?
供给端经济修复动能主要来自工业生产,但需求端消费、投资、地产仍显疲软。二手房销售景气度边际回落,基建投资中石油沥青装置开工率下降,螺纹钢和建材表观需求下降。出口方面海运价格指数涨势放缓,但地缘冲突和高油价可能使四季度海运价格难以明显回落。
研报提示哪些潜在风险需要关注?
主要风险包括美国货币政策不确定性,政策出台力度可能低于市场预期;房地产改善持续性待观察,地产链条贡献下降后经济能否找到新稳定器仍需验证。此外,高油价可能推动10月份PPI延续高位,猪肉和蔬菜价格季节性回落或使食品价格同比负增长。
你可能感兴趣
宏观量化经济指数周报:政策调整对乘用车零售的影响有所凸显
东吴证券2026-03-15
宏观量化经济指数周报:乘用车零售景气回升,地产销售边际放缓
东吴证券2025-06-22
宏观量化经济指数周报:主要城市地产销售面积同比持续回暖
东吴证券2025-01-05
量化经济指数周报:疫情扰动下11月乘用车零售或将同比转负
德邦证券2022-11-20
量化经济指数周报:8月乘用车零售或迎环比修复
德邦证券2023-08-27
量化经济指数周报:消费仍是后续政策发力方向
德邦证券2022-08-21
宏观量化经济指数周报:主要城市商品房成交延续改善
东吴证券2025-09-07
宏观量化经济指数周报:去年9月“以旧换新”密集落地,后续商品零售增速或将承压
东吴证券2025-08-31
宏观量化经济指数周报20250928:9月以来基建实物工作量边际回暖
东吴证券2025-09-28
宏观量化经济指数周报:需求延续回暖但仍需稳增长政策加码
东吴证券2024-12-01